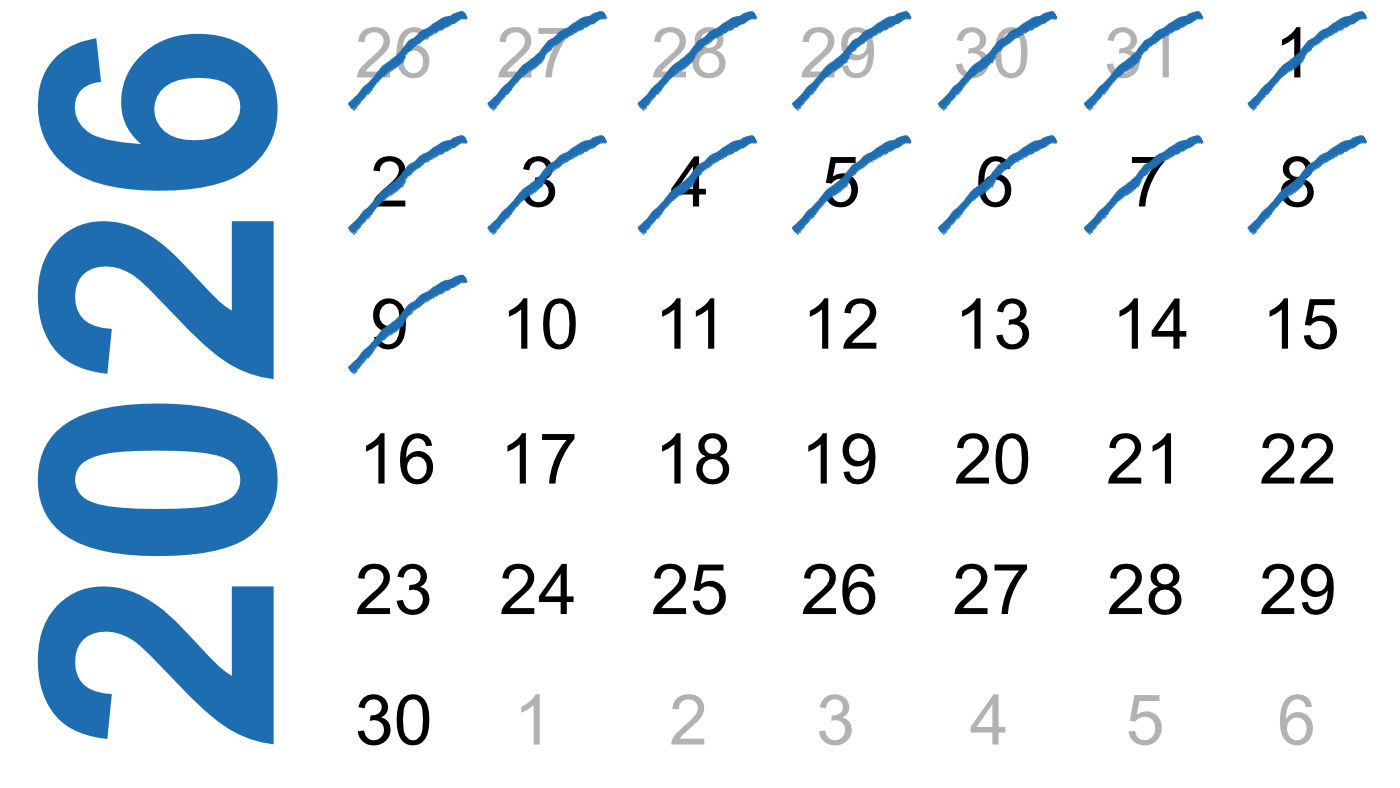
A soli 52 giorni dalla fine del 2026, gli eventi si susseguono a ritmo incalzante, amplificati da notizie e algoritmi. Per comprendere l'andamento dei prezzi dei cereali e delle proteine, è utile esaminare i fattori che li influenzano maggiormente. Oltre alla domanda e all'offerta globali (condizione necessaria ma non sufficiente a garantire prezzi accessibili), a dettare il ritmo sono la politica, la guerra in Ucraina, il conflitto di Hormuz, la geopolitica e le normative europee.
Cominciamo dagli Stati Uniti e dal loro contesto politico. Solo una settimana fa, ad esempio, le elezioni di metà mandato del 3 novembre hanno virato gran parte del Paese verso il Partito Democratico, conferendogli il controllo di entrambe le camere del Congresso, il che renderà più difficile per l'attuale amministrazione l'approvazione delle sue riforme e politiche. Vale la pena ricordare che Trump si è insediato il 20 gennaio 2025: sono trascorsi 658 giorni alla Casa Bianca e, a meno di impeachment (un'eventualità che, dopo i risultati delle elezioni del 3 novembre, sembra improbabile per pura aritmetica), gli restano 729 giorni fino alle elezioni presidenziali del 7 novembre 2028. In realtà, potremmo aggiungere qualche giorno in più, perché non lascerà l'incarico fino a gennaio 2029.
L’invasione russa dell’Ucraina è iniziata il 24 febbraio 2022. Sono trascorsi ormai 1.719 giorni dall’inizio di una guerra che ha mietuto migliaia di vittime tra i militari (di entrambe le parti) e civili, e ha lasciato milioni di sfollati, nel più grande movimento di rifugiati che l’Europa abbia mai vissuto dalla Seconda Guerra Mondiale. Nuovi colloqui di pace si terranno ad Abu Dhabi il 10 e 11 novembre, con gli Stati Uniti e l'Europa, tra gli altri, al tavolo. Qualsiasi anticipo aiuterebbe a ridurre le basi di grano e consentirebbe di riconsiderare gli acquisti a lungo termine.
Il future del grano nel MATIF (Euronext) è sceso di 31,25 €/t dallo scorso 15 ottobre, segnando un minimo il 6 novembre di 218,50 €/t. Un calo significativo, senza dubbio, ma vale la pena metterlo in prospettiva: il 17 dicembre 2025, il MATIF ha toccato il minimo a 197,75 €/t. Trasformando quel prezzo in una rarità che fissa il minimo dell'anno a dicembre, dato che di solito i minimi arrivano alla fine di agosto e all'inizio di settembre, con la pressione del raccolto europeo.
Questo riguarda il mercato dei futures. Il prezzo fisso nei porti non è calato in modo così sostanziale, poiché il calo è stato compensato dall'aumento dei costi di base (per semplificare, e pur essendo fin troppo semplicistico, il costo di base riflette il costo del trasporto del grano dal luogo di origine al luogo di importazione). E perché i costi di base per il grano e l'orzo sono aumentati nei porti? A causa dell'aumento degli attacchi alle navi nel Mar Nero negli ultimi sei mesi, nel contesto dell'escalation delle ostilità navali tra Russia e Ucraina; navi sono state attaccate persino nella zona economica esclusiva della Bulgaria. È vero che c'è abbondanza di grano nel Mar Nero, ma tale offerta deve raggiungere i luoghi di consumo affinché i prezzi nei porti spagnoli e non solo diminuiscano in modo significativo.
Un altro fattore destabilizzante che incide direttamente sui prezzi è l'offensiva lanciata dagli Stati Uniti e da Israele contro l'Iran il 28 febbraio. Sono trascorsi 254 giorni e il consueto flusso di esportazioni di petrolio, gas e prodotti come l'urea attraverso lo Stretto di Hormuz è stato interrotto. L'aumento dei prezzi del petrolio ha fatto lievitare i costi di trasporto e, di conseguenza, il costo dell'intera catena di approvvigionamento. Ciò si riflette nell'indice dei prezzi al consumo (CPI) dell'Eurozona, che si attestava al 2,38% a gennaio 2026 ed è salito al 4% a novembre.
D'altro canto, abbiamo il Regolamento europeo contro la deforestazione (EUDR), che entrerà in vigore il 31 dicembre. Credo che siamo tutti consapevoli dell'importanza di proteggere l'ambiente e di frenare la deforestazione. L'Unione europea dovrebbe chiedersi se questo sia il meccanismo ideale per farlo o se si tratti semplicemente di un'ulteriore norma destinata a gonfiare un quadro normativo già eccessivamente complesso, riducendo ancora una volta la competitività dei produttori europei. La Commissione ne ha posticipato l'attuazione di due anni e tutto lascia presagire che saranno necessari degli adattamenti nel 2027, sebbene, come abbiamo detto, manchino ancora 52 giorni. Ciononostante, e data questa incertezza, pochi giorni fa la soia veniva scambiata a 470 €/t. Nonostante il rischio che l'EUDR rappresenta per l'approvvigionamento di proteine vegetali in Europa, in particolare di farina di soia, il prezzo per una posizione gennaio-marzo è sceso di 55 €/t.
In sintesi, i prezzi nel porto sono calati considerevolmente negli ultimi due mesi: il mais è stato coperto a circa 235 €/t per il periodo gennaio-marzo e il grano a circa 242 €/t. La sensazione generale è che potrebbero scendere ulteriormente. Non dimentichiamo la situazione molto difficile che i produttori spagnoli, e non solo, stanno affrontando a causa del calo dei prezzi del suino e del conseguente aggiustamento dei consumi. La linea d'azione prudente sarebbe quella di assicurarsi posizioni almeno per il primo trimestre, anche a rischio di ulteriori ribassi dei prezzi. È importante ricordare che aspettare fino all'ultimo minuto per comprare e poi vedere il mercato crollare non è un acquisto intelligente; è solo fortuna.
In Europa in generale, e in Spagna in particolare, si percepisce una sensazione collettiva di rallentamento economico e conseguente adeguamento dei consumi, finora alimentati dal credito al consumo e dai prestiti. Questa mancanza di ottimismo per il futuro pesa anche sulle aspettative in un contesto economico minacciato da rialzi dei tassi di interesse da parte delle banche centrali per contenere l'inflazione. Ciononostante, preferiamo rimanere ottimisti; il settore ha dimostrato più volte che la fiducia tra tutti gli anelli della filiera vale più di qualsiasi prezzo delle azioni. Mancano 52 giorni alla fine dell'anno: coltiviamo questa fiducia.