
10月预测确认,美国玉米供应量高于预期,尽管欧盟大幅下调产量预测,且乌克兰海上贸易持续受阻,国际价格仍承压下行。相比之下,大豆扩张势头进一步增强:美国收成回升、美国大豆粕出口激增,共同巩固了全球供应充足的格局,即使阿根廷的销售量有所回落。
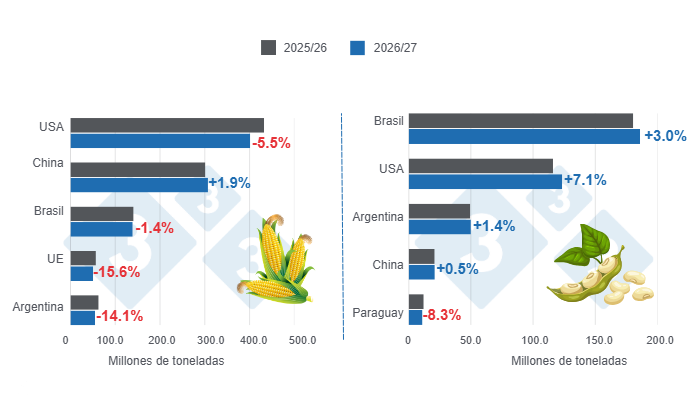 图表 1:全球主要玉米和大豆生产国的收成预测——2026/27年度种植季与2025/26年度种植季对比——最近更新:9年10月2026日。由 333 拉丁美洲经济与可持续发展部根据 FAS - USDA 数据编制
玉米
10月报告并未专门刊载玉米专题文章——封面聚焦于大麦进口——但粗粮部分提供了本月的关键信息:市场在……之后作出下跌反应美国国家农业统计局(NASS)截至30月的谷物库存报告将上调美国旧作玉米库存。,这打破了此前主导市场的供应趋紧预期。所有产地的出口报价均下跌——美国下跌 USD 14/t,至 USD 239/t;巴西因 Safrinha 作物收获带来的季节性压力下跌 USD 8/t;阿根廷则基本持平,报 USD 219/t——与此同时,乌克兰因港口基础设施遭袭,自1月以来一直未报告报价。
生产
- 2026/27作物年度的全球玉米产量预计约为1 293.8 Mt,较2025/26周期下降2.8%,该周期的最新估算为1330.6 Mt。
- 对于美国,产量将达到 407.3 Mt,较上一季(430.9 Mt)下降 5.5 %;中国收成则将增加 1.9 %,达到 307.0 Mt。另一方面,欧盟将下降 15.6%,产量为 48.0 Mt;乌克兰产量为 31.8 Mt,较上一周期确认的 30.9 Mt 增长 2.9%。
- 对于南美收成,巴西产量将达到 139.0 Mt,较 2025/26 季(141.0 Mt)下降 1.4 %;阿根廷收成则约为 55.0 Mt,较上一周期(64.0 Mt)低 14.1%。
出口
- 本季全球玉米出口量将减少 2.4 %,降至 210.7 Mt。
- 美国将以 83.8 Mt 领跑出口活动,不过与上一季相比将减少 3.8 %(87.1 Mt),巴西、阿根廷和乌克兰将紧随其后,分别为 43.0;38.0 和 22.0 Mt。
进口
- 全球玉米进口量将从 198.4 Mt(2025/26 营销年度)增至本新周期的 203.4 Mt,这意味着增长 2.5%。
- 墨西哥将成为最大的玉米进口国,进口量为 27.2 Mt,较上一营销年度(26.2 Mt)增长 3.8%。
- 另一方面,欧盟将巩固至 23.5 Mt,较上一季增长 17.5 %(20.0 Mt);日本的采购量将小幅减少 1.3 %,达到 15.5 Mt(上一季为 15.7 Mt);而越南的采购量将增加 8.1 %,达到 14.6 Mt(上一季为 13.5 Mt。
- 哥伦比亚的玉米进口量将增加 2.4 %,在这一新周期达到 8.6 Mt。
库存
- 全球期末库存将减少 8.7 %,降至 280.4 Mt。美国库存将减少 11.7 %,而中国和巴西的库存将分别减少 6.8 % 和 28.4 %。
大豆
本月重点文章聚焦美国豆粕出口。美国农业部(USDA)预计,2026/27 年度出口量将达到创纪录的 20.6 百万吨(同比 +11 %),这得益于更大的收成和国内压榨能力的提升。在销售年度的第一周左右,未完成销售量已超过 5.1 百万吨,高于去年同期;菲律宾、墨西哥、加拿大、哥伦比亚和越南是主要目的地市场。尤其是墨西哥,销售年度第一周的销售量超过了五年平均水平 147 000 吨。
生产
- 2026/27周期的全球大豆产量预计将比上一产季增加3.1%,从429.2 Mt增至442.7 Mt。
- 南美洲作物产量预估显示,巴西将增长 3.0 %,达到 186.0 Mt;阿根廷预计增长 1.4 %,达到 50.0 Mt。
- 巴拉圭的收成较2025/26种植季(12.1 Mt)可能减少8.3%,收成为11.1 Mt。
- 美国的收成预计为124.1 Mt,这意味着较上一周期(116.0 Mt)增长7.1 %。
出口
- 全球大豆出口量在本次新作季预计将增加 3.0 %,达到 192.0 Mt。
- 出口活动预计将由巴西领跑,出口量为 118.0 Mt,较 2025/26 生产周期记录的 114.5 Mt 高出 3.1 %;而美国的出口量将达到 46.1 Mt,这表明其较上一产季(41.2 Mt)增长 11.8 %。
- 阿根廷预计出口量为 6.5 Mt,较上一周期(8.9 Mt)下降 27.5 %。
进口
- 全球大豆进口量将从 188.5 百万吨(2025/26 作物年度)增至本新作季的 190.8 百万吨,这意味着增加 1.2 %。
- 中国将进口 115.0 Mt,进口量将比上一季总量(113.0 Mt)高 1.8 %;与此同时,欧盟将稳定在 13.7 Mt,较上一季(14.0 Mt)下降 2.1 %。
- 对于墨西哥,本周期预计进口量为 6.8 Mt,这意味着与上一产季(6.9 Mt)相比下降 2.1 %。
库存
- 全球油籽期末库存将略有下降,达到124.3 Mt,较上一周期低0.5 %(124.9 Mt)。美国库存仅下降0.1 %,而阿根廷库存将增长1,7 %。巴西和中国的库存将分别下降1.6 %和0.2 %。
USDA | 美国。 https://apps.fas.usda.gov/ | 编辑:经济与可持续发展部 333 拉丁美洲