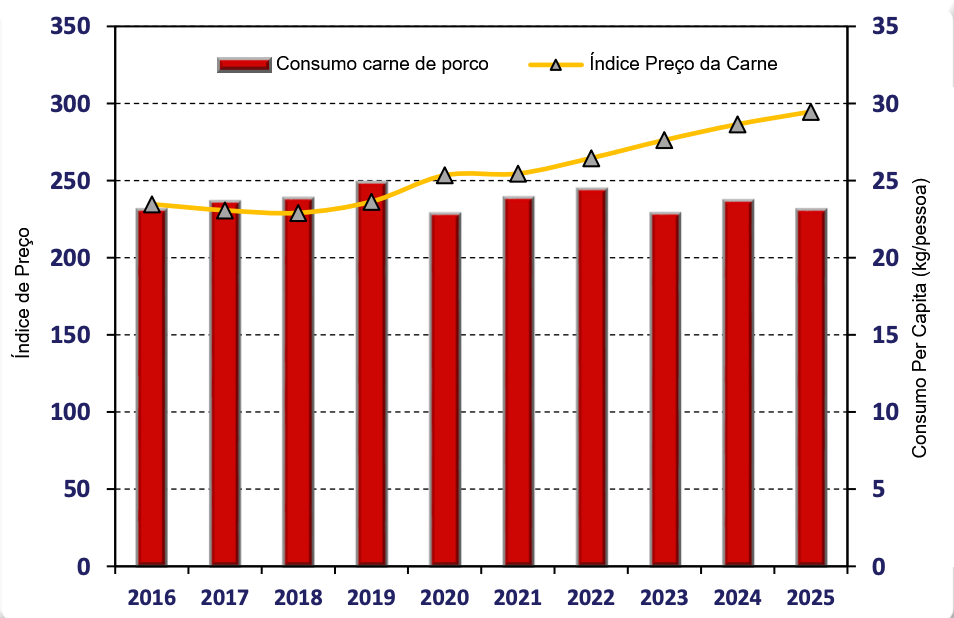
预计澳大利亚猪肉产量将基本保持稳定(+0,6%),2027年约为475000吨(胴体当量重量,CWE),相比之下,2026年的估计产量为472000吨,2025年为475000吨。乍看之下,生产者面临的经济条件似乎有利:用于培育培根猪(*baconers*)的生猪价格自2024年初起大幅上涨,而饲料谷物价格则有所下降,在2025年的大部分时间及2026年初都相对较低。然而,产量的反应远弱于单看利润率所预示的水平。
主要限制因素是下游需求(零售和加工),而非农场饲料价格。澳大利亚鲜猪肉基本由本地生产者供应,因为生物安全限制禁止将进口冷藏猪肉作为鲜肉销售。因此,进口冷冻猪肉主要用于加工产品,例如火腿、培根和香肠。当零售鲜猪肉价格涨幅快于其他竞争蛋白质产品时,加工商和零售商无法用进口猪肉替代鲜肉市场供应;相反,他们可能减少促销、调整分割肉品组合,或限制生猪采购。猪肉价格涨幅快于禽肉价格,在某些时期也快于牛肉价格,这削弱了猪肉的相对价值吸引力,并抑制了传递给生产者的需求信号。
人口增长将支撑基础需求,但低成本禽肉的持续竞争压力以及具有竞争力的加工猪肉进口,将限制价格和产量信号,不利于国内生猪产量显著增长。
预计澳大利亚猪肉消费量将增长 0,8%,从 2026 年估计的 650000 吨(胴体当量)增至 2027 年的 655000 吨。这一增长由人口增长推动,同时 预计人均猪肉消费量将继续逐步下降。
预计澳大利亚猪肉进口量将在2027保持稳定,为220000吨(胴体当量);此前,进口量从214000吨(2025)上升至预计220000吨(2026)。进口来源发生了变化。 欧洲主要供应商的实际售价降幅大于美国,提升了丹麦、荷兰和其他欧盟供应商的竞争力,并使美国的份额从51%降至37%,比较的是2025年1月至6月与2026年同期。
截至 澳大利亚猪肉出口预计将下降 4,8%从估计的 42000 吨(按胴体重量当量计算)2026 和 46000 吨 2025,增至 40000 吨 2027。与国内产量相比,出口量仍然较低,因此对特定目的地的需求、运费成本,以及澳大利亚相对于大型全球供应商的价格竞争力高度敏感。发往新加坡(历史上一直是澳大利亚猪肉出口的最大目的地)的货运量在 2026 上半年有所下降。相比之下,对巴布亚新几内亚的出口有所增加。
28 年 2026 月/美国农业部/美国。
https://www.fas.usda.gov/