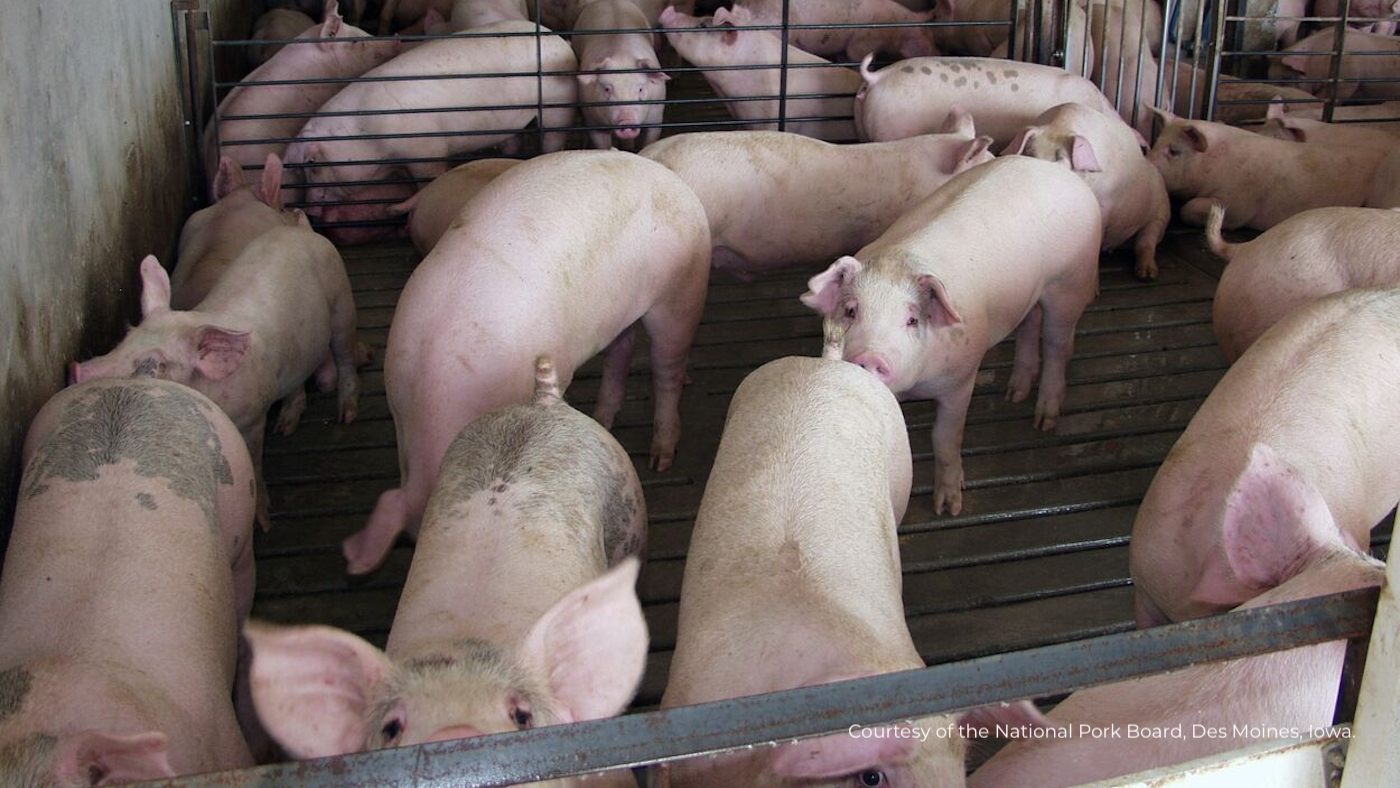
猪肉价格在2025年最后一个季度和2026年上半年下跌,导致经营效率低下的农场退出市场,进而使生猪总存栏量下降。预计2027年情况将有所稳定,因为工业化养猪场不顾困难继续扩大存栏量。
乌克兰的猪肉生产集中在靠近主要饲料供应来源和主要消费市场的地区。东部的养猪场自2022年全面军事冲突爆发后便已停止运营。许多农场已将生产设施迁至乌克兰西部,不过中部地区的养猪活动仍占相当大的比重,尤其是基辅周边地区。工业化养猪场占生猪总存栏量的69%,而家庭养殖占31%。
非洲猪瘟(ASF)仍是一个重大风险因素,因为在靠近前线的地区很难对其进行控制。ASF也是扩大养殖规模的主要障碍,因为野猪群和邻近养殖户中的疫情传播超出了投资者的控制范围。俄罗斯于2022对乌克兰发动全面军事进攻后,ASF病例增加,但到2025已趋于稳定。业内消息人士证实,2026的疫情数量相对稳定。
猪群总量在2027年仅略有增加,因此猪肉产量增幅有限,预计达到610.000吨。在2026年,由于零售价格低迷且进口增加,猪肉产量也将继续缓慢增长。俄罗斯对乌克兰基础设施的袭击日益增多,可能会对2026–2027冬季月份的猪肉产量造成负面影响。由于能源短缺和运输困难,屠宰场及冷库的运营仍容易受到干扰。养猪户面临的劳动力短缺也将影响猪肉加工和分销业务。
猪肉价格持续下跌,加上进口猪肉产品数量增加,将推动2026和2027年猪肉消费小幅增长。猪肉一直是乌克兰常见且受欢迎的优质蛋白质来源。2025年最后一个季度牛肉价格上涨后,消费者转而增加了猪肉消费。
俄罗斯对食品运输和分销系统以及冷藏仓库的袭击在2026年春季和夏季有所增加,这可能成为影响2026–2027期间猪肉消费的重要因素。许多大型零售连锁企业因这些袭击而失去了配送中心,导致一些零售商不得不恢复直接从各生产商处收货的方式。另一些零售商则要求生产商分摊遭袭配送中心内货物损失的成本,分摊比例最高可达100%。尽管各方仍在谈判,但由于运输和分销成本上升,近期零售猪肉价格上涨似乎难以避免。
由于工业化养猪业的增长不足以弥补家庭养猪场猪群数量的下降,预计2027年猪肉进口需求仍将保持高位,达到45.000吨。凭借与乌克兰地理位置相近,以及与该国猪肉生产商长期以来的贸易关系,欧盟继续成为主要的猪肉进口来源,而加拿大是唯一另一个向乌克兰出口猪肉的国家。
28年9月2026日/ 美国农业部/ 美国。
https://www.fas.usda.gov