
谷物
谷物和油籽市场仍受到地缘政治和贸易领域高度不确定性的影响。俄罗斯与乌克兰之间的战争持续升级,对港口和物流基础设施的袭击阻碍了黑海地区的出口。不过,全球谷物供应充足,且需求转向其他产地,目前限制了价格上涨。
另一方面,美国和中国已将贸易休战延长至2027年1月,但仍未达成最终协议。中国继续履行购买美国大豆的承诺,但其实际采购量以及关税走势仍存在不确定性。此外,美元走强、利率不确定性,以及中东冲突导致的石油价格波动,也持续影响着农产品市场和基金活动。
在欧洲,欧盟玉米产量下降、进口需求增加后,动物饲料原料的供应尤其令人担忧。此外,EUDR法规在2027的实施情况尚不确定,这使得明年大豆粕的报价受到影响,并可能增加采购成本。与此同时,市场仍在关注天气、冬季播种情况以及全球需求的变化。
USDA于30月发布的库存报告令市场意外:美国玉米库存为53,2 Mt,比2025高35%,高于预期,引发基金大举抛售,并使芝加哥12月玉米期货跌破500 c/bu。大豆库存为8,6 Mt,比上年减少3%,与预期一致。小麦库存达到50,3 Mt,比2025减少14%;美国小麦产量基本持平,为41,7 Mt,略高于预期。
表1。USDA30年9月报告2026。
| USDA库存(十亿蒲式耳) | |||
|---|---|---|---|
| USDA 2026年9月 | 平均预估 | USDA 2025年9月 | |
| 玉米 | 2.095 | 1.918 | 1.551 |
| 大豆 | 0.315 | 0.324 | 0.325 |
| 小麦 | 1.846 | 1.889 | 2.134 |
| 美国小麦产量 26/27(十亿蒲式耳) | |||
|---|---|---|---|
| 美国农业部 9月 2026 | 平均预估值 | 美国农业部 8月 2026 | |
| 小麦总量 | 1.534 | 1.524 | 1.531 |
| 冬小麦 | 1.019 | 0.988 | 0.990 |
| HRW小麦 | 0.466 | 0.462 | 0.463 |
| 软红冬小麦 | 0.294 | 0.288 | 0.287 |
| 软质小麦 | 0.259 | 0.239 | 0.240 |
| 春小麦 | 0.450 | 0.471 | 0.474 |
| 硬粒小麦 | 0.065 | 0.066 | 0.066 |
布伦特原油在过去一个月波动剧烈,从 94,65 usd/桶升至 108,75 usd/桶的高点,随后于昨日回落,收于 100,20 usd/桶。价格仍受到美国与伊朗之间的冲突以及霍尔木兹海峡关闭的影响,不过两国间的间接谈判已使部分风险溢价回落。此外,OPEC+ 决定维持 11 月产量不变、计划释放战略储备,以及沙特通往红海的输油管道部分恢复,也对市场产生影响。市场将继续密切关注华盛顿与德黑兰能否达成协议,因为任何外交进展或军事局势再度升级都可能引发价格大幅波动。
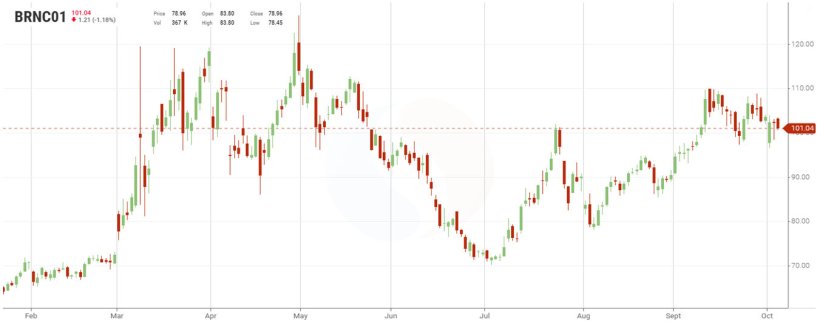 图表 1。布伦特原油价格走势(来源:sitagri)
本月,BDI 升至 3.148 点,远高于过去五年的平均水平。尽管该指数上涨,农产品海运费率仍保持稳定,没有显著变化。黑海局势仍在影响乌克兰出发航线的运费报价。另一方面,随着厄尔尼诺现象到来、水位下降,巴拿马运河的船舶通行量开始减少,这可能给海运成本带来新的压力。
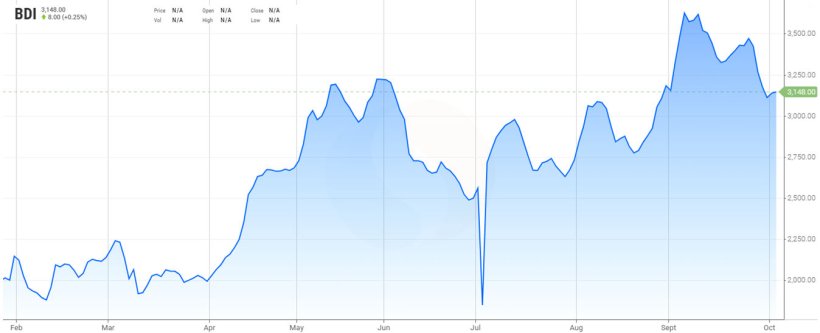 图表 2。波罗的海干散货指数(海运费率指数)走势(来源:https://es.tradingeconomics.com/commodity/baltic)。
天气仍将是影响农产品市场的关键因素。在美国,预计未来约十天将更加干燥、温暖,有利于加快玉米和大豆收割;加拿大初期也将持续干燥。在欧洲,降雨将从西部到来,西班牙部分地区将出现强降雨;东欧、乌克兰和俄罗斯则将继续干燥,不利于冬季谷物播种。在巴西,南部将持续出现丰沛降雨,中部地区墒情将有所改善,但气温仍偏高。最后,澳大利亚将在周末前后迎来降雨,而南非将继续干燥,气温也将上升。
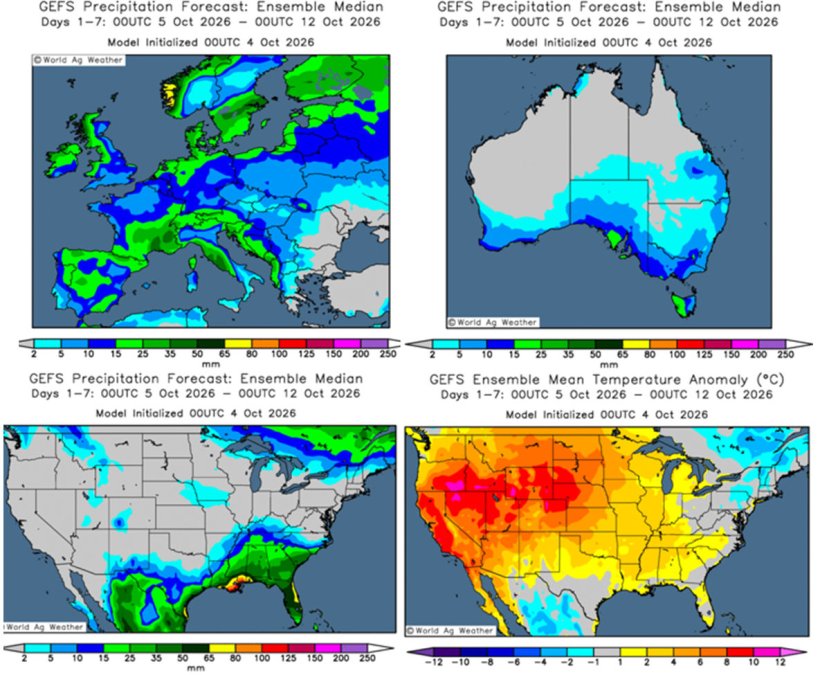 南半球和欧洲天气预报(来源:Grads/Cola)
在9月报告中,USDA(表 2)上调了 2026/27 作物年度全球小麦产量预期,增加 3,1 Mt 至 822,4 Mt,同比减少 21,6 Mt。这主要是由于澳大利亚(+3Mt)、加拿大(+1Mt)、乌克兰(+600 千吨)和阿根廷(+500 千吨)产量恢复,而哈萨克斯坦(-1Mt)、俄罗斯(-500 千吨)和欧盟(-400 千吨)产量下降。
2026/27 年度全球玉米产量大幅减少 7,9 Mt,降至 1291 Mt(比上一作物年度低 39,9 Mt),原因是美国(-5,4Mt)、印度(-2Mt)和俄罗斯(-700 千吨)产量下降,而欧盟产量上升(+400 千吨)。值得注意的是,欧盟和中国的进口量分别稳定在 23,5 Mt 和 5 Mt;中国是全球第三大进口方,仅次于墨西哥和欧盟。
表 2。USDA 9月对谷物产量的预测 2026 及其与8月预测 2026 的差异(Mt)。
| 2025/2026 | 2026/2027 | |||
|---|---|---|---|---|
| 全球产量(Mt) | ||||
| 小麦 | 844,0 | 0,6 | 822,4 | 3,1 |
| 玉米 | 1330,8 | 0,9 | 1291,0 | 7,9 |
| 欧洲产量(Mt) | ||||
| 小麦 | 157,1 | 0,0 | 145,8 | 0,4 |
| 玉米 | 56,8 | 0,0 | 50,6 | 0,4 |
据 USDA 称,在 2025/26,全球小麦产量增加 600 千吨,达到 844 Mt,比 24/25 高 44,9 Mt,这得益于加拿大产量增加(+600 千吨);全球玉米产量增加 900 千吨,达到 1330,8 Mt,比一年前增加 95,8 Mt,其中巴西产量增加(+1Mt)。值得注意的是,欧盟进口量上调 500 千吨,达到 19 Mt,而中国进口量仍为 4 Mt。
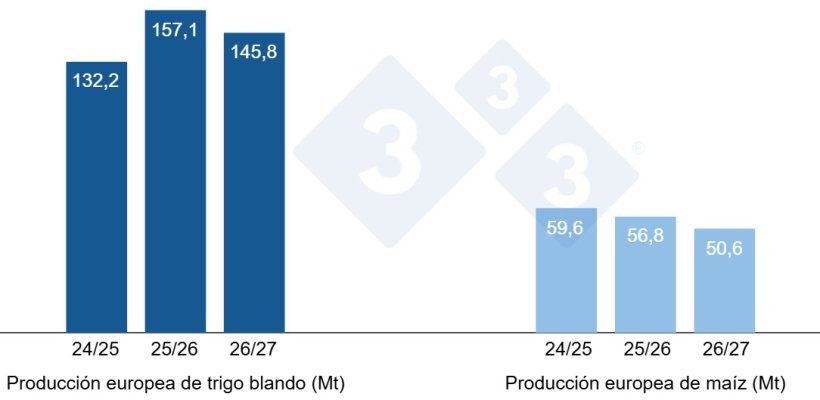 图 3。欧洲软质小麦和玉米收成预测(来源:USDA)。
根据图 4,对于 2026/27 营销年度,欧盟委员会将软质小麦产量预测较 7 月下调 0,2 Mt,至 124,2 Mt(比 2025/26 少 11,1 Mt);将玉米产量预测下调 3,6 Mt,至 48,3 Mt(比 2025/26 少 11,9 Mt)。相反,大麦产量预测上调 2,6 Mt,至 53,6 Mt,不过这一数字仍比上一营销年度低 2 Mt。
对于 2025/26 营销年度,软质小麦产量维持在 135,3 Mt(比 24/25 高 24,3 Mt),玉米产量维持在 60,2 Mt(比一年前高 1 Mt),大麦产量维持在 55,6 Mt(比 24/25 高 6,9 Mt)。
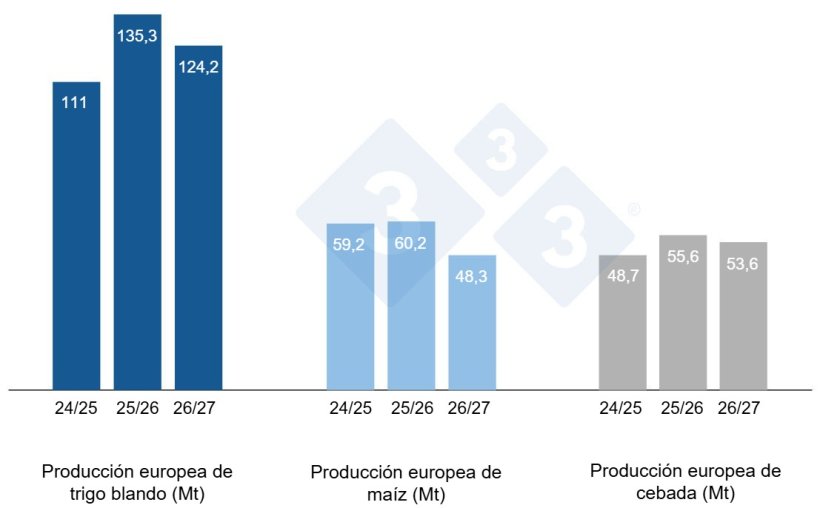 图表 4。欧盟委员会对软质小麦、玉米和大麦的预测(来源:欧盟委员会)。
从价格差来看,塔拉戈纳港即期玉米价格约为 246 欧元/吨(比 8 月初高 2 欧元);塔拉戈纳港即期小麦价格约为 250 欧元/吨(比 8 月初的水平高 8 欧元,比玉米价格高 4 欧元)。莱里达目的地大麦价格约为 245 欧元/吨(比 8 月初高 15 欧元,比莱里达目的地玉米价格低 13 欧元)。尽管期货价格回调,谷物价格仍有所上涨,这与农民惜售、欧元兑美元走弱有关,同时地缘政治持续给市场带来波动;此外,9 月 24 日习近平与特朗普会晤,关于中国可能新增农产品采购一事并无新消息。
国产小麦价格比港口价格高 10 欧元,为 260 欧元/吨,与法国小麦价格持平。国产玉米价格比港口价格高 12 欧元,为 258 欧元/吨,目前没有法国玉米报价。
油籽
与 8 月初相比,豆粕价格上涨 70 欧元/吨,至 440 欧元/吨;随着期货价格上涨,加之欧元走弱,以及对 12 月 31 日实施 EUDR 的担忧。葵花籽粕价格上涨 43 欧元/吨,至 335 欧元/吨,跟随豆粕上涨;同时,市场交投清淡,且受黑海局势影响,人们担忧供应情况。菜籽粕价格上涨 45 欧元/吨,至 330 欧元/吨,跟随油籽综合市场普遍上涨;不过,该市场的担忧较少,供应紧张程度也较低。
8 月和 9 月期间,豆油价格上涨 75 欧元/吨,至 1226 欧元/吨;石油价格为植物油提供支撑,NOPA 最新报告也为价格带来一定支撑,美国库存偏紧。棕榈油价格上涨 10 欧元/吨,至 1140 欧元/吨,受到厄尔尼诺风险影响。动物脂肪价格上涨 60 欧元/吨,至 1165 欧元/吨,市场需求略有增加,供应有限。
欧元/美元汇率
过去一个月,欧元兑美元贬值(图表 5)。
过去一个月,欧元兑美元下跌 3,6%,至 1,1177。美元走强、利率和美国国债收益率上升,提升了美元资产的吸引力,对欧元构成压力。在欧洲,经济增长疲弱、对欧洲央行进一步加息的疑虑,以及法国和德国的政治与预算不确定性,都对欧元构成压力。此外,中东局势紧张和油价上涨增强了美元作为避险资产的地位。
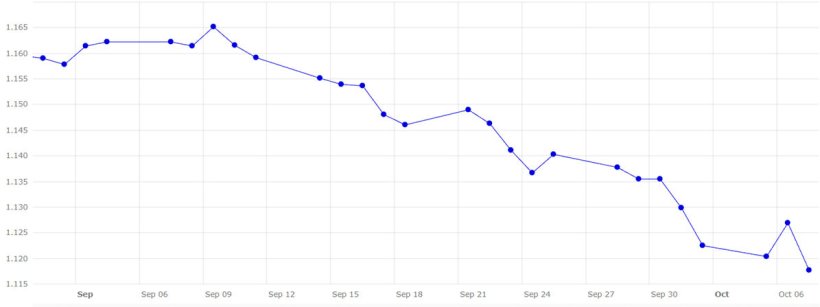 图表 5。9月和10月初欧元兑美元汇率走势(来源:欧洲中央银行)。
下个月,我们应密切关注中东和俄罗斯—乌克兰冲突、其对石油和黑海运输流量的影响,以及欧元兑美元汇率走势和美联储与欧洲央行的利率决策。在农产品市场,我们将关注美国农业部(USDA)和巴西国家商品供应公司(CONAB)的后续报告、美国作物收获进度、欧洲冬季作物播种情况、南美天气以及厄尔尼诺现象可能到来的影响。中国对美国农产品的采购、基金活动和贸易紧张局势,以及《欧盟零毁林条例》(EUDR)的影响和乌克兰玉米的供应情况,也将是关键因素。