
涨猛了,猪价上涨“势如破竹”!
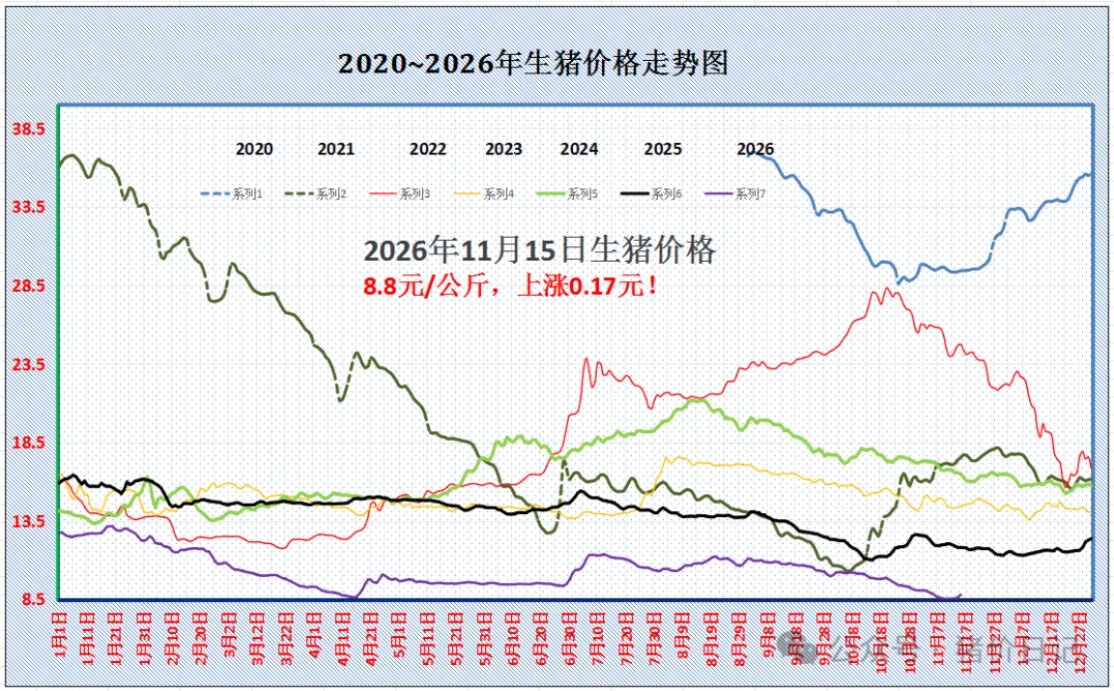
时光荏苒,11月即将过半,近期,国内猪价呈现“超跌反弹”的局面!此前,由于季节性需求旺季不旺,传统中秋以及国庆双节,需求边际支撑不足,受饮食习惯变化,市场替代消费增多,国内人口结构以及劳动密集型产业变化,多重影响下,需求对于猪源承接不住!养殖端面临被动压栏的现象,此前两月,集团猪企月均出栏计划环比增加,但是,实际月均出栏计划完成较差,产能进一步滞后!
|
生猪行情预测(仅供行业参考) |
||||
|
分区 |
省市 |
11.15 |
均重 |
涨跌 |
|
华东 |
上海 |
9.15 |
120kg |
0.25 |
|
山东 |
8.95 |
120kg |
0.15 |
|
|
安徽 |
9.1 |
120kg |
0.2 |
|
|
浙江 |
9.15 |
120kg |
0.25 |
|
|
江苏 |
9.15 |
120kg |
0.25 |
|
|
福建 |
9.7 |
120kg |
0.2 |
|
|
华中 |
江西 |
9.05 |
120kg |
0.2 |
|
湖北 |
8.55 |
120kg |
0.1 |
|
|
河南 |
8.8 |
120kg |
0.2 |
|
|
湖南 |
8.4 |
120kg |
0.2 |
|
|
华南 |
广东 |
9.8 |
120kg |
0.25 |
|
广西 |
8.8 |
120kg |
0.2 |
|
|
海南 |
8.4 |
120kg |
0 |
|
|
华北 |
北京 |
8.95 |
120kg |
0.2 |
|
天津 |
8.95 |
120kg |
0.2 |
|
|
山西 |
8.65 |
120kg |
0.2 |
|
|
内蒙 |
8.75 |
120Kg |
0.1 |
|
|
河北 |
8.95 |
120kg |
0.2 |
|
|
东北 |
黑龙江 |
9.1 |
120kg |
0.1 |
|
吉林 |
8.6 |
120kg |
0.05 |
|
|
辽宁 |
8.65 |
120kg |
0.1 |
|
|
西北 |
陕西 |
8.45 |
120kg |
0.1 |
|
新疆 |
8 |
120kG |
0.15 |
|
|
甘肃 |
8.6 |
120kg |
0.2 |
|
|
西南 |
重庆 |
8.5 |
120kg |
0.3 |
|
四川 |
8.85 |
120kg |
0.3 |
|
|
云南 |
9.05 |
120kg |
0.2 |
|
|
贵州 |
8.2 |
120kg |
0.15 |
|
全球生猪周期同步探底:跨区域产能共振过剩,外需丧失托底能力
监测口径:11月12日国内生猪出栏均价8.55元/公斤。当前本轮下行区别于传统单一国家周期波动,呈现全球性产能同步释放、贸易通道收缩、消费协同走弱的复合特征,中国、欧盟、北美、南美、东南亚主产区养殖端普遍进入成本线以下,仅前期主动去化基础种猪产能的区域具备盈利韧性。在全球贸易流通受阻背景下,外部市场不存在供需缺口,无法形成对国内猪价的边际拉动,周期拐点锚定在全球基础繁殖种群的实质性、持续性去化。
|
区域 |
价格指标 |
成本/盈亏平衡线 |
盈亏情况 |
核心配套数据 |
|
中国 |
11月12日生猪均价8.55元/公斤 |
- |
行业深度亏损 |
牧原前三季度归母净利润- 93.2亿元;温氏前三季度归母净利润- 49.6亿元;9月末能繁母猪同比- 10.7%;前三季度出栏同比+ 1.4%,猪肉产量+ 3.2% |
|
欧盟 |
第44周猪价同比- 14.4%;仔猪价同比- 26.3% |
- |
亏损,农场经营难持续 |
上半年对华猪肉出口同比- 20%;屠宰企业Vion反馈区域供给饱和;丹麦皇冠提示当前价格不可持续 |
|
英国 |
猪价由2025年8月208便士/公斤回落至178便士/公斤 |
完全成本207便士/公斤 |
三季度单头平均亏损25英镑 |
近半数养殖户收到屠宰企业终止收购合同通知;73%计划减群或退出;生猪生物周期约10个月,通知期仅6个月 |
|
加拿大安大略省 |
11月6日当周基准价同比- 30.7% |
- |
9月单头盈利15.18加元,10月转亏,单头亏20.06加元 |
10月豆粕价格同比+ 44.5% |
|
巴西巴拉那州 |
9月活猪5.17雷亚尔/公斤,同比- 27.8% |
完全成本6.13雷亚尔/公斤 |
亏损 |
9月豆粕现货同比+ 27.5% |
|
越南 |
11月12日活猪均价4.8万越南盾/公斤 |
5.5~5.9万越南盾/公斤 |
亏损 |
- |
|
菲律宾 |
农场售价140–150比索/公斤 |
盈亏平衡线165比索/公斤 |
亏损 |
1–7月本土养殖合计损失279亿比索;11月9日起鲜冻猪肉及内脏暂停进口60天 |
|
美国 |
USDA预测四季度生猪均价同比降幅>15% |
- |
10月自繁自养含粪肥抵扣单头盈利0.34美元;不含粪肥抵扣单头亏5.25美元 |
自2020年9月以来种猪存栏仅两次小幅回升;今年9月1日种猪存栏同比- 1% |
|
俄罗斯 |
11月初商品猪批发价同比+ 11% |
- |
盈利 |
上半年出栏同比+ 4.3%,7月出栏同比+ 1.1%;同期肉鸡批发价同比+ 37% |