
好消息!猪价“倔强”上涨,季节性上涨“拐点”来了?


  时光荏苒,进入11月中旬,近期,国内生猪市场呈现持续“寻底”的走势,月初,由于生猪供应压力较大,前期集团猪企出栏计划完成欠佳,且,消费跟进支撑一般,多方养殖主体认卖积极,猪价承压下次!不过,随着阶段性生猪均价触底8.52元/公斤后,市场缺乏再降的基础,猪价已经刷新了近10年以来新低。尤其是,立冬到来,气温下降,季节性需求逐步改善,市场对于中大猪需求支撑陆续回暖,生猪市场迎来筑底的局面!那么,此番猪价“倔强”上涨,季节性上涨“拐点”是否兑现!具体分析如下:
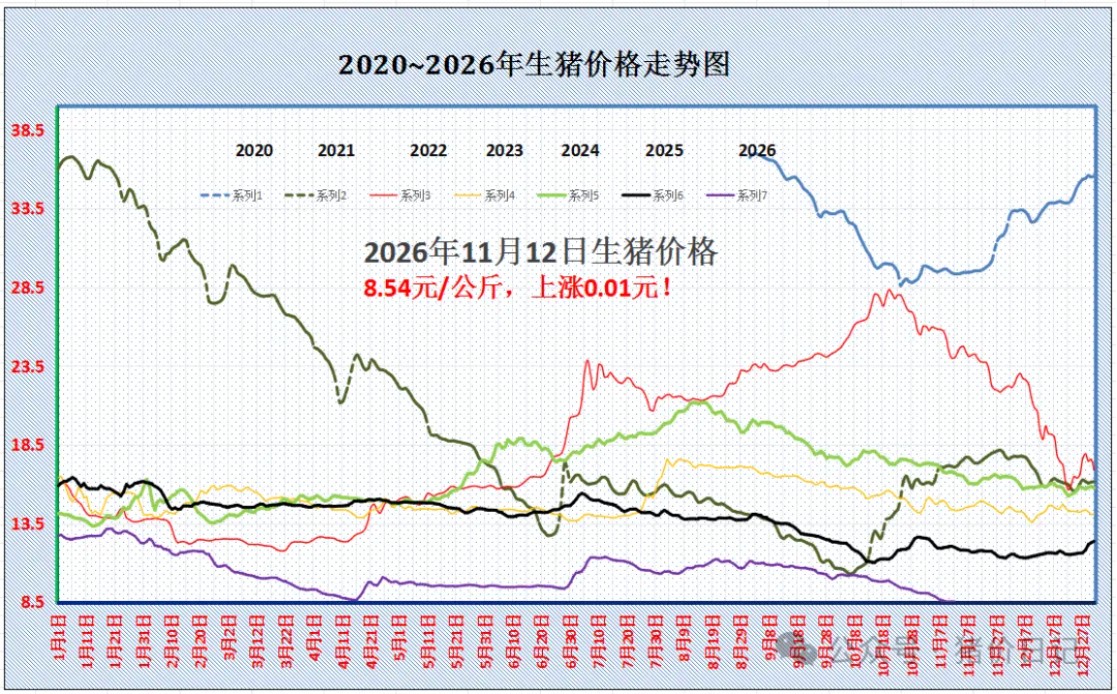
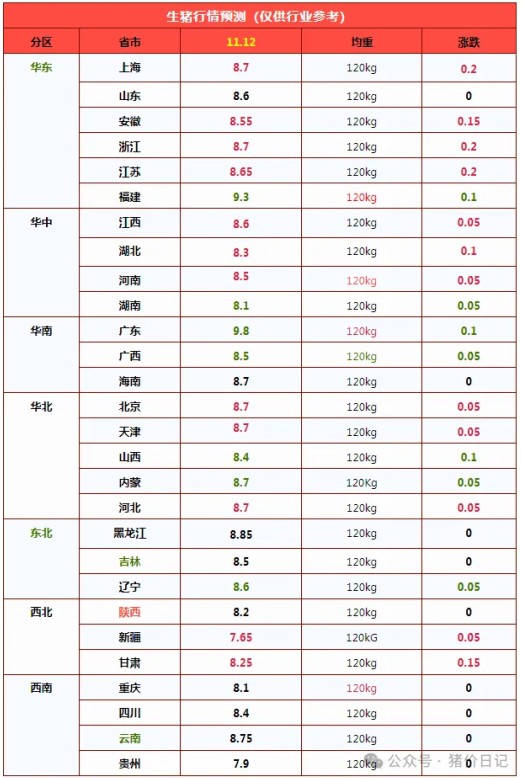
  据数据监测,11月12日,全国重点监测的南北7个产区,可监测的28个省市,全国生猪出栏均价在8.54元/公斤,环比昨日上涨0.01元/公斤,猪价止跌回暖,市场呈现涨跌互现的局面,但是,同比去年降幅依然较大,国内生猪市场仍处于周期性“低谷”!尤其是,相比9月初猪价累计下降23%左右。
 
2026年11月12日养猪业重要信息汇总

 好消息!猪价“倔强”上涨,季节性上涨“拐点”来了?

 周期底部,区域种源资产进入结构化出清阶段

 猪企10月销售成绩单出炉:猪价深跌、出栏分化,产能去化提速静待2027周期拐点 — 插图 1
 
  从地区来看,在全国南北市场,生猪出栏平均价与安徽地区8.55元/公斤相近,南北地区,华东、华中、西北以及华北多地猪价止跌上涨,华南以及东北零星报价偏弱!全国重点监测的28个地区,生猪报价在7.65-9.8元/公斤,主流地区生猪报价在8.4-8.7元/公斤左右!
 
  目前,在北方产区,东北、华北以及西北市场,其中,黑吉辽地区报价8.5-8.85元,山西以及河北报价8.4-8.7元,陕甘地区报价8.2-8.25元;在南方市场,西南、华南、华东以及华中地区,其中,川渝报价8.1-8.4元,江浙报价8.65-8.7元,河南报价8.5元/公斤,两广地区报价8.5-9.8元/公斤!
 
2026年11月12日养猪业重要信息汇总

 好消息!猪价“倔强”上涨,季节性上涨“拐点”来了?

 周期底部,区域种源资产进入结构化出清阶段

 猪企10月销售成绩单出炉:猪价深跌、出栏分化,产能去化提速静待2027周期拐点 — 插图 2
 
  由此来看,11月12日,国内生猪市场,猪价呈现涨跌互现的局面,但是,上涨现象有所增多,下跌现象有所减少,市场呈现僵持偏强的局面,阶段性供需博弈激化,市场呈现“供需双增”的局面!
 
  在需求端,目前,季节性猪肉消费进入旺季!一方面,由于生猪价格持续低迷,终端市场猪肉价格偏低,国内前三级白条猪肉均价在11.85元/公斤左右,多地零售猪肉价格在8-9元/斤左右!猪肉价格较低,内销市场,居民消费积极性有所增加,尤其是,临池牛羊肉价格偏高,猪肉消费性价比回升;另一方面,立冬过后,气温大幅下降,北方地区居民补冬意愿有所增加,猪肉消费热度有所转强,屠宰场日均屠宰量增加,开工率逐步恢复,对于市场猪源承接能力也逐步转强!
 
  在供应端,生猪以及猪肉供应整体宽松!一方面,生猪出栏压力存在,近期,受养殖持续亏损,各方养殖主体陷入资金断裂的风险,社会面以及集团猪企认卖回笼资金的意愿偏强,前期补栏低价标猪的二育,阶段性中大猪挺价信心不足,出栏意愿偏高。尤其是,立冬到来,北方天气转凉,猪场疫病风险加大,养殖端恐慌出栏心态存在;另一方面,由于前期母猪存栏基数偏高,且,产能效率大幅提升,这对冲母猪减量带来的影响,集团猪企11月出栏计划偏多,受社会面猪场增量出栏,月内,部分猪企出栏计划完成一般,头部以上猪企仍有增量出栏的现象!
 
  由此分析,在供需博弈下,市场呈现涨跌拉锯的走势!不过,随着气温下降,猪肉价格较低,内销市场需求跟进或将逐步改善,季节性猪肉需求进入旺季,预计,猪价缺乏再降的空间,市场或迎来周期性上涨的“拐点”,但是,考虑到当前供应端压力,短暂猪价缺乏显著上涨的机会!重点关注市场购销情绪的变化!

周期底部,区域种源资产进入结构化出清阶段


  生猪产业本轮深度磨底过程中,债务履约、破产资产处置、主体管理层迭代同步发生。天兆猪业黑龙江板块进入破产强清程序、种场设施分拆挂牌处置;而作为债权方的金新农,在了结一笔对天兆的应收货款诉讼同时,自身面临大额经营性亏损、高资产负债约束,启动管理层调整。债权债务两端主体同步承压,是本轮周期种猪赛道重资产出清、区域种源供给格局重构的典型样本。

  2026年11月6日,金新农披露累计诉讼仲裁进展公告:全资子公司哈尔滨远大牧业作为原告,就买卖合同纠纷起诉黑龙江天兆猪业、四川天兆猪业,涉案本金270.15万元,案件状态为已结案。该笔应收款诉讼闭环的时间窗口,与黑龙江天兆猪业破产资产处置高度重合。
 
  依托阿里拍卖破产强清平台的公开信息,黑龙江天兆由破产管理人主导、法院监督,采用分品类拆解处置模式,不再整体打包拍卖:标的覆盖种猪养殖厂房、附属构筑物、养殖成套设备、异味发酵床厂房、转运车辆等独立资产包,多批次在10–11月集中挂牌,其中核心批次开拍时间为2026年11月11日,部分标的已完成处置。将发酵床厂房单独剥离为独立竞买标的,意味着清算端优先考虑资产的可分拆价值,也反映该场属于标准化生物安全闭环的种用生产单元,而非普通商品育肥场。
 
  种源资产处置的分化结果,将形成两种截然不同的区域供给冲击,核心差异在于资产功能存续性。若由具备种猪生产资质、生物防疫体系的同业主体接盘并保留种场功能,则属于存量产能权属转移,区域二元母猪、纯种引种供给仅发生经营主体更替,区域种源有效产能不发生永久性衰减;若资产受让方变更用地用途、剥离养殖功能,则该成熟本地化种源节点永久性出清。
 
  种猪产业具备显著的防疫半径约束,区域种源场是东北中小规模猪场稳定引种、降低跨区调运疫病风险的核心供给底座。节点出清不会立刻传导至全国生猪现货价格,但会抬升区域引种交易成本、拉长引种排期,削弱区域主体补栏弹性,拉长东北板块产能修复节奏。
 
  作为债权人的金新农,基本面同样处在周期压力窗口。公开财报数据显示,公司2026年前三季度归母净亏损5.42亿元,资产负债率上行至84%。在现金流与负债约束下,公司于10月30日完成董事会换届,赵祖凯回归出任总经理、法定代表人,开启新一轮经营治理调整。
 
  金新农业务底色为饲料主业+配套生猪养殖,这类“饲料+养殖”一体化标的在下行周期天然面临双向风险敞口:饲料端应收款与养殖客户的现金流强绑定,养殖深度亏损阶段,养殖主体违约、坏账计提概率抬升;养殖板块自身存栏折旧、饲料刚性成本持续侵蚀利润。本次对天兆的货款诉讼,正是饲料端下游养殖客户债务风险向上游传导的具象案例,债务人与债权人同步承受周期损失,是农牧产业链下行期应收链条风险共担的特征。
 
  放到行业维度,黑龙江天兆的分拆拍卖不是孤立事件。相较于商品育肥赛道,种猪赛道属于长周期重资产细分:核心种群保种、选育、疫病净化、生物安全运维刚性成本高,固定支出难以随猪价下行同步收缩,现金盈亏平衡点显著高于商品猪。在行业持续亏损、融资端对养殖主体信贷收紧的环境下,种猪企业现金流容错空间更窄,优先进入债务重组、破产清算序列。
 
  需要明确边界:单一区域单个种场资产处置,不改变全国生猪周期的核心驱动变量。全国能繁母猪存栏变化、年度消费基线、冻品储备调节、跨区域调运格局才是决定猪周期拐点的底层因子;局部种源节点的增减,属于供给结构变量而非总量变量,只改变区域引种效率、种猪溢价水平,无法提前或延后全国周期拐点。
 
  周期底部的产业出清,往往不是集中式的大规模关停,而是分散在破产公告、司法拍卖、诉讼文书、上市公司人事公告中的渐进式重构。一部分高负债、现金流断裂的存量种源产能出清退出;具备资金储备、育种体系、区域渠道优势的主体,通过司法拍卖低成本获取合规成熟场舍,完成产能的再配置。
 
  后续两个跟踪维度具备产业观测价值:第一,黑龙江天兆各资产包竞买主体资质与受让后投产规划,用来判断东北局部种源产能是换手续产还是永久退出;第二,金新农换帅后的经营策略,重点观察其客户风控体系调整、应收减值计提节奏、负债压降计划,评估饲料板块养殖端坏账的扩散风险。
 
  这些零散的司法与资本事件,共同决定下一轮上行周期启动时,国内种源供给的区域分布、引种成本结构以及中小养殖户的补栏选择权。

猪企10月销售成绩单出炉:猪价深跌、出栏分化,产能去化提速静待2027周期拐点


  11月9日晚间,正邦科技、神农集团、新五丰、天康生物、大北农、唐人神、克明食品集中披露10月生猪销售简报。叠加此前牧原股份、温氏股份、新希望发布的运营数据,上市猪企10月经营全貌浮出水面。当前行业猪价处在9.5–9.8元/公斤区间,环比普遍下跌6%–10%、同比跌幅超15%,养殖端深陷深度亏损。但在持续现金流压力之下,能繁母猪去化幅度持续放大,周期反转的前置信号正在积累,机构普遍将行情修复窗口指向2027年。

  一、出栏明显分化:头部控量为主,部分企业逆势放量
 
  从出栏结构来看,头部龙头整体选择收缩出栏节奏,中小猪企分化显著,背后是企业现金流、债务压力以及产能投放节奏的差异。
 

公司

10月出栏(万头)

出栏环比

出栏同比

1-10月累计出栏(万头)

10月销售均价(元/公斤)

均价环比

均价同比

10月生猪销售收入(亿元)

销售收入同比

牧原股份

591.30

-7.90%

-16.43%

6464.30

9.64

-6.90%

-16.54%

72.53

-29.79%

温氏股份

325.72

+9.00%

-16.33%

-

9.78

-9.02%

-15.47%

-

-

新希望

128.69

+12.92%

-4.87%

-

-

-

-

-

-

正邦科技

94.76

+12.50%

+4.38%

905.75

9.59

-8.56%

-

5.96

-12.69%

神农集团

42.84

-

+55.90%

303.25

9.83

-6.02%

-

-

-

天康生物

41.26

+14.23%

+0.59%

-

8.83

-9.81%

-

4.12

-24.26%

新五丰

38.47

-

-36.93%

-

-

-

-

-

-

唐人神

49.95

-

-19.33%

-

-

-

-

-

-

大北农

22.28

-14.01%

-39.29%

-

-

-

-

2.87

-46.75%

克明食品(兴疆牧歌)

6.23

-

+52.38%

-

-

-

-

-

-

 
  说明:数据来源为各公司公告;温氏为毛猪均价,其余为商品猪均价;天康出栏增量含羌都畜牧并表因素;克明为子公司兴疆牧歌数据
 
  牧原股份10月销售商品猪591.3万头,环比-7.9%,同比-16.43%;1–10月累计出栏6464.3万头,主动压减出栏的策略清晰。温氏股份10月肉猪出栏325.72万头(含毛猪、鲜品),环比小幅增长9%,同比依旧下滑16.33%;新希望出栏128.69万头,环比+12.92%,同比-4.87%。
 
  9日晚间披露的企业形成两条路线:一部分企业依托前期规划产能释放逆势增栏出栏。正邦科技10月生猪出栏94.76万头,环比+12.5%,同比+4.38%,1–10月累计出栏905.75万头,同比大增36.41%;神农集团出栏42.84万头,同比+55.9%;天康生物出栏41.26万头,环比+14.23%(增量包含羌都畜牧6月并入报表影响);克明食品子公司兴疆牧歌出栏6.23万头,同比+52.38%,核心来自新建产能投产释放。
 
  另一部分企业主动减产去产能,出栏规模大幅收缩。新五丰10月出栏38.47万头,同比-36.93%;大北农商品肥猪出栏22.28万头,环比-14.01%、同比-39.29%;唐人神出栏49.95万头,同比-19.33%。出栏量大幅下滑的企业,大多受高负债约束、亏损持续侵蚀现金流,选择主动压减产能、控制资本开支。
 
  二、猪价普跌,销售收入承压,行业亏损进一步加深
 
  价格端是这一轮行业压力的核心。汇总已披露简报,10月上市猪企生猪销售均价集中落在9.5–9.8元/公斤,仅天康生物均价8.83元/公斤,显著低于板块均值,为当前披露数据里最低值。
 
  牧原股份商品猪均价9.64元/公斤,环比-6.9%,同比-16.54%,当月销售收入72.53亿元,同比下滑29.79%;温氏股份毛猪均价9.78元/公斤,环比-9.02%,同比-15.47%;神农集团均价9.83元/公斤,环比-6.02%;正邦科技均价9.59元/公斤,环比-8.56%。
 
  量价共同拖累下,多数企业单月销售收入同比走弱。大北农商品肥猪销售收入2.87亿元,同比大幅下滑46.75%;天康生物销售收入4.12亿元,同比-24.26%;正邦科技销售收入5.96亿元,同比-12.69%。
 

指标

数值

解读

2026年10月能繁母猪存栏环比

-1.57%

连续9个月环比下降,降幅较9月扩大0.71pct,去化提速

高胎淘母猪折价系数(截至11月5日)

65.76%

淘汰母猪价格偏弱,养殖场主动淘母猪意愿增强

行业自繁自养完全成本中枢

10.5~11.5元/公斤

主流猪价持续低于盈亏线,深度亏损

板块10月猪价区间

9.5~9.8元/公斤

环比普遍跌6%-10%,同比普遍跌超15%

 
  数据来源:开源证券、涌益咨询
 
  结合行业成本中枢来看,国内自繁自养完全成本普遍在10.5–11.5元/公斤区间,板块主流猪价已经持续低于盈亏线,行业进入深度亏损区间。仔猪、商品猪双亏损格局形成,养殖户、规模场现金流持续消耗,淘汰母猪意愿持续抬升。涌益数据显示,截至11月5日,高胎次淘汰母猪相对商品猪折价系数降至65.76%,淘汰母猪价格走弱,反映主体主动清淘母猪的意愿增强。
 
  三、能繁母猪连续去化,四季度温和出清,去化节奏有望加速
 
  产能去化是本轮周期最核心的观察指标。开源证券援引样本数据:2026年10月能繁母猪存栏环比下降1.57%,降幅较9月扩大0.71个百分点,已经连续9个月环比下行。前期去化以散户、小型场被动淘汰为主,当前亏损持续蔓延,减产压力逐步传导至仔猪专业育肥主体,不再仅仅是商品猪养殖场。
 
  多家券商对产能出清节奏形成共识:
 
  开源证券判断,四季度大概率维持温和净去化;若猪价持续低位、亏损延续,2027年上半年主动淘汰母猪的速度将进一步加快;
 
  广发证券指出,三季度上市猪企业绩普遍承压,持续亏损倒逼产能加速出清;
 
  天风证券提到,中秋国庆旺季反弹落空,旺季验证需求偏弱,当前亏损仍在恶化,叠加疫病扰动、收储调控等因素,母猪加速去化的可能性进一步抬升。
 
  能繁母猪作为生猪供给的先行指标,其存栏变动传导至商品猪出栏大约滞后10个月。当前持续的母猪去化,并不会立刻改变短期供需,但是在持续累积供给收缩的动能,是2027年周期反转最重要的基础线索。
 
  四、短期需求难有强修复,腌腊季预期有限,拐点看明年供需重塑
 
  短期行情层面,机构普遍偏谨慎。11月中下旬食品厂腌腊备货启动,有望带动冻品消化;12月居民自制腌腊进入传统旺季,对鲜销需求形成一定托底。但整体生猪供给基数依旧偏高,腌腊属于季节性脉冲需求,很难扭转当前供需宽松格局,猪价大概率维持偏弱震荡运行,反弹高度受限。
 
  拉长维度看,市场主线已经从博弈短期季节性涨价,转向跟踪能繁母猪去化的持续性与幅度。随着母猪存栏持续下行,供给收缩效应预计在2027年逐步兑现,行业供需格局迎来边际改善。在周期反转过程中,企业分化会进一步放大。具备低成本体系、现金流稳健、负债压力可控的头部猪企,抗亏损能力更强,也将在猪价回暖阶段率先释放盈利弹性;高负债、高成本主体,则会在漫长亏损周期中持续出清,行业集中度有望进一步提升。
 
  小结
 
  10月猪企销售数据,印证了本轮猪价下行压力的真实性:旺季落空、均价破位、营收下滑,行业亏损压力倒逼产能出清。当下市场的核心矛盾不是短期腌腊能不能拉动一波涨价,而是这一轮亏损能否推动能繁母猪去化达到足够幅度。短期行情震荡磨底,风险尚未出清;但产能去化曲线已经拐头加速,周期底部的信号正在逐步积累。对于生猪板块而言,底部区间的核心观察指标,依旧是后续每个月能繁母猪存栏数据以及母猪淘汰力度,这将决定2027年周期反转的时点与弹性。

公司

10月出栏(万头)

出栏环比

出栏同比

1-10月累计出栏(万头)

10月销售均价(元/公斤)

均价环比

均价同比

10月生猪销售收入(亿元)

销售收入同比

牧原股份

591.30

-7.90%

-16.43%

6464.30

9.64

-6.90%

-16.54%

72.53

-29.79%

温氏股份

325.72

+9.00%

-16.33%

-

9.78

-9.02%

-15.47%

-

-

新希望

128.69

+12.92%

-4.87%

-

-

-

-

-

-

正邦科技

94.76

+12.50%

+4.38%

905.75

9.59

-8.56%

-

5.96

-12.69%

神农集团

42.84

-

+55.90%

303.25

9.83

-6.02%

-

-

-

天康生物

41.26

+14.23%

+0.59%

-

8.83

-9.81%

-

4.12

-24.26%

新五丰

38.47

-

-36.93%

-

-

-

-

-

-

唐人神

49.95

-

-19.33%

-

-

-

-

-

-

大北农

22.28

-14.01%

-39.29%

-

-

-

-

2.87

-46.75%

克明食品(兴疆牧歌)

6.23

-

+52.38%

-

-

-

-

-

-