
月初,待宰生猪市场供应已经充足。夏季气温过后,育肥猪的日增重再次上升,因此可供屠宰的生猪数量增加。与此同时,猪肉需求依然令人失望地疲软。屠宰企业能够轻松满足自身需求,对额外货源几乎没有兴趣。尤其是在加工肉和带骨分割肉的交易中,期待的提振因素未能出现。
猪价起初仍维持在每公斤屠宰重 1,45 €,但到月中首次下跌至 1,40 €。然而,市场尚未触底。十月底,主要屠宰企业再次施压,要求进一步下调价格。最终,报价再下跌八欧分,降至仅1,32 €。一个月内,生猪价格总计下跌了 13 欧分。对于许多已经连续数月承受巨大亏损的企业来说,经济状况急剧恶化。最近屠宰量甚至略有下降,屠宰重也保持稳定。尽管如此,市场仍缺少必要的需求来缓解压力。
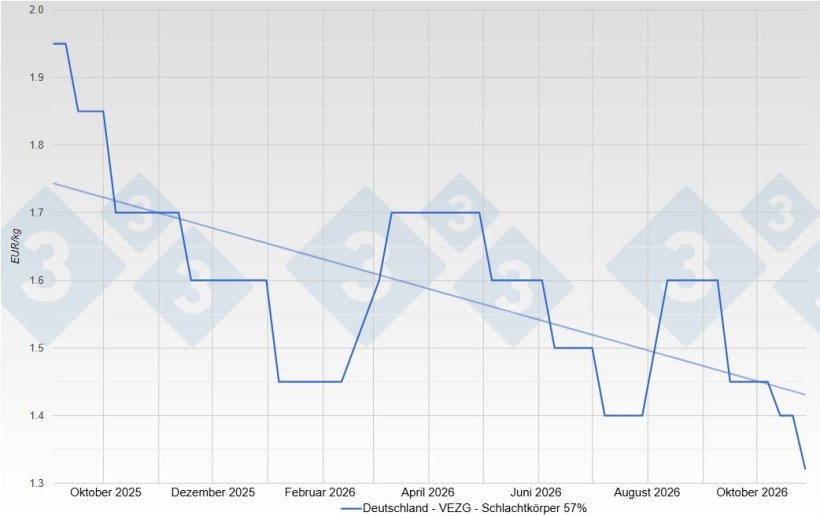 德国生猪价格 - VEZG - 胴体 57%
仔猪生产者也明显感受到了严峻的形势。仔猪供应始终充足,而育肥户因自身亏损而谨慎减少新进栏。仔猪价格在月内从 30,00 € 下跌至 25,00 欧元对于一头重 25 千克的仔猪。尤其是自由交易的仔猪越来越难以销售。
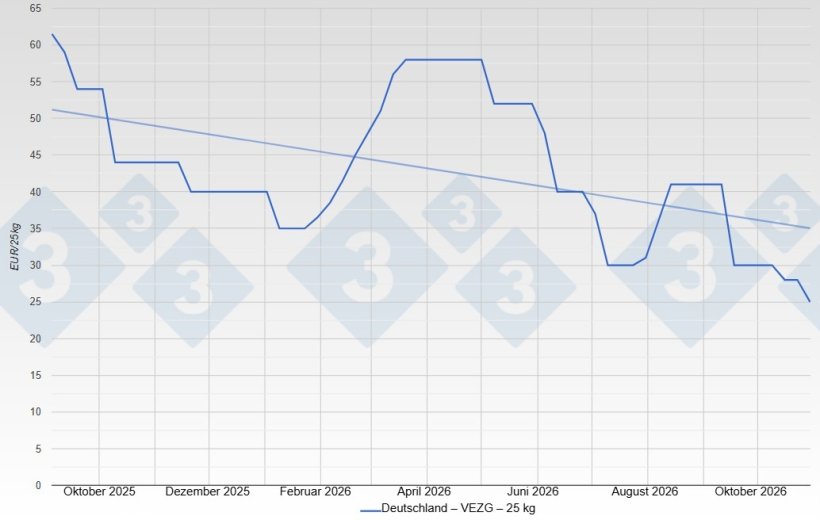 德国仔猪价格 – VEZG – 25 千克
母猪屠宰市场的情况也好不了多少。虽然供应的母猪大多都能售出,但母猪肉的销量仍低于预期。往年秋季通常出现的需求回升并未发生,而大量供应的廉价加工用肉加剧了竞争。该母猪价格最终停留在较低水平 0,58 €。
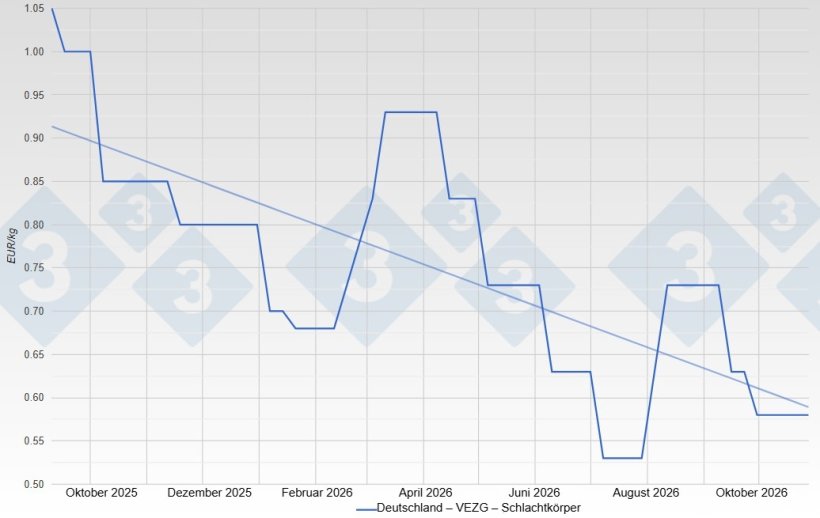 德国生猪价格 – VEZG – 胴体
德国肉类行业内部的发展也造成了额外的困扰,德国肉类行业。尤其是 Tönnies 和 Westfleisch,在多次要求进一步降价并一度威胁要减少屠宰量。虽然中型屠宰企业近期主要主张维持报价稳定,但市场领先企业仍在持续施压。鉴于经济状况本已紧张,这让生产者难以理解。
与此同时,食品零售业通过进一步开展肉类和香肠的促销活动,加剧了关于价值创造分配的讨论Aldi 和 Lidl 再次下调了许多产品的售价,而许多养猪户正为自己的经济前景而苦苦挣扎。
不过,在合同关系方面也出现了积极信号。经过与农业协会的深入交谈,Tönnies 同意在其供货合同中再次明确将独立的 VEZG 报价作为价格基准。这是提升透明度和规划确定性的重要一步。EDEKA Nordbayern Sachsen Thüringen 与 Bauernschätze 计划养猪户之间的争议也出现了进展。受到大量批评后,该地区公司撤回了立即解除合同的通知,但普通解约通知仍然有效。这两项进展都表明,可靠的协议和公平的市场环境如今在很大程度上决定着养殖场的未来。
国际猪肉市场也持续受到显著紧张局势的影响。法国和西班牙的猪价延续下行趋势。尤其是西班牙受非洲猪瘟影响,出口业务受到限制,给欧洲肉类市场带来压力。无法像往常一样销往第三国的肉类数量加剧了欧洲内部的供应压力。与此同时,来自中国的需求疲软 和 来自美国、巴西和俄罗斯的供应商之间的激烈竞争出口业务。
另一项发展趋势在……中显现出来荷兰。当地的生猪存栏量和屠宰量多年来一直在下降,导致屠宰行业面临日益严重的产能过剩。因此,Vion 计划在年底停止其 Apeldoorn 工厂的生猪屠宰业务。在丹麦,也显现出可能发生结构性变化的迹象。当地政府已暂停批准新建和扩建常规猪舍。丹麦农民协会正通过法律途径反对这一决定,并担心其会对投资和就业造成重大影响。从长远来看,此类变化可能影响欧洲的生猪供应。不过,短期内市场供应仍然充足。
展望未来几周,市场情绪相应地较为低迷。人们的希望越来越寄托于即将到来的圣诞节销售旺季,这通常会带动猪肉和加工产品的需求增强。不过,截至十月底,人们期待的提振作用基本尚未显现。即使是中型屠宰企业,也对近期大幅降价能否真正带动肉类销售回暖表示怀疑。关键在于食品零售业和加工业是否会显著增加订货,同时来自欧洲额外肉类供应的压力是否会减轻。
在这些条件下,快速且持久的复苏似乎难以实现仔猪市场也可能要等到育肥户重新恢复更多信心后,才有望出现趋势逆转。从中期来看,一些欧洲国家生猪存栏量下降可能会缓解市场压力。但在此之前,许多德国农场的经济负担仍然十分沉重。
十月有力地表明,单靠降低猪肉价格并不能解决肉类市场疲软的问题。相反,持续的亏损阶段可能会进一步加快生猪养殖业的结构转型。因此,对农民来说,关键问题仍然是:人们期待的需求回暖能否及时到来,从而至少使市场趋于稳定。经历了如此艰难的十月后,即便能实现这一点,也将是重要的第一步。