
今年迄今,英国猪肉供应量一直相对较高,且顽固地与需求脱节;再加上欧盟猪价大幅下跌,共同导致了我们当前所处的市场低谷。
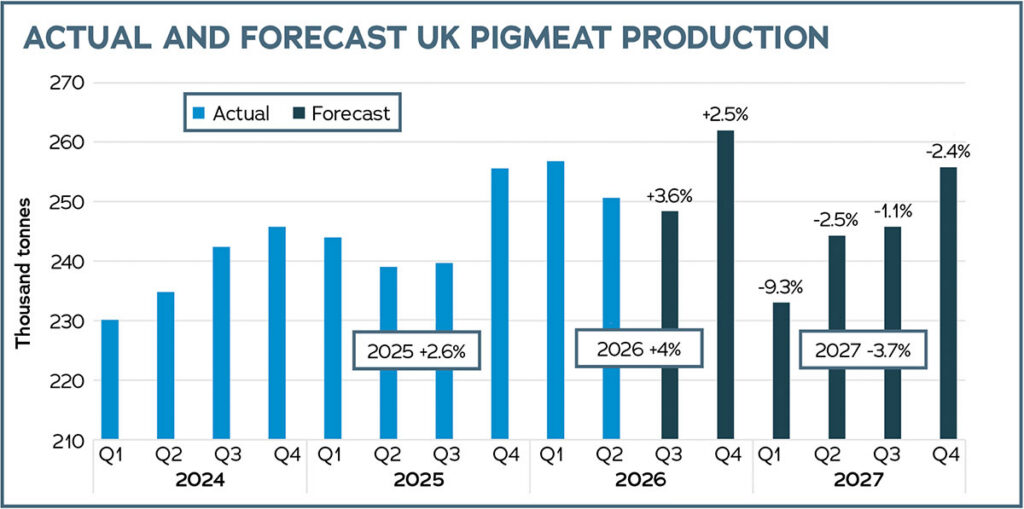
据 AHDB 修订版《猪肉市场展望》,预计今年英国猪肉产量将增长4%,达到略高于1mt。不过,明年产量应会回落至与2025年记录的水平相近。
AHDB 畜牧业分析师 Adam Chowdry 发布的这份更新涵盖供应链的各个方面,包括繁育母猪群、屠宰数量和肉类产量、贸易及需求,旨在理清承压的英国养猪业接下来将走向何方。
“对生产者而言,重要的不只是今年预计产量将下降,还要看这一变化背后的原因,以及它对2027之后的行业可能意味着什么,”Chowdry 先生说。
Defra 月度数据显示,今年前九个月,英国猪肉产量同比增长4.3%,达到754,000t;推动这一增长的因素包括合格生猪屠宰量增加,同比上升2.4%,达到7.9m 头,尽管九月份有所回落,以及胴体重量增加。
英国各地的屠宰量情况不一。今年迄今,英国大不列颠地区合格生猪屠宰量同比上升3.8%,达到6.5m 头;北爱尔兰的数字则同比下降3.3%,为1.42m 头。
“原本预计年初就会消化的生猪积压,反而一直持续到盛夏,”
乔德里先生说。“这种情况给企业带来的影响,很大程度上取决于企业处于供应链的哪个环节。”
预计英国全年猪肉产量约为1.02吨,同比增长4%,在此基础上,2025年产量增长了2.6%。预计经检验的生猪屠宰量将增加2.7%,达到10.71百万头,胴体平均重量为92千克。
预计Q3产量同比增长3.6%,Q4则增长2.5%。重量在Q3恢复正常,预计将与2025大致持平,这意味着迄今为止,2026年下半年的增长由屠宰头数增加所支撑。不过,近几周胴体重量已开始再次上升。
2027年预测
预计2027年猪肉产量将回落3.7%,至约979,100吨。这主要是因为预计经检验的生猪屠宰量将下降3%,至10.39百万头;由于市场形势严峻,生产者作出应对,繁殖猪群规模因此缩小。与此同时,胴体重量预计将下降0.8%,至91.2千克。
预计产量降幅最大的是Q1。AHDB预测产量同比下降9.3%,主要原因是经检验的生猪屠宰量较Q1 2026下降7.6%;当时积压达到峰值,胴体重量也因此受到推高。
不过,乔德里先生指出,2026年底前后的屠宰能力可能会成为问题。行业报告显示,在一年中最繁忙的季度,每周约有10,000头未签约生猪可能无法获得屠宰安排。
“如果可供出栏的生猪与屠宰加工能力之间的缺口扩大,可能会导致积压再次持续到 2027 年初,而我们的 Q1 预测并未假设这种情况。另一种可能是,在现货市场出售的生猪可为加工商提供更便宜的货源,从而对更广泛的市场价格造成下行压力,”他说。
总体而言,预计 2027 年的产量将与 2025 年大致持平,因为胴体重量有所增加,这得益于遗传改良以及每头母猪年产仔数的提高,抵消了屠宰量略有下降的影响。“不过,这些因素预计只能部分抵消屠宰量下降的影响,无法消除繁殖母猪群缩减带来的长期影响,”Chowdry 先生说。
繁殖母猪群
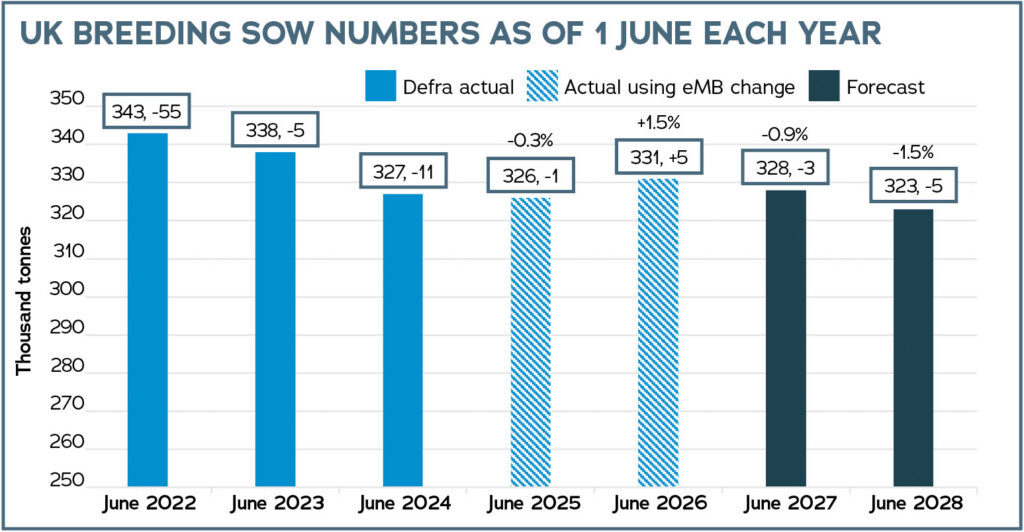
AHDB 估计,2026 年 6 月,英国雌性繁殖母猪群约为 331,000 头,较 2025 年 6 月增加 1.5%,因为良好的利润率促使生产者保留或增加母猪数量。
根据 Electronic Medicines Book (eMB) 的更新数据,AHDB 将其 2025 年 6 月的估算值从 2 月展望中的 320,000 头上调至 326,000 头。这意味着较 2024 年仅下降 0.3%,而非此前假设的 2.1%。
Defra 的 2026 年 6 月英格兰调查结果显示,雌性繁殖母猪群增加了 3.4%。但 Chowdry 先生表示,对此应谨慎看待,因为此前报告称 2025 年 6 月该群体下降了 5.3%。
因此,他表示,今年增幅中的一部分可能反映的是从较低基数回升,而不是母猪群本身出现了同等幅度的增长。
生产效率也发挥了重要作用。AHDB 估计,自 2024 年以来,每头母猪年产仔数增加了 4%,这是因为遗传改良提高了窝产仔数和仔猪存活率。“这与此前估计更大的母猪群相结合,有助于解释为何屠宰量超过预期,并对当前的供过于求造成了重大影响,”他说。
展望未来,AHDB 预测,到 2027 年 6 月,母猪群规模将缩减 0.9%,至 328,000 头;随后到 2028 年 6 月,还将进一步下降 1.5%,至 323,000 头。
“预计截至 2026 年持续的净利润为负将促使部分生产者减少母猪数量,其对产量的影响将在随后一年逐渐显现。改用灵活式分娩系统尤其值得关注,并可能使这一影响进一步加剧。”Chowdry 先生补充道。
“灵活式分娩栏需要的空间明显大于传统系统。如果新建猪舍无法获得规划许可,改造现有设施可能意味着需要减少母猪数量。母猪数量的年度降幅看起来可能相对有限,但这很重要,因为这会影响整个行业赖以运作的生产基础。”
AHDB 预计,全国母猪群最终将在 2029 年稳定在约 323,000 头,因为供应收紧将支撑价格和利润率,使母猪群规模比 2020 年小约 20%。
贸易
预计英国猪肉出口将在 2026 年增长 16%,增长主要集中在上半年,由爱尔兰和日本市场带动。“国内供应充足、英国生猪价格走弱,使英国猪肉产品在海外更具竞争力,也促使加工企业寻找渠道消化过剩生猪,”Chowdry 先生说。
预计出口将在 2027 年回落 12%,因为国内产量和可供出口的盈余减少;不过,预计出货量仍将比 2025 年水平高 2.5%。在国内供应充足且零售端持续支持英国猪肉的情况下,预计英国猪肉进口将在 2026 年下降 3%。
AHDB 预测,猪肉进口将在 2027 年增长约 2%,反映出国内供应趋紧以及欧洲价格折让;但进口量仍将低于 2025 年水平,因为出口减少会使更多英国猪肉留在国内市场。
需求
截至6年9月的一年中,零售猪肉消费支出同比下降1.1%,而外出就餐购买量下降2.7%。预计2026年猪肉总需求将同比下降2%,随后在2027年进一步下降1%。
在零售领域,加工猪肉持续面临困难,因为消费者关注健康;而初级分割肉表现良好,其中猪肉碎的销量同比增长33.5%。
生猪价格
预计在2026年剩余时间内,价格仍将承压。预计大量未签订合同的生猪将进入市场,增加圣诞节前的供应,同时欧盟价格较低。
不过,预计2027年价格将“逐步走稳”。“预计英国生猪产量将下降,持续的负利润可能促使一些养殖场缩减猪群,进一步收紧2028年的供应。不过,消费略有下降以及欧盟价格折扣幅度较大,预计将限制价格涨幅,”Chowdry先生说。
“前景并非一味悲观。预计2026年实现的增长表明,该行业有能力提高产出,而生产力提升将继续提供支撑。但证据表明,2027年的供应将更加受限,随后2028年母猪数量还将面临进一步压力。
“当前关于猪舍、猪群规模和未来投资的决策,将决定市场状况变化时该行业能够多迅速地作出响应。对生产者而言,核心问题是如何维持这种生产能力。”