
在于9月发布的《畜牧业与家禽:世界市场与贸易》报告中,美国农业部预测,由于中国和欧盟产量下降,2027年全球猪肉产量将下降0.7%;与此同时,西班牙的非洲猪瘟(ASF)和中国需求疲软将重塑国际贸易。
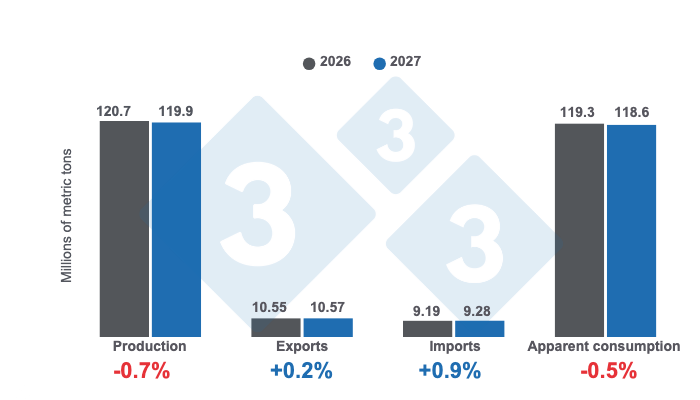
2027年全球生猪养殖供需平衡预测,年度变化。由3tres3拉丁美洲根据 FAS - USDA 数据编制。
总体预测
- 预计2027年全球猪肉产量将小幅下降,因为中国和欧盟的减产将超过巴西、越南和美国的增产。中国减产的原因是政府主导的生猪存栏压减以及该行业盈利能力低下;欧盟方面,2026年国内供应充足以及环境法规带来的压力将抑制产量。
- 继2026年增长后,预计全球出口基本保持不变,因为巴西、中国、美国和墨西哥的出口量增加将抵消欧盟出口量的下降。在2026年,出口供应增加导致国际价格走弱:截至七月,欧盟出口单位价值下跌近9%,巴西下跌2%,美国则小幅下跌。主要进口国利用了这一供应,截至六月,日本采购量增长5%,韩国增长18%,菲律宾增长1%——菲律宾此前在2025年创下纪录高位,且国内生产正在恢复。然而,这些国家的猪肉库存截至七月仍持续增加,导致韩国和菲律宾的进口增速停滞,日本下半年进口增速放缓,从而加剧出口商之间的竞争。
- 这一时期的扰动因素是 2025 年 11 月在西班牙野猪中检测到 ASF,这是自 1994 年以来的首例此类病例。作为西班牙猪肉第二大非欧盟市场的日本,以及马来西亚和台湾,继续实施限制措施。相比之下,中国和韩国迅速实施了区域化措施;菲律宾——西班牙猪肉第五大非欧盟市场——于 2026 年 5 月认可了该措施。尽管疫情暴发,西班牙通过将产品转销至其他欧盟成员国,并扩大对韩国、越南和美国的发货量,产量仍持续增长至 6 月;与此同时,丹麦和法国部分填补了受限制市场的供应缺口。这种重新分配可能增加了欧盟的可供应量,并对价格造成下行压力。
全球指标
- 预计全球产量将在 2027 年达到 119.9 百万吨(Mt),较 2026 年下降 0.7%(120.7 Mt)。
- 预计全球出口量将达到 10.57 Mt,较上一年小幅增加 0.2%。
- 与此同时,预计进口总量为 9.28 Mt,较 2026 年增加 0.9%。
- 预计表观消费量将达到 118.6 Mt,较上一年估计的数量低 0.5%。
各国主要指标
- 预计中国将在 2027 年生产 58.4 Mt,较 2026 年下降 2.2%。预计进口总量为 820,000 公吨(t),下降 2.4%;出口预计增长 21.2%,达到 200,000 t,为自 2018 年以来的最高水平。
- 预计欧盟产量为 22.0 Mt,较上一年下降 0.5%。同样,由于可用供应减少以及主要市场竞争加剧,预计其出口将下降 3.3%,至 2.95 Mt。
- 预计美国产量为 12.6 Mt,增长 0.7%;尽管繁殖母猪存栏量较低,但每窝仔猪数量增加推动了这一增长。同时,预计出口量为 3.22 Mt,增长 0.6%;墨西哥和加拿大的强劲需求为其提供支撑。
- 预计巴西产量将达到 5.14 Mt,较 2026 年增长 2.8%,这得益于生产效率提升和胴体重量增加。同样,预计其出口将增长 2.5%,达到 1.85 Mt,增速较近年来更为温和。
- 预计越南产量将增长 3.5%,达到 4.20 Mt,这得益于强劲的国内需求和有利的生猪价格。预计其进口量将达到 155,000 t,较上一年增长 3.3%。
- 预计日本产量将维持在接近 1.28 Mt 的水平,略微下降 0.4%。与 2026 年的趋势相反,鉴于国内库存较高,预计其进口将下降 2.0%,至 1.48 Mt。
- 预计墨西哥产量为 1.49 Mt,增长 3.1%。预计进口量将达到 1.76 Mt,较 2026 年增长 3.5%;出口量预计将增长 9.1%,达到 240,000 t,这得益于动物疾病发生后产量恢复,以及来自美国和日本的需求高于预期。
- 预计加拿大产量将达到 2.24 Mt,增长 2.3%。预计其出口量将维持在 1.30 Mt 不变,而进口量预计将下降 8.9%,至 205,000 t。
- 预计哥伦比亚产量将达到 735,000 t,较 2026 年增长 4.3%。相比之下,预计其进口量将下降 2.7%,至 180,000 t。
十月 13, 2026/ 3tres3 拉丁美洲,数据来自 USDA。