法国
法国猪肉市场:法国猪肉市场价格已连续六周下跌,其中连续五周达到每周允许的最大跌幅 6 分。这一走势受到买方立场高度趋同的进一步推动,这种趋同在竞拍中有所体现。面对买方的强硬态度,卖方几乎别无选择,只能接受所报价格,而市场需求非常有限。
Uniporc: 上周屠宰量略有增加,但仍比 10 000 头猪的水平低于 2025,反映出屠宰企业的需求依然疲弱。猪只胴体重量继续上升,但增幅低于前几周。尽管目前已高于 2025,差距仍仅为 310 克。因此,上周供需之间的差距有所缩小,但市场尚未恢复平衡。
欧盟
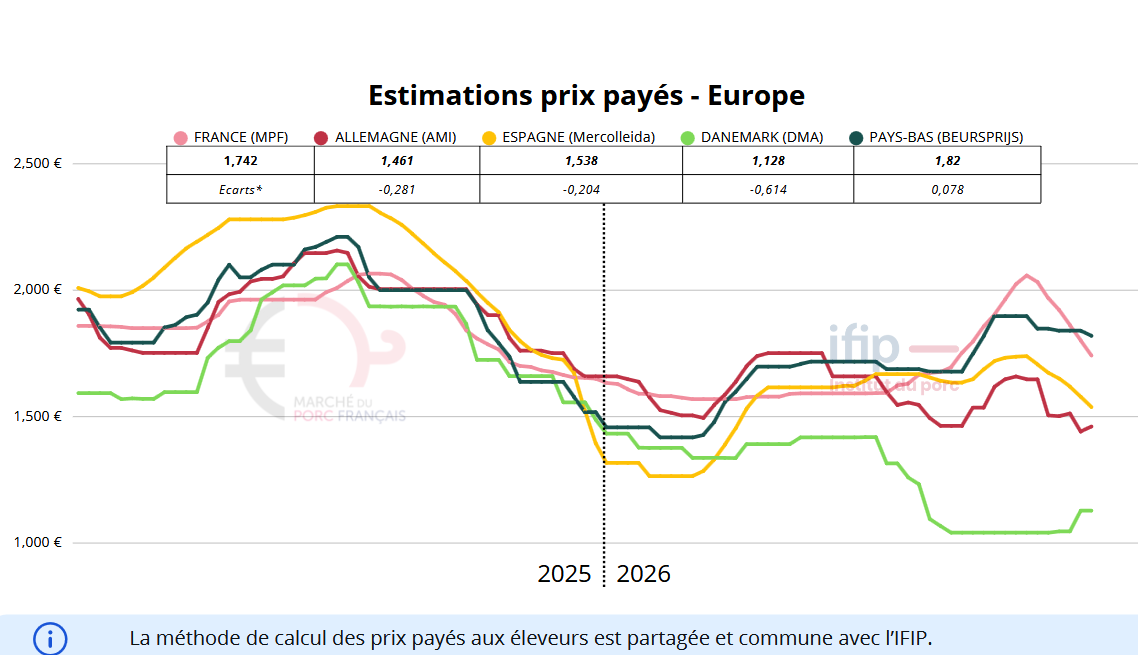
德国基准价格稳定在1,40 €/kg,此前上周下跌了5分。屠宰量小幅下降至737 786头猪,而猪只体重仍处于较高水平,为98,6 kg。供应仍然充足,尤其是在北部和西部,而屠宰场的需求仍然有限。肉类贸易缺乏活力,促销活动也不多。尽管报价稳定,市场压力仍在持续。
西班牙,已记录的价格跌幅与前一周相同。生猪供应逐步增加,但屠宰场仍在持续收购可供出栏的生猪。猪只体重继续呈季节性回升,但仍比2025低约3 kg。主要失衡仍在肉类市场,肉价挤压了屠宰企业的利润空间。
比利时,生猪供应仍然有限,屠宰场之间为确保供应而展开的竞争依然激烈。因此,并非所有屠宰企业都跟随八天前德国市场的下跌。猪只体重甚至下降了160 g。另一方面,肉类市场走弱,部分部位价格下跌了10至12分。
意大利,下跌趋势仍在持续。生猪供应增加,目前已能满足屠宰企业的需求。与法国一样,价格与欧洲其他地区之间的差距加大了国内市场的压力,尤其是价格更具竞争力的进口肉类进入市场。
美国和中国
美国市场持续恶化,分割肉价值下降 4,3 %,导致生猪价格下跌 3,8 %。屠宰量仍接近 2025,为 2,55 百万头,但需求难以支撑价格。这一情况直接影响养殖场的盈利能力,平均每头生猪的利润在九月降至 1,71 美元,而一年前接近 50 美元。
中国市场继续下跌,活猪价格走低。前九个月生猪产量增长 3,2 %,尽管九月底生猪存栏量下降 2,6 %。因此,供应量仍然充足,对价格造成压力。不过,生猪存栏量下降可能预示着 2027 年供应量将逐步减少,尽管这一已预测数月的情景目前显示出的影响有限。