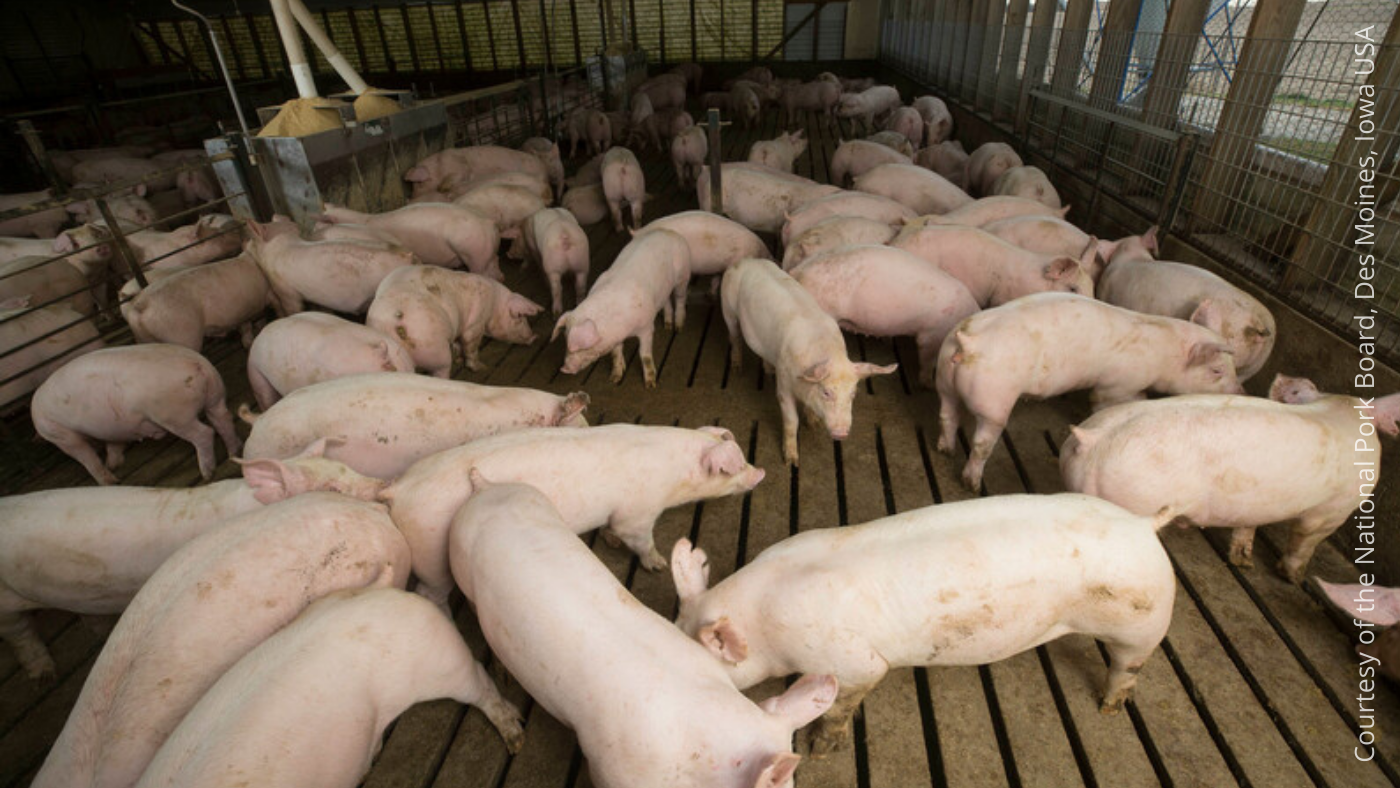
随着成本上升、价格低迷持续挤压生产者利润,苏格兰养猪业仍面临巨大压力。这些挑战并非苏格兰或英国独有,欧洲各地及全球市场的养猪生产者也面临类似的艰难处境。
9 月,大不列颠生猪价格小幅上涨,但这一有限的改善并未转化为生产者收益的提升。价格仍比去年低10%至12%,与此同时,饲料、燃料和借贷成本上升,导致亏损增加,并进一步挤压利润空间。
在苏格兰,生猪流动数据表明,离开农场前往屠宰目的地的生猪数量大幅增加,这表明生产效率有所提高。经历一段低迷时期后,屠宰场屠宰量也有所上升,不过母猪屠宰量大幅上升这令该行业未来的规模和关键规模备受关注。
据苏格兰肉类质量局市场情报经理 Iain Macdonald 称,“苏格兰屠宰场的母猪屠宰量较 52 上升了 2025%, 这表明 2027 年苏格兰生猪供应基础要小得多,这将对更广泛的猪肉供应链及其相关经济影响产生连锁效应。”
在英国范围内,2026 年生猪供应量大幅增加,英格兰六月普查中的生猪数量高于预期。这表明市场再平衡可能比预期耗时更长,尤其是在胴体重量增加、价格疲软和需求脆弱的背景下。
艰难的市场前景也反映了更广泛的欧盟及全球市场失衡,而非仅限于国内行业的问题。包括美国、中国和巴西在内的主要市场猪价均同比下跌;与此同时,欧盟供应量增加且欧盟猪肉价格具有竞争力,持续对英国贸易造成压力。九月的最后一周,英国猪价比欧盟猪价高 37.5%,凸显了竞争挑战之严峻。
2026 年,英国加工商在海外找到了额外的猪肉出口机会,但销往欧盟客户的平均成交价格大幅下跌。非欧盟市场的价格在年初开局较好后也有所回落,而猪副产品出口的数量和价值均有所下降。
尽管 英国猪肉产量今年增加了约 5%,但由于进口减少和出口激增,整体市场供应有所下降。供应量仍然偏低,却未能推动价格上涨,市场持续显示需求基本面疲软,生产者回报承压。不过,需要指出的是,在猪肉需求整体疲软的背景下,Worldpanel by Numerator 的数据显示,苏格兰的鲜猪肉零售销量仍在持续增长。
8 月 2026 日 / Quality Meat Scotland / 英国。
https://qmscotland.co.uk/