
十月预测证实,美国玉米供应比预期更加充足,这给国际价格带来下行压力,尽管欧盟产量大幅下降,且从乌克兰海运货物仍面临持续困难。另一方面,大豆继续扩张:美国收成增加,以及美国豆粕出口增长,进一步增强了全球充足的供应,即使阿根廷出口有所下降。
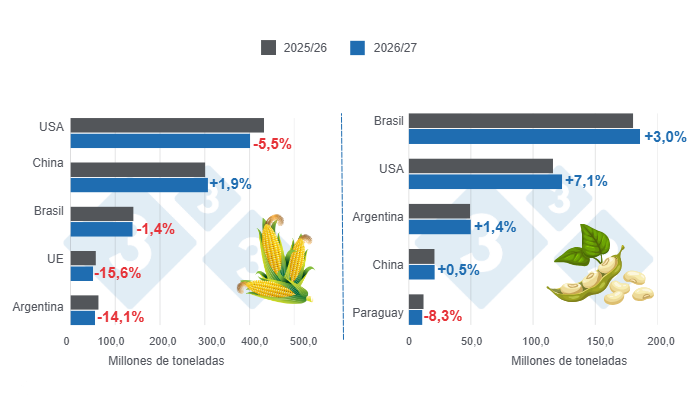 图表 1:全球主要玉米和大豆生产国的收成预测——2026/27年度,对比2025/26年度——最近更新:2026年9月。由333拉丁美洲经济与可持续发展部根据 FAS - USDA 数据编制
玉米
十月报告没有专门介绍玉米的重点文章,因为封面聚焦于大麦进口。不过,杂粮部分提供了本月市场的关键信息:在美国国家农业统计局(NASS)于九月30日发布谷物库存报告后,市场价格下跌;该报告上调了美国上一年度玉米库存的估值。这否定了市场上普遍存在的对更紧俏供应的预期。所有原产国的出口报价均有所下降:美国下跌 14 USD/t,至 239 USD/t;巴西下跌 8 USD/t,原因是第二季作物(Safrinha)收获带来的季节性压力;阿根廷则基本持平,为 219 USD/t。另一方面,自 1 de septiembre 以来,乌克兰因港口基础设施遭袭而继续未发布报价。
产量
- 2026/27 作物年度的全球玉米产量预计约为 1.293,8 百万吨(Mt),较 2025/26 作物年度下降 2,8 %;该作物年度的最新估计为 1.330,6 Mt。
- 美国玉米产量预计将达到 407,3 Mt,较上一作物年度(430,9 Mt)减少 5,5 %;中国的收成则将增加 1,9 %,达到 307,0 Mt。另一方面,欧盟产量将下降 15,6 %,至 48,0 Mt;乌克兰产量为 31,8 Mt,较上一作物年度的 30,9 Mt 增长 2,9 %。
- 在南美,巴西玉米产量预计将达到 139,0 Mt,较 2025/26 作物年度(141,0 Mt)减少 1,4 %;阿根廷收成预计约为 55,0 Mt,较上一作物年度(64,0 Mt)低 14,1 %。
出口
- 新作物年度全球玉米出口量将减少 2,4 %,至 210,7 Mt。
- 美国仍将是主要出口国,出口量为 83,8 Mt,但其海外销售量较上一作物年度(87,1 Mt)将减少 3,8 %。巴西、阿根廷和乌克兰紧随其后,出口量分别为 43,0、38,0 和 22,0 Mt。
进口
- 全球玉米进口量将从198,4 Mt(2025/26作物年度)增至新作物年度的203,4 Mt,增幅为2,5%。
- 墨西哥将成为最大的玉米进口国,进口量为27,2 Mt,较上一作物年度(26,2 Mt)增加3,8%。
- 欧盟进口量将达到23,5 Mt,较上一作物年度(20,0 Mt)增加17,5%。日本将小幅减少采购量,降幅为1,3%,至15,5 Mt(上一作物年度为15,7 Mt);越南则将增加8,1%,至14,6 Mt(上一作物年度为13,5 Mt)。
- 新作物年度,哥伦比亚玉米进口量将增加2,4%,达到8,6 Mt。
期末库存
- 全球玉米期末库存将减少8,7%,降至280,4 Mt。美国库存将减少11,7%,而中国和巴西的库存将分别下降6,8%和28,4%。
大豆
本月重点文章聚焦于美国豆粕出口。USDA 预计,20,6/2026 的出口量将达到创纪录的 27 百万吨(同比增长 +11 %),这得益于收成增加和国内压榨能力提升。在本销售年度的第一周,已承诺但尚未装运的销售量就超过了 5,1 百万吨,高于上一年同期的水平。菲律宾、墨西哥、加拿大、哥伦比亚和越南是主要目的地。其中,第一周对墨西哥的销售量比过去五年同期平均水平高出 147.000 吨。
产量
- 2026/27 销售年度的全球大豆产量预计将比上一年度增长 3,1 %,从 429,2 增至 442,7 Mt。
- 南美洲的预测显示,巴西产量将增长 3,0 %,收成将达到 186,0 Mt;阿根廷产量预计将增长 1,4 %,达到 50,0 Mt。
- 巴拉圭产量预计将比 2025/26 销售年度减少 8,3 %,从 12,1 Mt 降至 11,1 Mt。
- 美国预计将收获 124,1 Mt,较上一销售年度的 116,0 Mt 增长 7,1 %。
出口
- 新销售年度全球大豆出口量预计将增长 3,0 %,达到 192,0 Mt。
- 巴西仍将领跑出口,出口量为118,0 Mt,比2025/26作物年度(114,5 Mt)增长3,1%。另一方面,美国出口量将达到46,1 Mt,较上一作物年度(41,2 Mt)增长11,8%。
- 预计阿根廷出口量约为6,5 Mt,较上一作物年度(8,9 Mt)减少27,5%。
进口
- 全球大豆进口量将从2025/26作物年度的188,5 Mt增至新作物年度的190,8 Mt,增幅为1,2%。
- 中国将进口115,0 Mt,较上一作物年度(113,0 Mt)增长1,8%;而欧盟进口量将达到13,7 Mt,较上一作物年度(14,0 Mt)下降2,1%。
- 预计墨西哥进口量约为6,8 Mt,较上一作物年度(6,9 Mt)减少2,1%。
期末库存
- 全球大豆期末库存将小幅下降至124,3 Mt,较上一作物年度(124,9 Mt)减少0,5%。美国库存将仅减少0,1%,而阿根廷库存将增加1,7%。巴西和中国的库存将分别下降1,6%和0,2%。
2026月 / 经济与可持续发展部编辑部 333 拉丁美洲,数据来源于 USDA。