法国
法国生猪市场:恢复竞争力
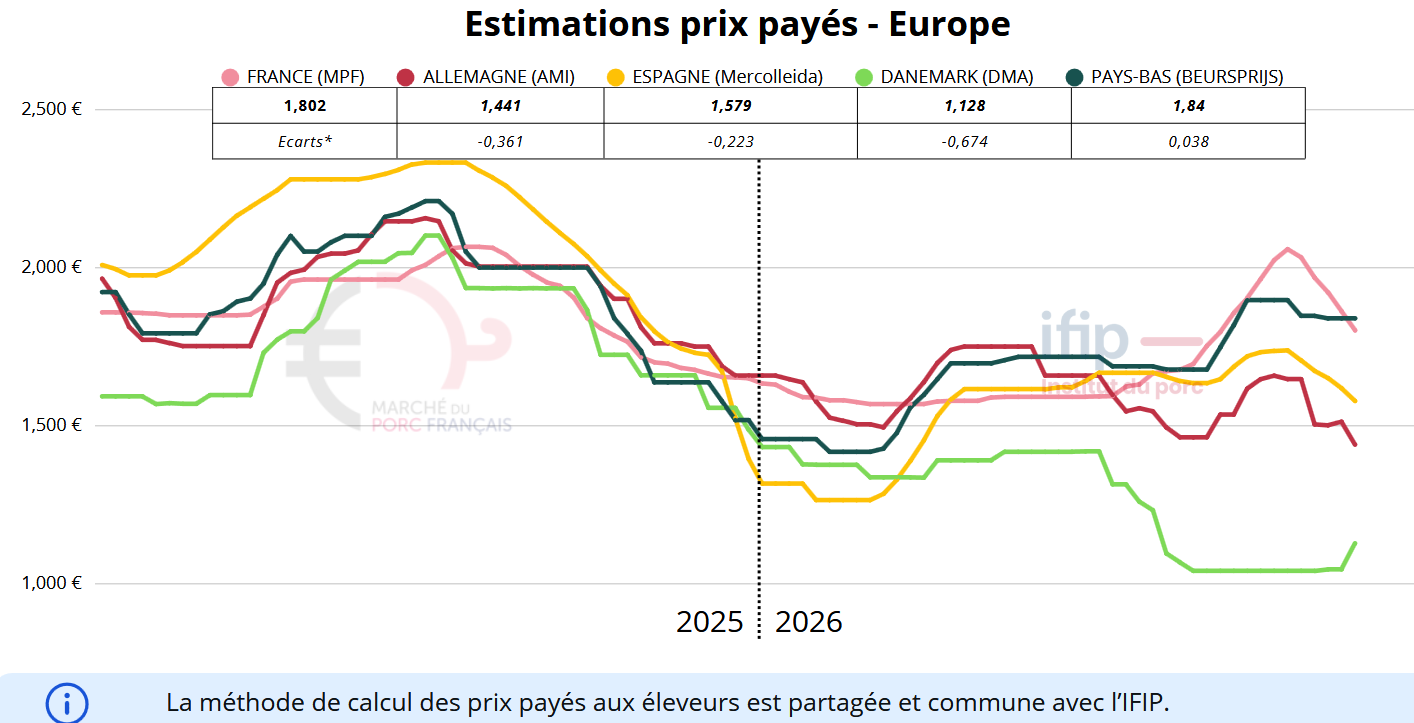
上周,法国生猪市场在两场交易中,平均竞拍价格再次录得最大幅度下跌,降幅为 6 分。买方对此立场一致,表明他们希望恢复相较于其他欧洲经营者的竞争力;否则,其业务量将受到限制。面对不断增加的生猪重量,卖方没有抵制,而是优先确保生猪顺畅出栏。
Uniporc:市场形成新的平衡
自九月中旬以来,市场形成了新的平衡。生猪供应仍然偏低,UNIPORC 区域每周供应量约为 350 000 头,比 2025 的水平低约 15 000 头。尽管供应减少本可支撑价格,但与欧洲屠宰场相比竞争力不足,促使法国屠宰企业缩减需求。最终,这种情况造成供应过剩,表现为生猪重量增加、提货等待时间延长。
欧盟
德国市场再次承压下行,VEZG 价格下跌 5 欧分,至 1,40 €/kg。受公共假日影响的一周过后,屠宰量回升至 745 202 头猪,平均重量则升至 98,6 kg。供应仍然充足,大型屠宰企业要求调整价格,以维持收购量。尽管促销活动有所增加,肉类贸易仍缺乏活力,分割肉价格变化不大。市场形势依然脆弱,仍有进一步承压的风险。
在西班牙,生猪价格继续下跌,但现货市场似乎如今更加平衡。屠宰企业需求仍然旺盛,可供交易的生猪均能找到买家。不过,肉类销售仍然困难,尽管近期分割肉价格下跌带来了一定支撑。原本有望稳定报价,但欧洲邻国价格再次下跌,很快重新加大了压力。
比利时市场总体上保持平衡,尽管供应相对充足。生猪通常仍能找到买家,但局部地区出现了一些过剩。主要困难仍在于肉类贸易,加上德国价格下跌,继续令比利时价格承压。
在意大利,价格下行趋势现已开始并仍在持续,未来几周甚至可能进一步加剧。生猪供应有所增加,目前已能满足屠宰企业的需求。与法国一样,与欧洲其他地区之间的价差加大了国内市场的压力,尤其是面对价格更具竞争力的进口肉类带来的竞争。
美国和中国
美国市场 继续下跌,生猪价格下降 2,1 %,分割肉价值下降 2,8 %。屠宰量达到 2,63 百万头生猪,与 2025 相当。尽管产量稳定,猪肉价值仍在下降。价格较低的鸡肉带来的竞争似乎抑制了消费,并持续对价格造成压力。
中国市场 尽管有全国性假期,市场仍呈下行趋势。活猪价格下跌 0,5 %,批发市场上的猪肉价格下跌 1,8 %。目前批发价格比 2025 低 15,5 %。消费仍不足以消化持续充足的供应,因此价格继续承压。