
突然降温!猪价下跌“猛抬头”,10月“跌绿”到月末?
进入10月下旬,上周末,国内生猪市场,猪价略有转强,生猪报价短暂回升至9.86元/公斤,可惜,养殖端压栏挺价难以持续,月内,生猪供应压力不减,且,需求利好有限,市场对于白条购销反馈冷清!多方压力下,生猪市场突然降温,猪价再次转弱调整,理论来看,由于供需格局难改,10月猪价或“跌绿”到月底,市场面临“磨底”的局面!
从数据监测显示,截至10月20日,外三元瘦肉型生猪出栏均价跌至9.81元/公斤,下跌0.05元,生猪市场偏弱调整,同比去年下降12.72%,市场维持“易跌难涨”的格局,生猪育肥仍陷入周期性亏损的阶段!尤其是,传统“金九银十”月份,国内生猪市场旺季不旺,市场“逢节下跌”的态势凸显,阶段性标猪报价处于阶段性低位,猪价降入“4元时代”!
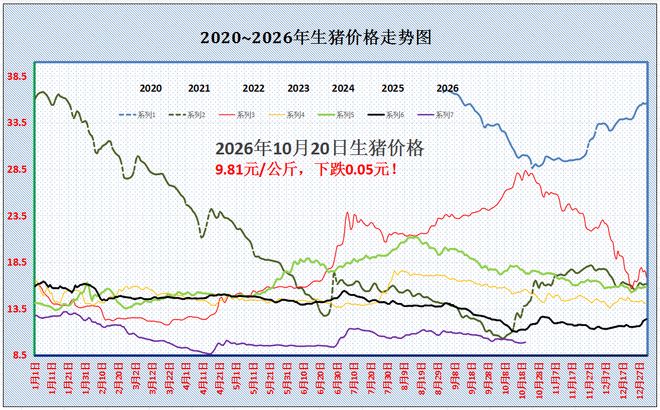
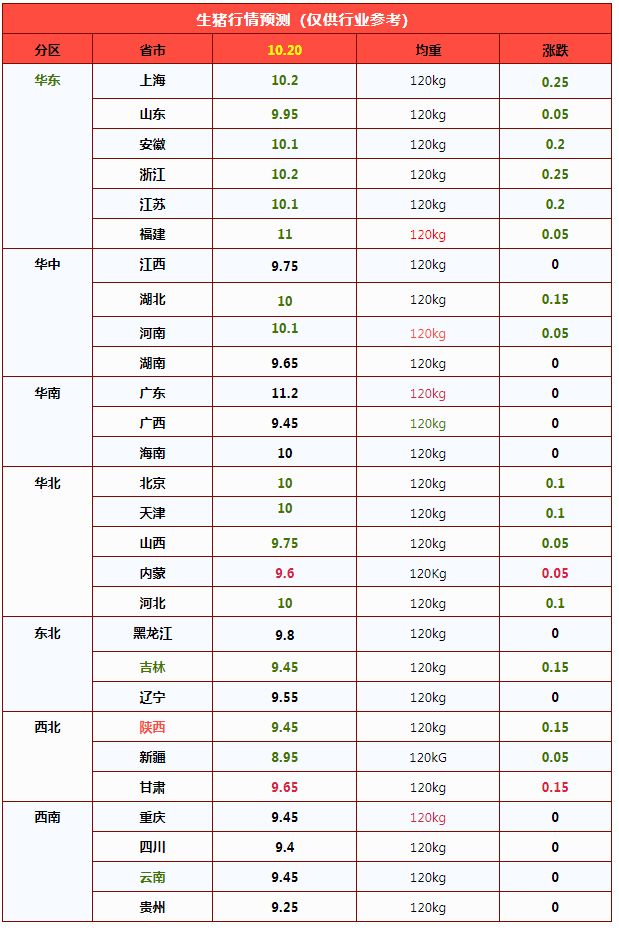
从基层反馈分析,目前,国内南北市场,重点监测的南北28个地区,生猪报价呈现稳中偏弱的走势,其中,华东、华中、华北、西北等地猪价大部偏弱,西南以及华南市场以盘整为主。市场呈现“由涨转跌”的局面,其中,生猪出栏均价与黑龙江9.8元/公斤相近,国内大部生猪报价徘徊在8.95-11.2元/公斤,主流地区生猪报价徘徊在9.4-10.2元/公斤,市场缺乏明显价差!尤其是,西南地区,川渝报价9.4-9.45元/公斤,黑吉辽报价在9.45-9.8元/公斤,区域生猪存在价格倒挂的现象!
据悉,此番猪价再次转弱调整,生猪报价上涨“昙花一现”,季节性猪价反弹缺乏有力的支撑,猪价下跌的逻辑分析如下:
一方面,供应压力过剩!目前,国内生猪市场,适重生猪以及终端猪肉供应过剩!
在生猪出栏方面,月内,天气进一步转凉,生猪育肥增重加快,市场标猪供应能力提升,且,中大猪存栏占比增多,生猪出栏均重攀升至124.33公斤,标肥价差存在松动的局面,这抑制了养殖端压栏意愿!且,本月,集团猪企出栏月均增量1.91%,生猪供应水平充裕,而受市场悲观心态影响,集团猪企资金压力陡增,阶段性养殖端存在变现需求,出栏压力依然较大!
在猪肉供应方面,由于生猪出栏体重上升,猪肉供应能力增加,上周,屠宰场头均屠宰增重0.22公斤,且,冷冻猪肉高库存,进入四季度冻品猪肉陆续出货,进一步加剧市场供应压力!
另一方面,需求回暖乏力!目前,消费市场,需求边际支撑不足!在猪肉方面,虽然,天气转凉,气温再降,居民家庭贴秋膘的预期回升,屠宰场开工率缓慢回升,但是,截至目前,样本屠企开工率在30.4%左右,需求边际回暖乏力,尤其是,居民替代消费增多,猪肉需求增量有限;
在生猪方面,由于猪肉供应前景充裕,且,肥标猪价价差收窄,目前,市场抄底标猪二育的心态较差,尤其是,养殖端持续性亏损下,进一步遏制市场二育的情绪!
由此分析,基于供应宽松以及需求边际回暖乏力,当前,生猪供强需弱的态势凸显,猪价重心或震荡下行,理论来看,10月末猪价或维持磨底偏弱的走势,价格或难有实质性反弹的契机,重点关注市场出栏节奏的变化!
行情大变!猪价下跌“拦不住”,“底线”是多少?
2026年10月20日,本周二,在国内生猪方面,进入10月份,国庆假期初,在节日气氛烘托下,人员流动增加,各地团膳需求回暖,集团猪企减量出栏,短暂猪价震荡走高,标猪报价涨至10.25元/公斤。可惜,随着节日气氛转弱,上月集团猪企出栏计划完成不足,国庆期间,部分头部猪企陆续恢复出栏,猪价重新下跌,且,国庆节后,需求惯性下降,供需过剩压力进一步凸显,猪价重心逐步回撤至9.79元/公斤!
虽然,上周末,在情绪引导下,集团猪企短暂出栏减量,猪价恢复上涨,可惜,此番猪价上涨难以持续,最新消息显示,生猪市场“行情大变”,猪价下跌“拦不住”,那么,阶段性猪价“底线”是多少呢?分析如下:
援引数据监测,全国重点监测的7个产区,可监测的28个省市,全国生猪出栏均价在9.81元/公斤,环比昨日下降0.05元,猪价呈现“由涨转跌”的格局,且,国内南北地区,猪价下跌范围逐步增多,市场情绪再次转弱,当前,猪价仍处于季节性低谷,同比去年下降超12.7%!主流观点认为,目前,国内头部以上猪企出栏成本普遍在11.5-12.5元/公斤,但是,生猪均价跌破10元/公斤,养殖陷入深度亏损周期,主流自繁自养头均亏损近220元左右!
目前,国内生猪报价承压下跌,南北地区,生猪报价在8.95-11.2元/公斤,其中,新疆最低,广东最高。南北大部地区,生猪出栏报价普遍在9.4-10.2元/公斤上下,区域猪价价差有限,部分产区,产销市场仍有倒挂的压力!比如,川渝市场报价在9.4元/公斤,而黑龙江报价在9.8元/公斤,传统高价地区,江浙报价仅有10.1-10.2元/公斤,区域价差有限,生猪跨区调运遇阻,市场多以本地消耗为主!不过,由于区域肥猪价格存在较差,中大猪存在区域流动的现象!
如今,10月渐入下旬,生猪价格萎靡不振,猪价再次承压下跌,支撑猪价下跌的逻辑分析如下:
需求方面,目前,国内主流消费市场,北京以及上海地区,北京批发市场白条主流成交价上涨0.1-0.3元,由于近日冷空气影响,气温大幅下降,猪肉购销积极性有所改善。在上海市场,白条报价稳定在12.4元/公斤左右,市场上货减少,购销反馈一般!目前,猪肉购销维持底部修复的局面,天气转凉,这或将刺激居民家庭需求表现,但是,由于旅游消费降温,城市消费较为固化,需求增量有限。从机构调研,目前,样本屠宰场开工率在30.4%,相比前一日回升0.03个百分点,屠宰场订单量缓慢增加,但是,增速极为缓慢,需求边际支撑能力有限,对于猪价的影响也略有不足!
供应方面,上周末,集团猪企短暂减量出栏,本周初,西南、华东以及华中多地头部猪企认卖增多,生猪流通格局宽松。尤其是,10月份,生猪出栏计划偏多,进入下旬,部分猪企出栏计划完成或不及预期,月底存在冲量的操作。且,受生猪长期亏损,养殖端面临严峻资金压力,部分猪企回笼资金需求增加,而气温大幅波动,猪场疫病现象增多,多方因素下,加剧养殖端出栏意愿,生猪供应基本面宽松!
由此分析,目前,生猪出栏加快,而需求跟进略有好转,但是,供需失衡尚未扭转,猪价维持震荡下跌的走势。理论来看,10月下旬,猪价或继续偏弱调整,但是,再降的空间或将有限,本次猪价或难以跌破9.5元/公斤,尤其是,冷空气活动逐步频繁,猪肉消费边际支撑或将改善,市场看涨后市信心或将修复,猪价底部支撑或逐步夯实,重点关注市场购销节奏的变化!
生猪期货深度复盘:期货回撤23%,产能去化传导滞后,猪周期拐点尚未落地
总自7月6日至10月15日,国内生猪期货主力合约累计下跌23%,资金大幅进出放大盘面波动,交易风险持续抬升。本轮期货下行核心逻辑,是市场前期交易的“能繁母猪去化→远期猪价回暖”乐观预期证伪。市场原本定价产能收缩带来远期供需改善,但进入9月后,现货持续弱于预期,驱动期货持续下修远期估值。
一、基本面核心矛盾:供强需弱,旺季不旺
本轮猪价走弱根源在于供需结构失衡。10月生猪现货全国均价跌破10元/公斤,国庆长假后消费进一步走弱;规模猪场上调10月出栏计划,叠加中大猪积压、出栏体重抬升,年内生猪供给维持宽松格局,多个生猪期货合约下探阶段新低。
1.产能去化传导滞后,养殖效率对冲母猪减量
二季度末全国能繁母猪存栏3780万头,同比减少263万头,降幅6.5%,存栏为正常保有量的100.8%。能繁母猪虽然在去化,但商品猪供给并未同步收缩。核心变量是养殖效率持续提升:行业PSY由2021年18.3头提升至2025年24.3头,头部企业PSY可达29–32头。母猪单产提升,抵消了能繁存栏下滑的减量效果。 数据印证:二季度末母猪同比下降,但上半年生猪出栏量同比+ 1.7%,猪肉产量+ 3.3%。母猪存栏下滑的产能收缩效应,尚未传导至商品猪出栏端。
2.出栏节奏加速,压栏+二次育肥集中释放
样本数据显示,全国生猪日出栏量自7月7日17.37万头增至10月13日21.30万头,增幅22.6%,是9月现货加速下行的直接推手。 在持续亏损带来的现金流压力下,集团场选择以量换价、加快出栏,前期压栏大猪与二次育肥猪源集中上市。150kg以上大猪占比抬升,出栏均重维持高位。 供给大幅释放,但终端承接不足:样本屠宰企业屠宰量仅由27.08万头增至27.99万头,增幅仅3.3%,远低于日出栏22.6%的增速;屠企开工率小幅上行,增量更多来自节前被动补库,并非终端真实消费拉动。9月传统双节备货旺季呈现“旺季不旺”,现货冲高回落,直接抹平期货前期升水,远期估值重估。
3.仔猪市场深度亏损,补栏意愿崩塌
7公斤仔猪价格从7月24日258.57元/头,回落至10月9日105.24元/头,跌幅接近59%,显著低于260元/头附近成本线,单头仔猪亏损约150元。 仔猪供给仅小幅收缩:样本企业仔猪月度出生量7月578.13万头,9月570.05万头,仅下降1.4%。仔猪价格腰斩,不是供给大幅减少,而是新增补栏需求萎缩。养殖主体对远期猪价信心不足,主动补栏意愿跌入低位。
4.商品猪存栏不降反升,产能去化尚未落地
样本企业商品猪存栏:7月底3828.29万头,9月底3842.93万头,小幅上涨0.4%,自6月低点后连续三个月抬升。 当前产业呈现特殊结构:能繁母猪持续回落,但商品猪存量高位。前期压栏把供给延后释放,肥猪与标猪价差收窄后,养殖端加速出清存量肥猪。整体存栏去化刚刚起步,幅度有限,短期供给难以实质性收缩。
二、周期推演:三类观点博弈,盈利拐点存在硬性条件
生猪周期传导周期约10个月(母猪配种至商品猪出栏),今年3月新生仔猪量首次同比下滑,理论对应9月之后出栏回落。市场对周期拐点出现时间形成三大分歧:
乐观派:四季度有望确认周期拐点;
悲观派:养殖效率带来的隐性增产仍需消化,实质性供需缺口预计2027年上半年才会显现;
中性主流观点:行情前稳后高、温和回升,不存在V型反转。
行业连续亏损约11个月,盈亏平衡点在12–14元/公斤,当前现货价格距离盈亏线仍有明显差距。 市场共识:价格底部大概率在二季度出现,但盈利修复拐点需要两个硬性条件:猪价站稳12元/公斤上方+生猪出栏量持续实质性下降。盈利修复窗口大概率落在2026年四季度至2027年上半年,行情特征为缓慢抬升,而非快速反弹。
三、后市观测指标与期货判断
短期观测(1-3个月)
重点跟踪三项产业指标:①出栏节奏变化,压栏、二次育肥是否再度增加;②出栏体重能否回落;③11月下旬南方腌腊备货带来的消费边际支撑。
中长期观测
核心锚点仍是能繁母猪去化的持续性与幅度,同步跟踪仔猪、淘汰母猪价格边际变化,这是远期定价核心变量。
期货端判断:四季度整体偏弱,反弹动能不足。市场真正见底回升,需要能繁母猪实质性淘汰、冻品库存出清、期货升水充分压缩三个条件同步兑现,时间窗口偏向2027年上半年。
四、产业主体风控建议
当前行情下,上市养殖企业应当优先将套期保值锁定销售价、守住现金流作为第一要务,避免博弈单边反转行情。盘面波动放大,无论产业客户还是投机交易者,均需警惕资金进出带来的极端风险。
本文数据综合整理自农业农村部、大连商品交易所、卓创资讯,南华期货研究院产业样本调研;观点素材来源于华夏时报、红星资本局,受访分析师:一德期货侯晓瑞、南华期货边舒扬。
弱现实撞上强预期:生猪板块周期博弈,拐点或将后移至2027上半年
一、当下盘面:弱现实,增量不增收,养殖端深度亏损
当前生猪板块正处在典型弱现实、强预期的矛盾格局:现货价格持续承压、上市猪企盈利大幅恶化,构成“弱现实”基本面;而能繁母猪持续去化叠加逆周期调控加码,市场对远期猪价修复形成一致乐观预期,也就是“强预期”。
现货端价格持续走弱。上市猪企9月生猪销售均价约10.5元/公斤,同比回落约20%;中国养猪网监测数据显示,10月16日外三元生猪报价9.88元/公斤,自7月短暂站稳10元/公斤关口后再度下破,现货盈利修复落空。
上市猪企财报印证行业亏损压力。天邦食品三季报披露,前三季度营收53.74亿元,同比下滑20.01%;归母净利润- 16.58亿元,扣非归母净利润- 19.33亿元。公司解释亏损主因:前三季度生猪售价大幅下行,养殖业务出现大额亏损。
从全行业出栏数据看,21家上市猪企前三季度累计出栏量突破1.4亿头,供给持续放量,但销售均价同比显著下行,增量不增收成为行业共性困境,也是本轮养殖端深度亏损的核心驱动。
二、供给逻辑:能繁母猪持续去化,产能出清由市场自发转向政策刚性
国盛证券研报判断,2026年生猪供给整体维持宽松,猪价跌至近十年低位,行业陷入深度亏损。但逆周期调控政策持续加码,当前能繁母猪存栏回落至3780万头;2026年3月新生仔猪数量出现17个月以来首次下降,预示下半年商品猪出栏有望进入趋势回落通道,供给过剩压力存在实质性缓解可能。
最新月度数据继续验证产能去化趋势:统计,2026年9月能繁母猪存栏环比继续下降0.86%,去化进程延续。
政策层面出现关键措辞变化。农业农村部2026年5月发布《生猪产能综合调控实施方案(2026年修订)》,文件提出引导大型猪企落实产能调减承诺,并强化窗口指导。从“引导”升级至“窗口指导”,意味着本轮产能去化,已经从单纯市场亏损驱动的自发行为,进入市场出清+政策约束的刚性阶段,加速低效产能淘汰。
周期传导常识:能繁母猪到商品猪出栏存在约10个月传导周期,能繁存栏的下行,不会立刻反映在现货供给上,存在明显时间滞后,这也是当前现货低迷、远期预期偏乐观的底层逻辑。
三、机构推演:供给拐点逐步酝酿,周期确认窗口或落在2027上半年
多家期货与券商机构对周期拐点判断趋于谨慎,真正的周期确认时间大概率后移至2027年上半年。
中信期货观点:2026年四季度商品猪出栏仍维持高位,年末有望出现供给边际拐点;2027年一季度出栏量自高位缓慢下行,供给拐点于2026年末逐步兑现,2027年商品猪出栏压力减轻,猪周期迎来底部修复。
南华期货判断更为审慎:四季度供需两端均会出现边际变动,但方向不确定性较强;猪价大概率维持底部夯实、弱反弹受限的格局。本轮能繁母猪自2025年7月开启持续去化,按照10个月传导周期测算,理论出栏基数将在2026年四季度至2027年一季度逐月收窄。但南华期货强调,四季度行情核心矛盾,是能繁去化证伪风险与远期供给拐点之间的博弈。供给拐点想要得到基本面确认,需要满足两个条件:能繁去化深度到位、冻品库存充分出清。满足条件之前,周期反转难以落地,明确拐点窗口或将推迟至2027年上半年。
四、风险提示:强预期不等于马上反转,两大不确定性不能忽视
能繁去化证伪风险:若猪价阶段性小幅反弹,部分养殖场存在压栏、补栏行为,能繁去化节奏中断,远期供给压力会再度回升,周期拐点继续延后。
冻品库存扰动:前期低价阶段大量冻品收储,若后续集中出库,会压制现货反弹空间,拉长底部震荡时间。
结语当前生猪市场最大矛盾:远期供给收缩的强预期,和当下高供给、低猪价的弱现实持续拉扯。周期底部不是一个点,而是一段震荡区间。短期猪价难有趋势性大涨,行情更多是底部反复磨底;真正的趋势性机会,需要等待能繁产能持续去化的效果充分传导,以及冻品库存出清,2027上半年才是市场重点验证窗口。