
- Średnia cena pelletu A1 pod koniec września i na początku października wynosiła ok. 2334 zł/t, a w marketach 15 kg kosztowało zwykle 32–40 zł, czyli nawet 2670 zł/t.
- Rygory dla pelletu A1 i zasada kaskadowego wykorzystania biomasy (RED III) ograniczają surowiec: liczą się czyste trociny i wióry, nie „drewno z lasu”.
- Kryzys branży meblarskiej i spadek pracy tartaków zmniejszyły podaż odpadów drzewnych, a cena trocin skoczyła nawet o 100% przy rosnącej liczbie kotłów na pellet.
Pellet do ogrzewania domów nadal drogi
Na początku października sytuacja cenowa dalej pozostaje napięta. Według danych pod koniec września, średnia cena pelletu klasy A1 wynosi około 2334 zł za tonę, a najtańsze dostępne oferty zaczynają się od około 2050 zł za tonę. PelletRadar Jeszcze 20 września mediana ofert monitorowanych przez PelletAlert wynosiła 2435 zł/t, czyli praktycznie tyle samo co tydzień wcześniej.
W marketach budowlanych ceny bywają wyższe. We wrześniu worek o masie 15 kg kosztował najczęściej około 32–40 zł, co po przeliczeniu dawało mniej więcej 2150–2670 zł za tonę. Przy zakupie całych palet u producentów i dystrybutorów można było znaleźć oferty w granicach około 2000–2400 zł/t.
Prawne rygory i mit „drewna z lasu” bezpośrednio w piecu
Wbrew powszechnemu wyobrażeniu, leśnicy nie produkują gotowego pelletu, a sama ścinka drewna okrągłego nie przekłada się automatycznie na pełniejsze magazyny paliwa. Wymogi prawne dla pelletu klasy A1 – jedynego, który można legalnie spalać w domowych kotłach – są restrykcyjne. Rozporządzenie Ministra Klimatu i Środowiska z maja 2025 r. jasno precyzuje, że surowcem mogą być wyłącznie czyste trociny, wióry oraz czyste drewno odpadowe pozbawione kory.
Do produkcji nie można dorzucić zrębków z gałęzi leśnych, gałęzi pozostałych po pozyskaniu, drewna klejonego, malowanego czy odpadów z płyt meblowych.
Co więcej, dyrektywa RED III nakłada zasadę kaskadowego wykorzystania biomasy: drewno okrągłe musi w pierwszej kolejności trafić do tartaków i przetwórców, którzy wygenerują wyższą wartość dodaną w lokalnym łańcuchu dostaw.
– Pellet to produkt uboczny pracy z drewnem i jeśli nie ma surowca, nie ma paliwa grzewczego – podkreśla Piotr Poziomski z Polskiej Izby Gospodarczej Przemysłu Drzewnego.
Zależność jest prosta, choć często pomijana: bez aktywnej pracy tartaków i zakładów stolarskich, powstających w procesie obróbki odpadów po prostu nie ma.
Rzeczywisty problem rosnących cen pelletu: Zapaść w meblarstwie i drogie trociny
Samo zwiększenie podaży drewna okrągłego przez Lasy Państwowe niczego nie rozwiąże, jeśli przetwórcy ograniczą produkcję. A właśnie to dzieje się w polskim przemyśle. Choć w latach 2018–2024 średnia sprzedaż drewna przez LP utrzymywała się na wysokim poziomie średnio 40,9 mln m³ rocznie (a w rekordowym 2022 r. sięgnęła 41,7 mln m³), branża meblarska i drzewna wpadła w głęboki dołek.
Kluczowe powody zapaści to:
- Drastyczny spadek eksportu mebli: Zmniejszenie wolumenu o blisko 100 tys. ton oraz najniższe wskaźniki koniunktury od 2014 r.
- Azjatycka presja cenowa: Wartość importu mebli z Chin do Polski wzrosła z ok. 417,6 mln euro w 2018 r. do ponad 1,11 mld euro w 2025 r. (skok o 167%).
- Rosnące koszty operacyjne: Szybujący w górę koszt energii, pracy oraz materiałów obniżył rentowność zakładów, zmuszając je do hamowania produkcji.
Mniejsza produkcja w tartakach i fabrykach mebli oznacza fizyczny brak trocin i wiórów na rynku. W efekcie cena samych trocin skoczyła w ciągu roku nawet o 100% – z poziomu 60–70 zł do 120 zł za metr przestrzenny.
Dodatkowo o ten sam surowiec muszą rywalizować z producentami płyt drewnopochodnych oraz samymi zakładami przemysłowymi, które spalają trociny na własne potrzeby energetyczne.
Boom na kotły na pellet i zwrot na rynku handlowym
Podczas gdy podaż surowca ubocznego boryka się z ograniczeniami, popyt w Polsce i Europie rośnie skokowo.
Według danych z Centralnej Ewidencji Emisyjności Budynków (CEEB):
- W 2022 r. zarejestrowanych było w Polsce ok. 304 tys. źródeł ciepła na pellet.
- Do marca 2025 r. liczba ta wzrosła do 395 794 (ponad 6,2% wszystkich kotłów na paliwa stałe).
- Szacunki branżowe wskazują, że w 2026 r. liczba ta zbliży się do 450 tys. instalacji, z długoterminowym scenariuszem sięgającym nawet 800 tys. w 2030 r.
Efekt ten wzmocnił program „Czyste Powietrze” – w połowie 2024 r. aż 53% składanych wniosków o dofinansowanie dotyczyło kotłów na biomasę, przy zaledwie 25% udziale pomp ciepła.
Roczne zapotrzebowanie na pellet w kraju szacuje się obecnie na ok. 2,3 mln ton, podczas gdy krajowa produkcja oscyluje wokół 2 mln ton. Przełom nastąpił na przełomie 2023 i 2024 r., co wyraźnie pokazują dane GUS (kod CN 440131): Polska z eksportera netto stała się importerem netto granulatu drzewnego. Trend ten ilustruje wykres wymiany handlowej:
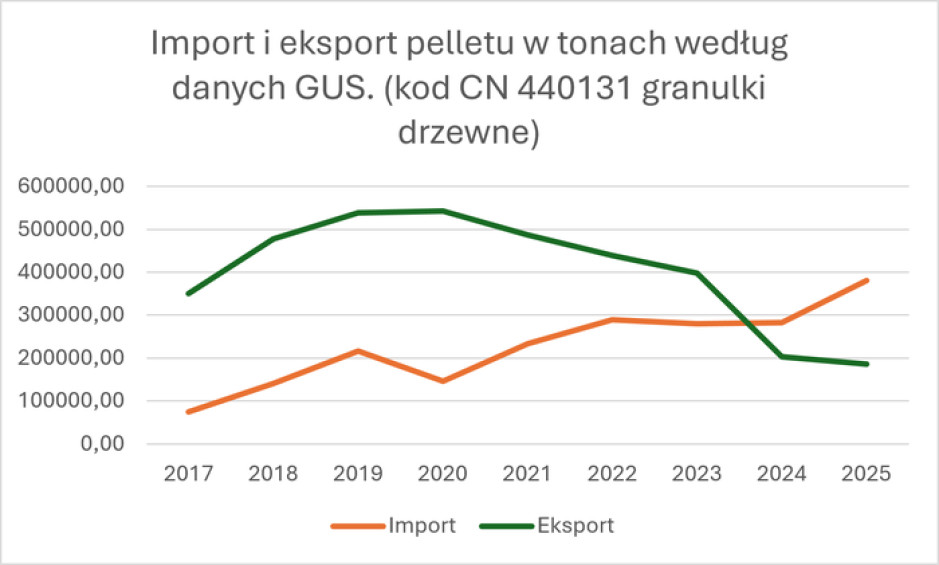
Podobny rozjazd widoczny jest w całej Europie, gdzie zużycie (ok. 32,7 mln ton w 2024 r.) przewyższa unijną produkcję (ok. 22,7 mln ton). Presja cenowa jest więc zjawiskiem globalnym – w Niemczech podczas mroźnej zimy w lutym 2026 r. średnia cena pelletu przekroczyła 422 euro za tonę. Na to nakładają się lokalne komplikacje zimowe: zamarzanie surowca, awarie maszyn i mniejszy spadek dostaw z kierunku ukraińskiego.
Sytuacja na rynku pelletu to podręcznikowy przykład skomplikowanego splotu czynników: od wymogów prawnych klasy A1, przez kryzys i konkurencję z Chinami na rynku meblarskim, po gwałtowny wzrost liczby zainstalowanych kotłów. Zrzucanie całej odpowiedzialności na podaż drewna z Lasów Państwowych jest wygodnym skrótem myślowym, który nie przetrwa konfrontacji z twardymi danymi rynkowymi.
Źródło: Lasy Państwowe