Po kilku latach sprzyjających warunków sytuacja holenderskiego sektora rolnego w 2026 r. stała się bardziej zróżnicowana. Według najnowszej analizy sektorowej ABN AMRO producenci mleka, trzody chlewnej i roślin uprawnych mierzą się z cenami rynkowymi niższymi od kosztów produkcji, podczas gdy wysokie ceny energii i paliw oraz susza wywierają dodatkową presję na pozostałe gałęzie rolnictwa.
Pomimo tych trudności bank uważa, że sektor rolny nadal wykazuje ogólnie znaczną odporność finansową dzięki dobrym wynikom osiągniętym w latach 2023–2025, zgromadzonym rezerwom oraz mniejszej presji finansowej. Ostrzega jednak, że niska skłonność do inwestowania, związana również z niepewnością dotyczącą pozwoleń oraz polityki ochrony przyrody i gospodarki wodnej, może ostatecznie negatywnie wpłynąć na produktywność, innowacyjność i zrównoważony rozwój.
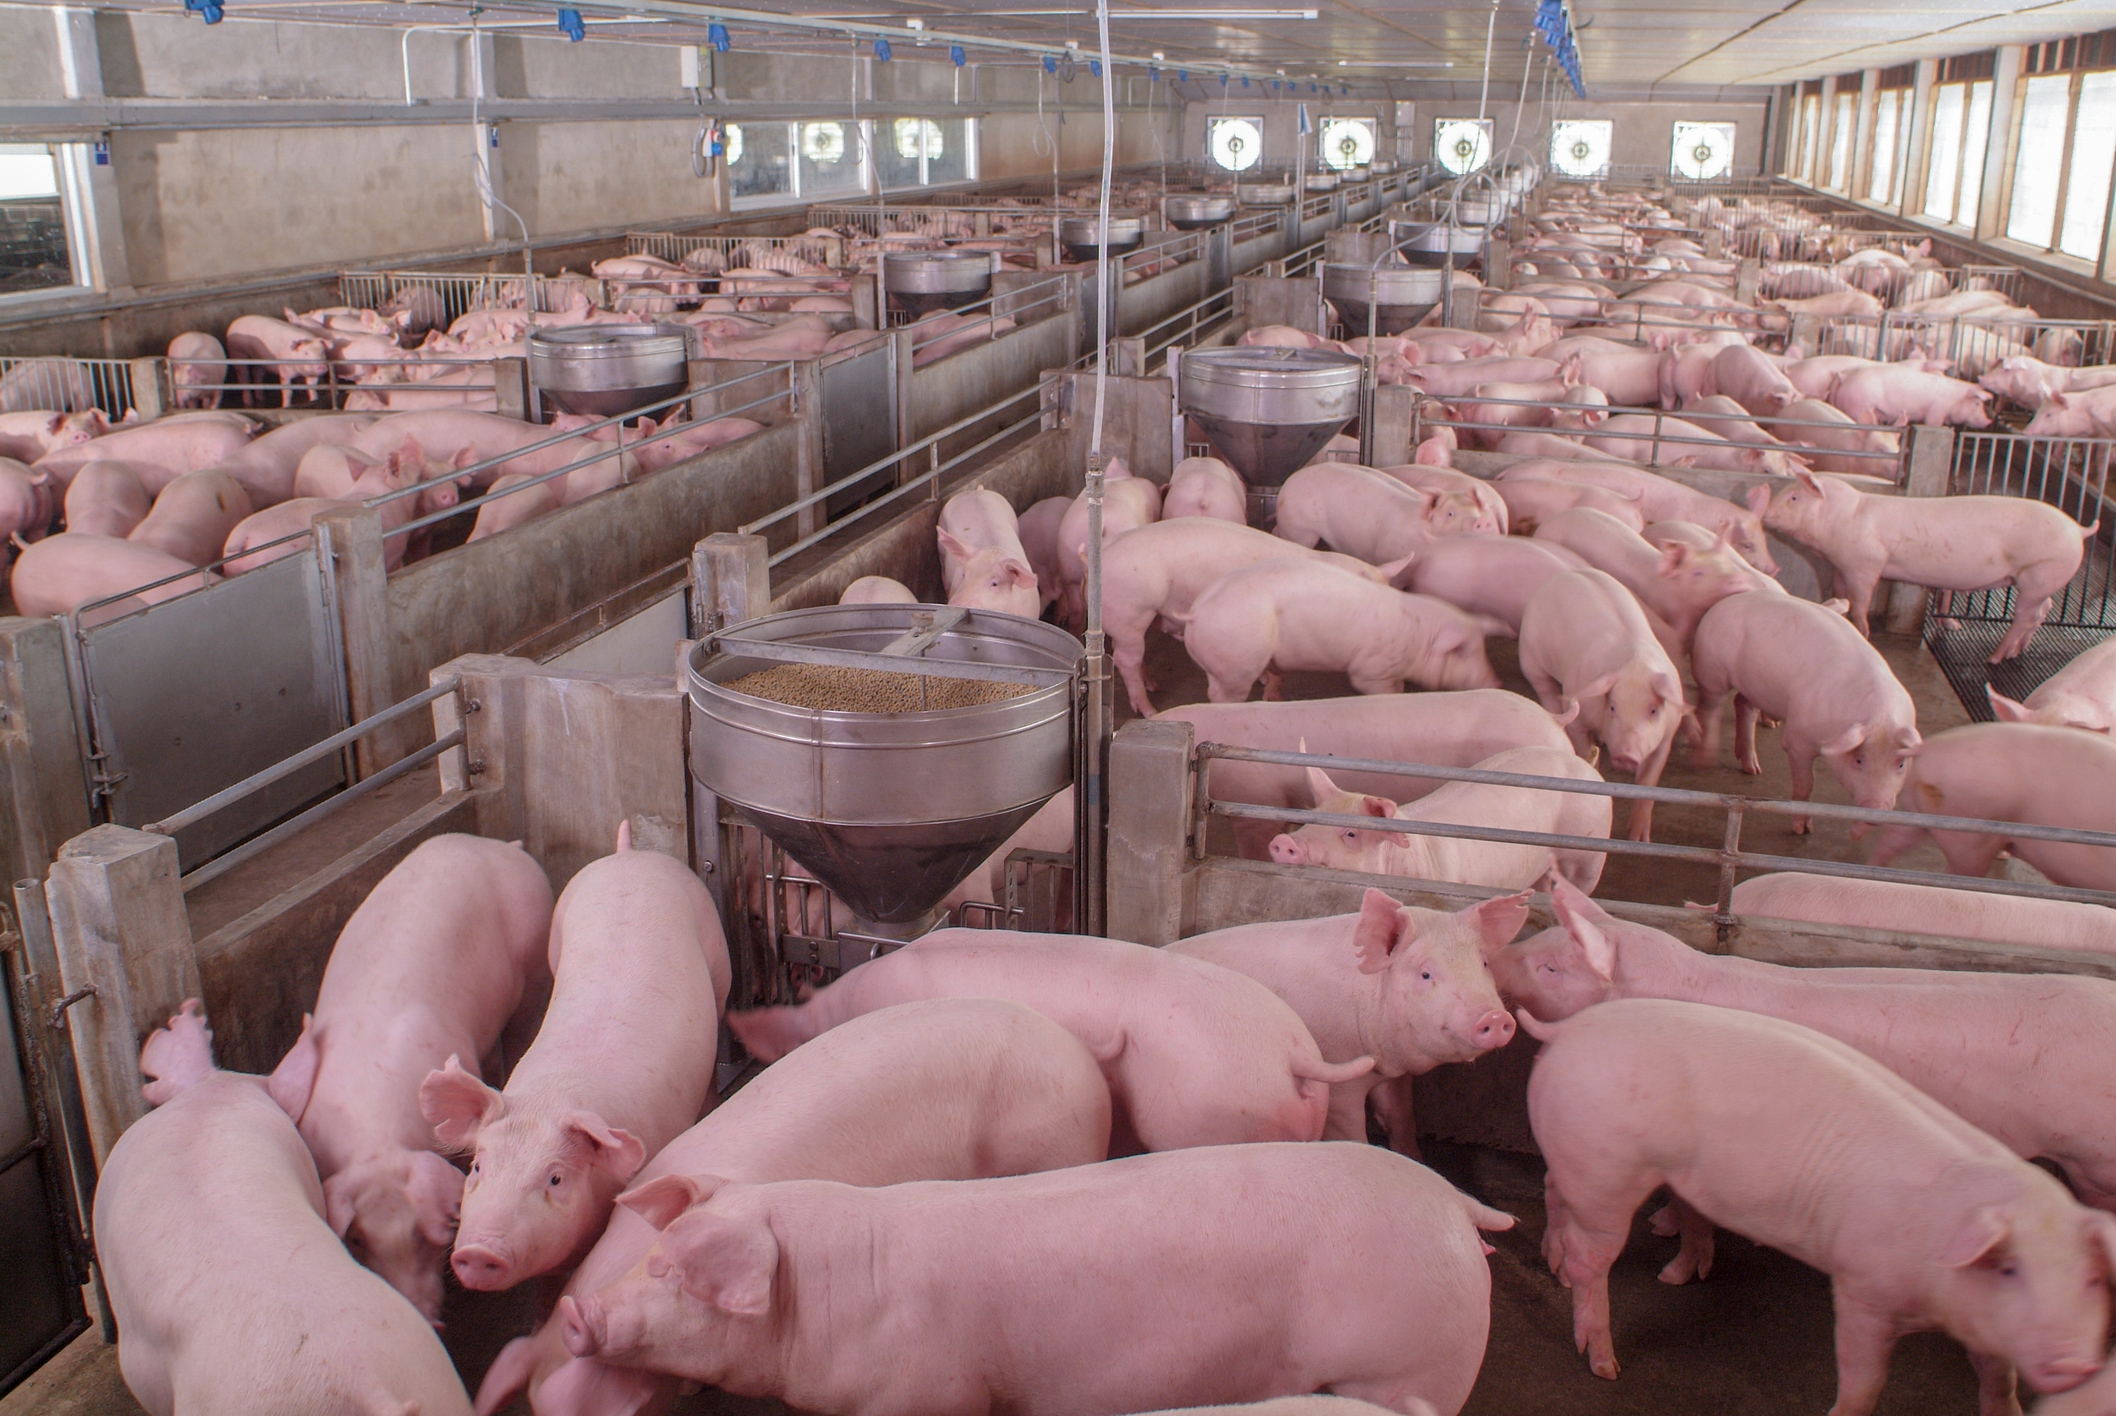
W sektorze trzody chlewnej warunki rynkowe wyraźnie pogorszyły się w 2026 r. po trzech wyjątkowo dobrych latach. Według ABN AMRO obecna nierównowaga na rynku europejskim zaczęła się kształtować pod koniec 2025 r. Wśród wskazanych czynników znajdują się chińskie cła, które utrudniają eksport elementów wieprzowych cieszących się niewielkim popytem w Europie, oraz ograniczenia importowe dotyczące hiszpańskiej wieprzowiny poza UE, wynikające z ognisk afrykańskiego pomoru świń (ASF) w Hiszpanii. Doprowadziło to do zwiększenia dostępności hiszpańskiej wieprzowiny na rynku unijnym.
Dodatkowym czynnikiem jest silne euro, które sprawia, że europejska wieprzowina staje się relatywnie droższa na rynku światowym. W rezultacie ceny sprzedaży spadły, podczas gdy istotne koszty, takie jak pasze, zagospodarowanie nawozów naturalnych, praca i energia, pozostają wysokie.
ABN AMRO dostrzega pewną poprawę sytuacji rynkowej w trzecim kwartale 2026 r., związaną z niewielkim wzrostem cen tuczników, mniejszą podażą prosiąt oraz ostrożnym ożywieniem eksportu prosiąt do Niemiec i Hiszpanii. Jednak produkcja europejska nieznacznie wzrosła, a strukturalne ograniczenia eksportowe nadal się utrzymują, dlatego bank nie oczekuje znaczącego odbicia cen.
Sytuacja różni się w zależności od rodzaju gospodarstwa. Gospodarstwa specjalizujące się w produkcji prosiąt będą znajdować się pod największą presją w ciągu najbliższych sześciu miesięcy, ponieważ ceny prosiąt nie pozwalają na pokrycie wszystkich kosztów. Gospodarstwa specjalizujące się w tuczu, które w pierwszej połowie roku zmagały się z niskimi cenami tuczników i stosunkowo wysokimi cenami prosiąt, odnotowują nieznaczną poprawę sytuacji dzięki spadkowi cen zakupu prosiąt. Przewiduje się, że gospodarstwa prowadzące produkcję w cyklu zamkniętym również będą nadal funkcjonować przy cenach nieznacznie niższych od kosztów produkcji.
Gospodarstwa uczestniczące w systemach rynkowych, takich jak Beter Leven, są lepiej chronione przed wahaniami cen dzięki porozumieniom dotyczącym premii lub rekompensat powiązanych z kosztami. Ogólnie ABN AMRO przewiduje pogorszenie płynności finansowej sektora trzody chlewnej w ciągu najbliższych sześciu miesięcy, chociaż gospodarstwa specjalizujące się w tuczu mogą odnotować niewielką poprawę.
W dłuższej perspektywie wysokie koszty zagospodarowania nawozów naturalnych oraz dostosowania budynków inwentarskich będą nadal negatywnie wpływać na wyniki ekonomiczne. ABN AMRO wskazuje, że koszty budowy i modernizacji obiektów znacznie wzrosły, a porozumienie dotyczące przejścia na chów zwierząt z większym poszanowaniem ich dobrostanu będzie wymagało istotnych inwestycji w warunki utrzymania i dobrostan zwierząt. Wysokie koszty i potrzeby inwestycyjne będą sprawiać, że utrzymanie wystarczającej rentowności w długim okresie stanie się coraz trudniejsze dla części sektora.
Niniejsze tłumaczenie zostało wygenerowane automatycznie przy użyciu sztucznej inteligencji. 3tres3 nie gwarantuje dokładności tłumaczenia i nie ponosi odpowiedzialności za ewentualne błędy, pominięcia lub błędne interpretacje. W razie wątpliwości należy zapoznać się z wersją oryginalną.
9 września 2026 r. / ABN AMRO / Holandia.
https://www.abnamro.nl/