
Cereali
I mercati dei cereali e degli oleaginose continuano a essere caratterizzati da una significativa incertezza geopolitica e commerciale. Il conflitto tra Russia e Ucraina prosegue ad intensificarsi, con attacchi alle infrastrutture portuali e logistiche che ostacolano le esportazioni dal Mar Nero. Tuttavia, l'elevata disponibilità globale di cereali e lo spostamento della domanda verso altre fonti hanno, per il momento, limitato gli aumenti dei prezzi.
D'altro canto, Stati Uniti e Cina hanno esteso la tregua commerciale fino a gennaio 2027, pur non avendo ancora raggiunto un accordo definitivo. La Cina mantiene i suoi impegni di acquisto di soia statunitense, ma permangono dubbi sui volumi effettivi che acquisterà e sull'evoluzione delle tariffe. A ciò si aggiungono la forza del dollaro, l'incertezza sui tassi di interesse e la volatilità dei prezzi del petrolio dovuta al conflitto in Medio Oriente, fattori che continuano a influenzare i mercati agricoli e l'attività finanziaria.
In Europa, la disponibilità di materie prime per l'alimentazione animale rappresenta una particolare fonte di preoccupazione a seguito del calo della produzione di mais nell'UE e del conseguente aumento del fabbisogno di importazioni. A complicare ulteriormente la situazione si aggiunge l'incertezza relativa all'attuazione del regolamento UE sui mangimi (EUDR) nel 2027, che sta influenzando i prezzi della farina di soia per il prossimo anno e potrebbe incrementare i costi di approvvigionamento. Tutto ciò avviene in un mercato che rimane dipendente dalle condizioni meteorologiche, dalla semina invernale e dall'evoluzione della domanda globale.
Il rapporto sulle scorte del 30 settembre dell'USDA ha sorpreso il mercato con scorte di mais statunitensi pari a 53,2 milioni di tonnellate (Mt), il 35% in più rispetto alle previsioni per il 2025 e superiori alle aspettative. Ciò ha innescato forti vendite da parte dei fondi e ha spinto il prezzo del mais di Chicago con consegna a dicembre sotto i 500 centesimi al barile (c/bu). Le scorte di soia, invece, si sono attestate a 8,6 Mt, il 3% in meno rispetto all'anno precedente e in linea con le aspettative. Le scorte di grano hanno raggiunto i 50,3 Mt, il 14% in meno rispetto alle previsioni per il 2025, mentre la produzione statunitense è rimasta pressoché invariata a 41,7 Mt, leggermente al di sopra delle aspettative.
Tabella 1. Rapporto dell'USDA del 30 settembre 2026.
| Inventari USDA (billones di bushels) | |||
|---|---|---|---|
| USDA Settembre 2026 | Stima media | USDA Settembre 2025 | |
| Mais | 2.095 | 1.918 | 1.551 |
| Semi di Soia | 0.315 | 0.324 | 0.325 |
| Grano | 1.846 | 1.889 | 2.134 |
| USA produzione grani 26/27 (billones di bushels) | |||
|---|---|---|---|
| USDA Settembre 2026 | Stima media | USDA Agosto 2026 | |
| Grano totale | 1.534 | 1.524 | 1.531 |
| Grano invernale | 1.019 | 0.988 | 0.990 |
| Grano HRW | 0.466 | 0.462 | 0.463 |
| Grano SRW | 0.294 | 0.288 | 0.287 |
| Grano tenero | 0.259 | 0.239 | 0.240 |
| Grano di primavera | 0.450 | 0.471 | 0.474 |
| Grano Duro | 0.065 | 0.066 | 0.066 |
Il petrolio Brent ha registrato una notevole volatilità nell'ultimo mese, salendo da 94,65 dollari al barile a un massimo di 108,75 dollari al barile, prima di chiudere ieri a 100,20 dollari al barile. I prezzi continuano a essere influenzati dal conflitto tra Stati Uniti e Iran e dalla chiusura dello Stretto di Hormuz, sebbene i negoziati indiretti tra i due Paesi abbiano contribuito a ridurre parte del premio di rischio. Ad aumentare questa volatilità contribuiscono la decisione dell'OPEC+ di mantenere invariati i livelli di produzione a novembre, il previsto rilascio delle riserve strategiche e la parziale riapertura dell'oleodotto saudita verso il Mar Rosso. Il mercato continuerà a monitorare attentamente un potenziale accordo tra Washington e Teheran, poiché qualsiasi progresso diplomatico o una rinnovata escalation militare potrebbero innescare forti oscillazioni dei prezzi.
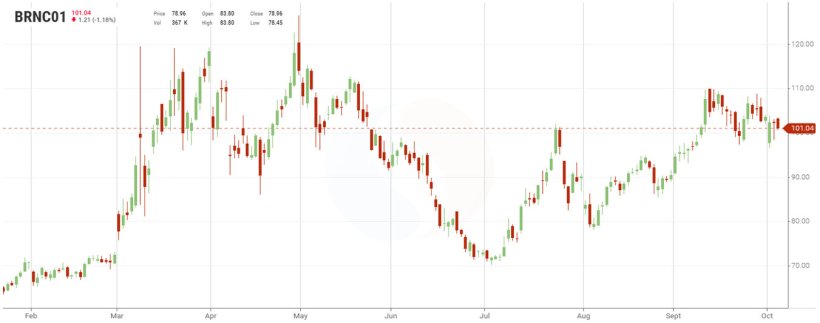 Grafico 1. Andamento dei prezzi del Brent (fonte: sitagri)
Questo mese il BDI sale a 3.148 punti, ben al di sopra della media degli ultimi cinque anni. Nonostante questo aumento, i noli agricoli rimangono stabili, senza variazioni significative. La situazione nel Mar Nero continua a rendere difficili le quotazioni dei trasporti dall'Ucraina. D’altro canto, il transito delle navi attraverso il Canale di Panama comincia a ridursi a causa dell’arrivo di El Niño e dell’abbassamento del livello delle acque, che potrebbero generare nuove pressioni sui costi del trasporto marittimo.
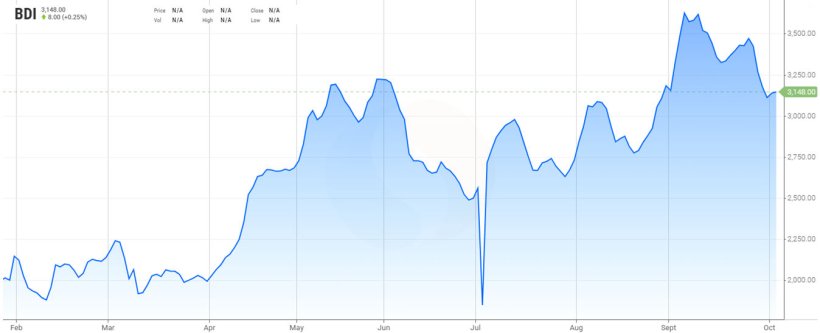 Grafico 2. Evoluzione del Baltic Dry Index, l'indice del trasporto marittimo (fonte: https://es.tradingeconomics.com/commodity/baltic).
Il clima continuerà a essere un fattore chiave per i mercati agricoli. Negli Stati Uniti sono previste una decina di giorni più secchi e caldi, che consentiranno un’accelerazione dei raccolti di mais e soia, mentre anche il Canada rimarrà inizialmente asciutto. In Europa le piogge arriveranno da ovest, con forti precipitazioni in alcune zone della Spagna, mentre in Europa orientale, Ucraina e Russia il clima continuerà ad essere secco, complicando la semina dei cereali invernali. In Brasile persisteranno piogge abbondanti al sud e l'umidità migliorerà nelle regioni centrali, pur con temperature elevate. Infine, l'Australia riceverà piogge verso il fine settimana, mentre il Sud Africa continuerà ad avere un clima secco e con temperature in aumento.
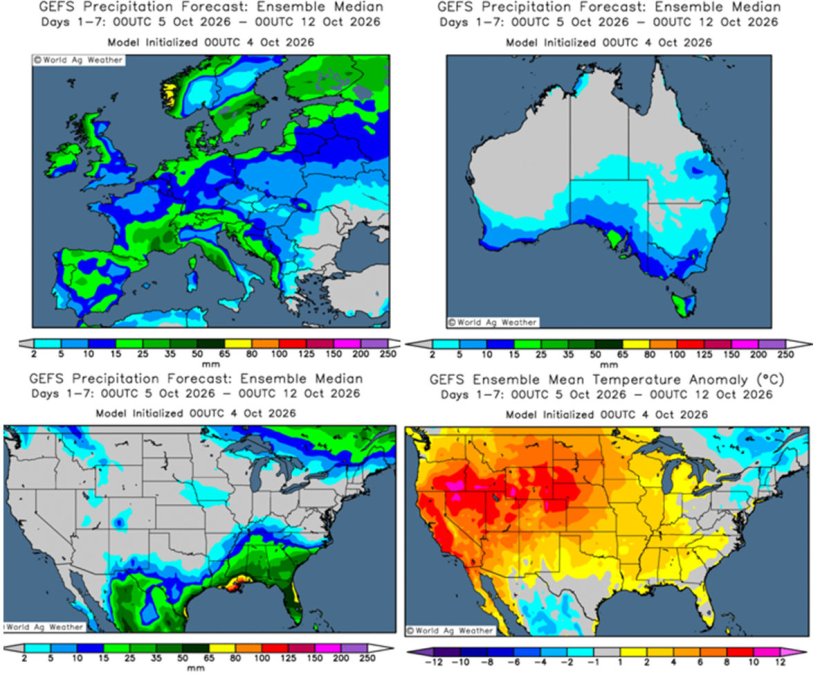 Previsioni meteo per l'emisfero australe e l'Europa (fonte: Grads/Cola)
Nel suo rapporto di settembre (Tabella 2), il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha rivisto al rialzo di 3,1 milioni di tonnellate (Mt) le previsioni sulla produzione globale di grano per la stagione 2026/27, portandole a 822,4 Mt, con una diminuzione di 21,6 Mt rispetto all'anno precedente. Questa revisione al ribasso è dovuta principalmente all'aumento della produzione in Australia (+3 Mt), Canada (+1 Mt), Ucraina (+600.000 tonnellate) e Argentina (+500.000 tonnellate), mentre la produzione è diminuita in Kazakistan (-1 Mt), Russia (-500.000 tonnellate) e UE (-400.000 tonnellate).
Si prevede che la produzione globale di mais per il 2026/27 diminuirà drasticamente di 7,9 milioni di tonnellate (Mt), attestandosi a 1.291 Mt (39,9 Mt in meno rispetto alla stagione precedente), a causa del calo della produzione negli Stati Uniti (-5,4 Mt), in India (-2 Mt) e in Russia (-700.000 Mt), mentre si prevede un aumento della produzione nell'UE (+400.000 Mt). Le importazioni rimarranno stabili a 23,5 Mt nell'UE e a 5 Mt in Cina, il terzo importatore mondiale dopo Messico e UE.
Tabella 2. Previsione della produzione di cereali dell'USDA per settembre 2026 e variazione rispetto alla previsione di agosto 2026 (Mt).
| 2025/2026 | 2026/2027 | |||
|---|---|---|---|---|
| Produzione Mondiale (Mt) | ||||
| Grano | 844,0 | 0,6 | 822,4 | 3,1 |
| Mais | 1330,8 | 0,9 | 1291,0 | 7,9 |
| Produzione Europea (Mt) | ||||
| Grano | 157,1 | 0,0 | 145,8 | 0,4 |
| Mais | 56,8 | 0,0 | 50,6 | 0,4 |
Secondo l'USDA, nel 2025/26 il raccolto globale di grano dovrebbe aumentare di 600.000 tonnellate, raggiungendo 844 milioni di tonnellate (Mt), 44,9 Mt in più rispetto al 2024/25, grazie a un incremento della produzione in Canada (+600.000 tonnellate). Anche la produzione globale di mais dovrebbe aumentare di 900.000 tonnellate, arrivando a 1.330,8 Mt, con un incremento di 95,8 Mt rispetto all'anno precedente, trainato dall'aumento della produzione in Brasile (+1 Mt). È interessante notare che le importazioni dell'UE sono state riviste al rialzo di 500.000 tonnellate, raggiungendo i 19 Mt, mentre le importazioni cinesi rimangono invariate a 4 Mt.
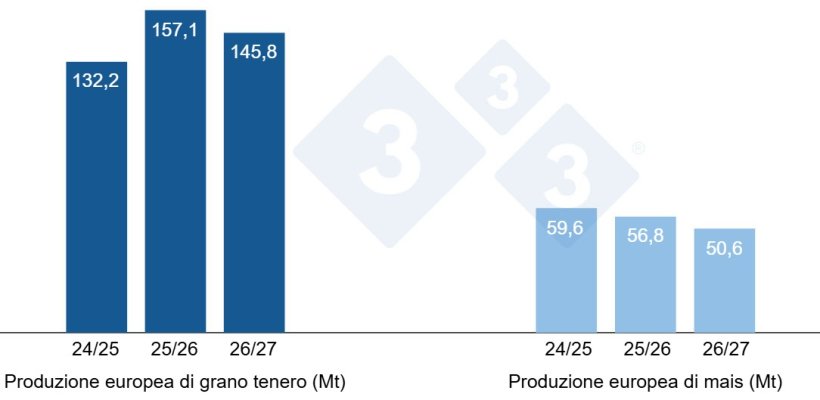 Grafico 3. Previsione del raccolto europeo di grano tenero e mais (fonte: USDA).
Secondo la Figura 4, per la stagione 2026/27, la Commissione europea ha ridotto le previsioni di produzione di grano tenero di 0,2 milioni di tonnellate, portandole a 124,2 milioni di tonnellate (11,1 milioni di tonnellate in meno rispetto al 2025/26), rispetto a luglio, e le previsioni di produzione di mais di 3,6 milioni di tonnellate, a 48,3 milioni di tonnellate (11,9 milioni di tonnellate in meno rispetto al 2025/26). Al contrario, le previsioni di produzione di orzo sono aumentate di 2,6 milioni di tonnellate, raggiungendo i 53,6 milioni di tonnellate, sebbene questo dato rimanga inferiore di 2 milioni di tonnellate rispetto alla stagione precedente.
Per la campagna 2025/26, la produzione di grano tenero si mantiene a 135,3 milioni di tonnellate (24,3 milioni di tonnellate in più rispetto al 2024/25), quella di mais a 60,2 milioni di tonnellate (1 milione di tonnellate in più rispetto all'anno precedente) e quella di orzo a 55,6 milioni di tonnellate (6,9 milioni di tonnellate in più rispetto al 2024/25).
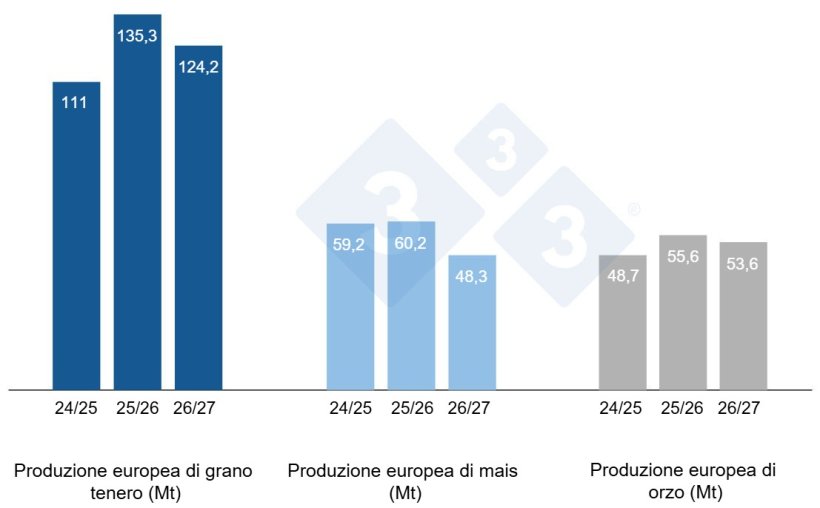 Grafico 4. Previsioni della Commissione europea per grano tenero, mais e orzo (fonte: Commissione europea).
Analizzando le differenze di prezzo, si nota che il mais è attualmente scambiato in Spagna a circa 246 €/t (2 € in più rispetto all'inizio di agosto) per la consegna immediata al porto di Tarragona, mentre il grano si attesta intorno ai 250 €/t per la stessa consegna (8 € in più rispetto all'inizio di agosto e 4 € in più rispetto al prezzo del mais). L'orzo destino Lleida è quotato a circa 245 €/t (15 € in più rispetto all'inizio di agosto e 13 € in meno rispetto al prezzo del mais destino a Lleida). I prezzi dei cereali si stanno correggendo al rialzo nonostante la correzione dei prezzi a termine dovuta alla decisione degli agricoltori di non vendere i propri raccolti e alla debolezza del cambio euro/dollaro, unitamente alla continua volatilità che le dinamiche geopolitiche comportano per i nostri mercati e alla mancanza di nuove informazioni dall'incontro del 24 settembre tra Xi e Trump in merito a potenziali nuovi acquisti agricoli cinesi.
Il prezzo del grano nazionale sul mercato interno è di 10 € superiore al prezzo di porto, attestandosi a 260 €/t, lo stesso livello del grano francese. Il mais nazionale costa 12 euro in più rispetto al prezzo del porto, attestandosi a 258 euro/tonnellata, e non è disponibile mais francese.
Oleaginose
I prezzi della farina di soia sono aumentati di 70 €/t, raggiungendo i 440 €/t rispetto all'inizio di agosto, a seguito dell'andamento dei prezzi dei futures, dell'indebolimento dell'euro e delle preoccupazioni relative all'attuazione del Regolamento UE sulle esportazioni (EUDR) il 31 dicembre. La farina di girasole è aumentata di 43 €/t, arrivando a 335 €/t, seguendo l'andamento della farina di soia, ma anche a causa della scarsa attività di mercato e delle preoccupazioni sulla disponibilità dovute alla situazione nel Mar Nero. I prezzi della farina di colza sono saliti di 45 €/t, raggiungendo i 330 €/t, in linea con l'aumento generale del settore delle oleaginose, sebbene con minore preoccupazione e una minore pressione sull'offerta in questo mercato.
Tra agosto e settembre, i prezzi dell'olio di soia sono aumentati di 75 €/t, arrivando a 1226 €/t, con i prezzi degli oli vegetali a sostegno degli oli vegetali e l'ultimo rapporto NOPA a fornire un certo supporto, a fronte di scorte limitate negli Stati Uniti. Il prezzo dell'olio di palma è aumentato di 10 €/t, raggiungendo i 1140 €/t, a causa del rischio El Niño. Il prezzo del grasso animale è aumentato di 60 euro/tonnellata, raggiungendo i 1165 euro/tonnellata, a fronte di una domanda di mercato leggermente superiore e di una disponibilità limitata.
Cambio euro / dollaro
Nel corso dell'ultimo mese, l'euro si è deprezzato rispetto al dollaro (grafico 5).
L'eurodollaro si è deprezzato del 3,6%, raggiungendo 1,1177, nell'ultimo mese, sotto la pressione del rafforzamento del dollaro, dell'aumento dei tassi di interesse e dei rendimenti del debito americano, che hanno aumentato l'attrattiva degli attivi in dollari. In Europa, la debole crescita economica, i dubbi su ulteriori rialzi dei tassi da parte della BCE e l’incertezza politica e di bilancio in Francia e Germania hanno pesato sulla valuta. Inoltre, le tensioni in Medio Oriente e l’aumento dei prezzi del petrolio hanno rafforzato il dollaro come bene rifugio.
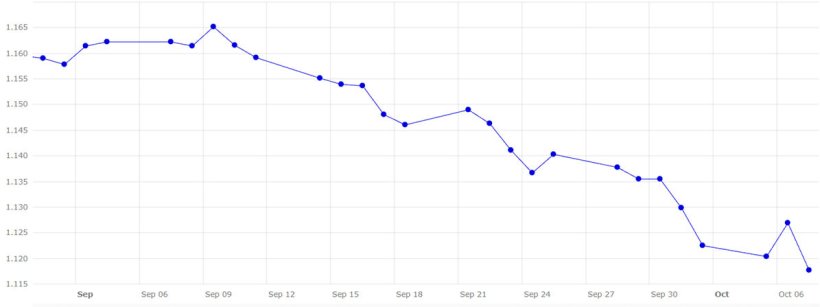 Gráfico 5. Evolución del cambio euro/dólar en septiembre y principios mes de octubre (fuente: Banco Central Europeo).
Nel mese di ottobre dovremo seguire da vicino i conflitti in Medio Oriente e Russia-Ucraina, il loro impatto sui flussi di petrolio e del Mar Nero, nonché l'evoluzione dell'eurodollaro e le decisioni sui tassi della FED e della BCE. Nel mercato agricolo, saremo attenti ai prossimi rapporti dell'USDA e del CONAB, all'andamento dei raccolti negli Stati Uniti, alla semina invernale in Europa e al clima in Sud America, con il possibile arrivo di El Niño. Anche gli acquisti agricoli della Cina dagli Stati Uniti, l’attività dei fondi e le tensioni commerciali saranno fondamentali, insieme all’impatto del regolamento EUDR e alla disponibilità di mais ucraino.