
Les essentiels :
-
Dépréciation du dollar vis-à-vis de l’euro
-
Reprise des attaques par l’Ukraine des infrastructures énergétiques russes
-
Une production mondiale confortable de céréales confirmée par le Conseil International des Céréales mais des échanges qui se rétractent
-
Le maïs est le moteur des exportations céréalières de l’Ukraine mais des millions de tonnes encore aux champs
Les cours du blé et du maïs reculaient ce jeudi, tant sur le CBOT que sur Euronext. Le reflux du dollar américain après son récent sommet soutient néanmoins les marchés. La reprise des attaques ukrainiennes contre les infrastructures énergétiques annoncée par Volodymyr Zelensky entretient par ailleurs l’incertitude géopolitique.
Le prix du blé baisse sur le CBOT
Les cours du blé au CBOT étaient en baisse ce jeudi. Ils cédaient de 2 à 5 cents par boisseau selon les échéances. Le marché conserve toutefois un soutien lié aux tensions en mer Noire et aux inquiétudes concernant les cultures d’hiver dans plusieurs régions productrices. La sécheresse dans le sud de la Russie ainsi que les difficultés d’implantation du blé d’hiver aux États-Unis restent particulièrement surveillées.
Sur l’échéance décembre 2026, la plus échangée, le blé perdait 3,25 cents par boisseau à 670 cents. L’échéance mars 2027 affichait une baisse de 2,25 cents à 684,25 cents par boisseau.
L’IGC relève la récolte mondiale de céréales, mais le commerce continue de ralentir
L’IGC a relevé de 7 Mt sa prévision de production mondiale de céréales (blé et céréales secondaires) pour 2026-2027, désormais estimée à 2,427 milliards de tonnes. Cette révision est principalement liée à de meilleures perspectives pour le maïs ainsi qu’à une révision positive concernant l’orge.
La consommation mondiale est attendue à 2,446 milliards de tonnes, un nouveau record porté par la demande alimentaire et industrielle.
Les stocks mondiaux de fin de campagne sont également revus à la hausse. Ils progressent de 11 Mt par rapport au rapport précédent pour atteindre 619 Mt. Malgré cette révision, ils resteraient inférieurs de 19 Mt à ceux de 2025-2026 et à leur plus bas niveau depuis plusieurs campagnes.
Cette hausse est largement imputable au maïs, dont les stocks de fin de campagne sont désormais estimés à 297 Mt contre 289 Mt dans le rapport de septembre.
Le commerce mondial des céréales est désormais attendu à 450 Mt, soit 1 Mt de moins que dans le rapport de septembre et 17 Mt de moins que lors de la campagne précédente. Le maïs demeure ainsi la seule grande céréale don’t les échanges progressent significativement, à 209 Mt.
Le prix du blé recule légèrement sur Euronext
Dans le sillage des cours enregistrés sur le CBOT, les prix du blé sur Euronext reculaient de 0,5 à près de 4 €/t selon les échéances.
Sur l’échéance décembre 2026, le blé perdait 2 €/t à 246,25 €/t, tandis que l’échéance mars 2027 reculait de 1 €/t à 247 €/t.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Après être tombé sous 1,12 dollars pendant plusieurs jours, l’euro s’est légèrement apprécié face au billet vert ce jeudi. Il s’échangeait à 1 1219 dollar contre 1 1157 dollars la veille. Ce matin à 6 h 30 (heure de Paris), l’euro progressait encore à 1,1231 dollars.
Concernant le blé, Expana maintient sa prévision de production européenne à 126,1 Mt pour 2026-2027, soit un volume inférieur de 8 % à celui de la campagne précédente.
Le prix du maïs poursuit sa baisse à Chicago
Les cours du maïs au CBOT de Chicago étaient de nouveau orientés à la baisse ce jeudi. Ils cédaient de 1 à 4 cents par boisseau selon les échéances. Le marché continue de subir la pression de la récolte américaine, tout en restant soutenu par la compétitivité des exportations des ÉtaTs-Unis.
Sur l’échéance décembre 2026, la plus échangée, le maïs perdait 2,75 cents par boisseau à 478 cents. Sur mars 2027, il reculait de 3,25 cents à 491 cents par boisseau.
Les cours du maïs évoluaient également dans le sillage du marché pétrolier, qui reculait à nouveau jeudi. Le Brent échéance décembre abandonnait 0,40 % à 105,69 $/baril ce jeudi, tandis que le WTI échéance novembre gagnait 2,50 % à 97,56 $/baril. Le marché américain du brut restait soutenu par une forte demande alors que les stocks commerciaux diminuaient de 8,6 millions de barils selon l’Energy Information Administration. Ce vendredi matin à 6 h 35 (heure de Paris), le Brent reculait de 0,44 % et le WTI de 0,35 %.
Deux navires-citernes ont pris feu dans la nuit du 15 octobre à proximité du canal de Sulina, dans les eaux territoriales roumaines, tandis que les autorités roumaines signalaient de nouvelles incursions de drones russes dans leur espace aérien. Ce canal constitue l’un des principaux corridors d’exportation des céréales ukrainiennes.
En Argentine, les semis de maïs grain ont atteint 34,8 % des 8,4 millions d’hectares prévus, soit environ cinq points de pourcentage d’avance sur la campagne précédente. Les précipitations des derniers jours ont néanmoins ralenti les implantations dans le centre et le sud du pays.
Au Brésil, la Conab estime la production de maïs à 148 Mt, soutenue par la forte demande des filières éthanol et alimentation animale.
Ukraine : des millions de tonnes de maïs encore aux champs après les fortes pluies
Les pluies persistantes en Ukraine perturbent fortement la récolte du maïs et alourdissent les coûts de production. Avec une humidité élevée des grains, les frais supplémentaires de séchage sont estimés entre 10 et 20 $/t, pouvant atteindre 30 $/t dans certains cas. Cette situation réduit fortement la rentabilité des producteurs dans un contexte de prix déjà dégradés.
À ce jour, seulement 3,5 Mt de maïs ont été récoltées, alors qu’environ 25 à 27 Mt restent encore dans les champs. Les mauvaises conditions météorologiques pourraient prolonger la récolte jusqu’à l’hiver.
Les analystes de PUSK, le centre d’analyse de marché de l’Ukrainian Agri Council (UAC), jugent par ailleurs trop optimiste la prévision de l’USDA tablant sur 22 Mt d’exportations de maïs ukrainien. Ils estiment le potentiel réel entre 17 et 19 Mt. Entre novembre et mars, l’Ukraine et les États-Unis devraient néanmoins rester les principaux fournisseurs du marché mondial.
Selon PUSK, les infrastructures d’exportation ukrainiennes permettent actuellement d’expédier environ 1,5 Mt de maïs par mois.
Le maïs européen recule sur Euronext
Après sa forte hausse de la veille au-delà de 300 €/t, le maïs reculait sur Euronext. Les pertes atteignaient de 1 à 13 €/t selon les échéances.
Sur l’échéance novembre 2026, deuxième échéance la plus échangée derrière mars, le maïs perdait 1,75 €/t à 301,25 €/t. Sur mars 2027, il reculait de 5 €/t à 275,75 €/t. Sur mai 2027, il cédait 4,75 €/t à 272,25 €/t.
Le cabinet d’analyse Expana a abaissé sa prévision de production de maïs de l’Union européenne pour la campagne 2026-2027 à 44,9 Mt, contre 46,2 Mt estimées en septembre. Si cette estimation se confirme, la récolte européenne atteindrait son plus faible niveau depuis 1990. Expana estime également que l’utilisation de maïs dans les rations pourrait reculer de 8 Mt, soit 13,5 % par rapport à la moyenne des cinq dernières années.
Le maïs devient le moteur des exportations céréalières ukrainiennes
Alors que les exportations totales de céréales et de légumineuses de l’Ukraine reculent fortement en 2026-2027, le maïs fait figure d’exception et soutient les flux exportables du pays.
Au 14 octobre, l’Ukraine avait exporté plus de 2 Mt de maïs, soit une hausse de 76 % sur un an. L’écart de prix reste spectaculaire :
-
Le maïs ukrainien FOB est environ 120 €/t moins cher que le maïs français FOB.
-
Le différentiel avec le maïs allemand atteint près de 140 €/t.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
orgeSuiviSuivremarché à termeSuiviSuivre
Cette décote permet à l’Ukraine de préserver ses débouchés malgré les difficultés logistiques.
FONDAMENTAUX – campagne 2026-2027
Production, Union européenne, maïs : 44,9 %Mt contre 46,2 Mt estimée précédemment (Source : Expana)
Exportation, Ukraine, maïs : de 17 à 19 Mt (Source : PUSK)
Production, Monde, céréales : 2427 Mt contre 2420 Mt estimée au 17/09 (Source : CIC)
Production, Monde, maïs: 1307 Mt contre 1301 Mt estimée au 17/09 (Source : CIC)
Consommation, Monde, céréales : 2444 Mt contre 2447 Mt estimée au 17/09 (Source : CIC)
Consommation, Monde, maïs : 1323 Mt contre 1321 Mt estimée au 17/09 (Source : CIC)
Stocks de fin de campagne, Monde, céréales : 619 Mt contre 608 Mt estimée au 17/09 (Source : CIC)
Stocks de fin de campagne, Monde, maïs : 297 Mt contre 289 Mt estimée au 17/09 (Source : CIC)
Production, Brésil, maïs : 148 Mt, + 2,4 % par rapport à 2025-2026 (Source : Conab)
Surface, Brésil, maïs : 23,7 Mha, + 4 ?9 % par rapport à 2025-2026 (Source : Conab)
Production, Brésil, blé : 5,7 Mt, - 27 % par rapport à 2025-2026 (Source : Conab)
COMMERCE INTERNATIONAL
Echanges, Monde, céréales : 450 Mt contre 451 Mt estimée au 17/09 (Source : CIC)
(semaine 15 se terminant le 11 octobre 2026)
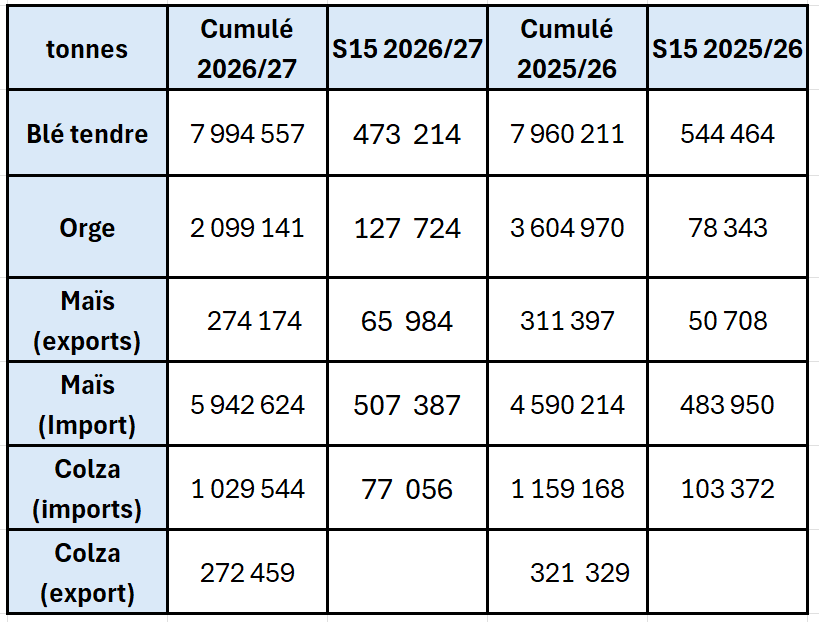
Marchés physiques français du 15 octobre 2026 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 245,00 | N | -2,00 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 249,00 | N | -2,00 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 245,50 | N | -2,00 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 252,50 | N | -2,00 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 223,50 | N | -2,00 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | 254,99 | N | |
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | 258,29 | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 235,50 | N | -2,00 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | oct.-déc. | 237,50 | N | -2,00 |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | 249,50 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | inc. | ||
| Rendu La Pallice | Récolte 2026 | oct.-déc. | inc. | ||
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 324,50 | N | -2,00 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | inc. | ||
| Fob Rhin | Récolte 2026 | oct.-déc. | 278,00 | N | -2,00 |
| Récolte 2026 | janv.-juin | 276,00 | N | -5,00 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | inc. |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | oct.-déc. | 305,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | oct.-déc. | 290,00 | N | 0,00 |
| Départ Sud-Est | normes semoulières Récolte 2026 | oct.-déc. | 290,00 | T | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 220,50 | N | -2,00 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 234,50-236,50 | N | -2,00 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 206,50 | N | -2,00 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 212,50 | N | -2,00 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | oct.-déc. | 228,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 220,00-221,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 239,00 | N | 0,00 |
| Pois | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Marne | fourrager Récolte 2026 | oct.-déc. | 270,00-275,00 | N | 0,00 |
| Départ Somme/Oise | fourrager Récolte 2026 | oct.-déc. | 276,00-281,00 | N | 0,00 |
Cotations des issues de meunerie du 13 octobre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 179,00-181,00 | T | 2,00 | |
| pellets | dispo. | 199,00-201,00 | T | 5,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 5,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 204,00-206,00 | T | 5,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 204,00-206,00 | T | 5,00 |
Cotations commerciales des produits laitiers du 8 octobre 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 3275,00 | N | 0,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1650,00 | T | -30,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 15 octobre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8922 euro |
| 1 euro | 1,1208 dollar |
Clôture du marché à terme de Chicago du 15 octobre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 670,00 | cents/bois. |
| Maïs | 478,00 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 15 octobre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 246,25 |
| Mars 2027 | 247,00 |
| Mai 2027 | 245,75 |
| Volume | 98483 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 301,25 |
| Mars 2027 | 275,75 |
| Juin 2027 | 272,25 |
| Volume | 4111 |
Cotations des marchés internationaux du 15 octobre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Nov. 2026 | 97,97 $ |
| Indices des frets maritimes | du 14 octobre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 2667 | -134,00 |
| Baltic Panamax Index (BPI) | 2409 | -23,00 |
| Baltic Capesize Index (BCI) | 3630 | -364,00 |
| Baltic Supramax Index (BSI) | 1845 | 12,00 |
| Baltic Handysize Index (BHSI) | 1003 | 3,00 |