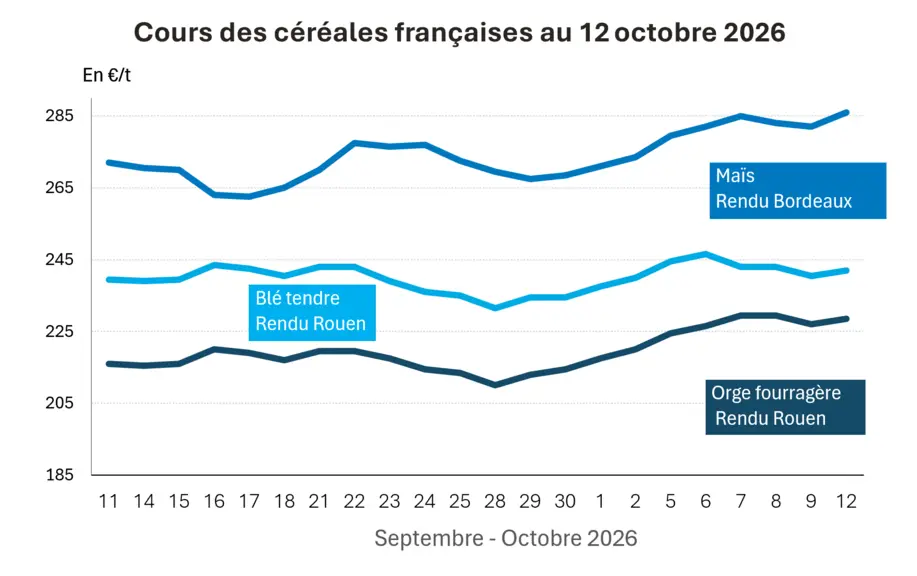
Les essentiels :
- Des conditions météorologiques inquiétantes pour les semis de blé en Russie
- Une surface de maïs aux États-Unis en baisse en 2027/28 au profit du soja
- Le Brésil privilégie son marché intérieur pour le maïs
Après la surprise créée par l'USDA avec la publication d'une hausse de son estimation du rendement du maïs aux États-Unis, les cours du blé et du maïs ont rebondi ce lundi pour des raisons essentiellement techniques. Les primes de risque en mer Noire soutiennent les marchés, tandis que les disponibilités importantes à l'échelle mondiale limitent tout potentiel de hausse significative.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le prix du blé rebondit sur le CBOT
Les cours du blé au CBOT ont gagné moins de 1 ct$/boisseau ce lundi, selon les échéances, après la forte baisse enregistrée vendredi.
Sur l'échéance de décembre 2026, le blé gagnait 1,25 cents pour atteindre 672,25 cts/boisseau. L'échéance de mars 2027 affichait également un gain de 0,75 ct$/boisseau, à 686 cts/boisseau.
Peu de pluies étaient attendues la semaine passée sur les plaines américaines, avec des températures supérieures aux normales de saison. Les semis de blé d'hiver ont ainsi pu s'accélérer. Au cours de la semaine à venir, les pluies devraient faire leur retour sur le sud du Midwest et les régions centrales, notamment au Kansas. Les cultures récemment semées devraient bénéficier de conditions plus humides, tandis que les récoltes pourraient être légèrement ralenties.
Le dollar poursuivait son appréciation face à l'euro ce lundi. L'euro s'échangeait à 1,1161 dollar, contre 1,1202 dollar vendredi. Ce matin à 7 h 05 (heure de Paris), il s'échangeait à 1,1174 dollar.
Le prix du blé augmente très légèrement sur Euronext
Les prix du blé sur Euronext rebondissaient très légèrement et gagnaient de 1 à 2 €/t selon les échéances.
Sur l'échéance de décembre 2026, le prix du blé augmentait de 1,25 €/t à 243,25 €/t, tandis que sur mars 2027, il gagnait également 1,25 €/t pour atteindre 244,5 €/t.
Les tensions en mer Noire continuent de soutenir les cours malgré une offre mondiale abondante. Face à l'effondrement des expéditions via les ports de la mer Noire, la Russie prépare sa première cargaison de blé au départ du port arctique de Mourmansk. Environ 40 000 tonnes de blé doivent être acheminées depuis le kraï de Stavropol, illustrant la recherche de nouvelles voies d'exportation après la forte baisse des flux transitant habituellement par les ports du sud du pays.
L'Égypte a atteint son objectif d'achats de blé auprès des producteurs locaux en collectant près de 5 Mt au cours de la campagne 2026. Soutenue par une récolte supérieure à 10 Mt grâce à l'extension des surfaces semées, cette production accrue a permis de renforcer les stocks stratégiques du pays. Dans ce contexte, les importations égyptiennes de blé ont reculé à 12,5 Mt, contre 13,2 Mt lors de la campagne précédente. Le gouvernement cherche ainsi à réduire sa dépendance aux marchés internationaux et à limiter son exposition à la volatilité des prix mondiaux.
Le blé russe confronté à une nouvelle campagne de semis sous tension
Le marché du blé reste globalement bien approvisionné à court terme, malgré des inquiétudes croissantes concernant les semis de blé d'hiver en Russie. Les régions du sud du pays, principales zones de production, font face pour la deuxième année consécutive à un déficit hydrique et à des températures élevées, ce qui pourrait affecter le potentiel de récolte de 2027.
Les agriculteurs russes sèment pour la deuxième année consécutive dans des sols insuffisamment humides, avec un déficit de précipitations et des températures supérieures aux normales saisonnières dans plusieurs régions du sud. Les régions clés, comme le kraï de Krasnodar, le kraï de Stavropol et la région de Rostov, enregistrent des réserves hydriques limitées, ce qui pourrait pénaliser l'implantation des cultures et leur résistance à l'hiver. Selon GEOGLAM, les semis de blé d'hiver russes accusent un retard significatif par rapport au rythme habituel en raison d'un ensemble de facteurs climatiques et économiques.
Dans son dernier rapport, l'USDA a abaissé de 3 Mt sa prévision d'exportations de blé russe pour 2026/27, à 40 Mt. Cette réduction est toutefois partiellement compensée par des perspectives d'exportation plus élevées au Canada et en Argentine, limitant ainsi l'impact immédiat sur l'équilibre mondial.
À moyen terme, la succession de deux campagnes de semis difficiles en Russie pourrait néanmoins accroître les risques pesant sur l'offre mondiale de blé si les conditions météorologiques ne s'améliorent pas dans les prochaines semaines.
Le prix du maïs se redresse doucement à Chicago
Les cours du maïs au CBOT de Chicago rebondissaient ce lundi. Ils gagnaient de 1 à plus de 3 cts$/boisseau selon les échéances.
Sur l'échéance de décembre 2026, le prix du maïs augmentait de 3,25 cts$/boisseau à 483 cts$/boisseau. Sur l'échéance de mars 2027, il gagnait 3 cents pour atteindre 497,25 cts$/boisseau.
Compte tenu des conditions climatiques observées la semaine passée aux États-Unis, le séchage du maïs et les récoltes se sont accélérés. Cette semaine, les pluies devraient toutefois ralentir les travaux de récolte.
La trêve énergétique annoncée hier par Donald Trump entre l'Ukraine et la Russie ne semble pas effective. Des frappes ont visé des infrastructures énergétiques ukrainiennes ce lundi. Les cours du pétrole ont ainsi poursuivi leur hausse après l'attaque menée par les Houthis en Arabie saoudite. Le Brent échéance décembre a progressé de 1,92 % à 106,13 $/baril, tandis que le WTI échéance novembre a gagné 1,59 % à 93,1 $/baril. Ce mardi matin à 7 h 00 (heure de Paris), le Brent reculait de 0,64 % et le WTI de 0,59 %.
Le maïs aux États-Unis cède du terrain face au soja
Selon StoneX, la combinaison de prix du maïs déprimés après l’annonce par l’USDA de stocks mondiaux importants et de coûts d'engrais en hausse doit inciter les agriculteurs américains à réduire leurs surfaces de maïs au profit du soja. La hausse du prix de l'urée pèse particulièrement sur la rentabilité de cette culture, alors que les cours du maïs restent sous pression après une récolte record aux États-Unis.
Cette situation intervient alors que le marché mondial dépend de plus en plus des approvisionnements américains. Les stocks mondiaux de maïs se sont fortement reconstitués grâce à l'abondante récolte américaine, mais les disponibilités à l'export chez les autres grands fournisseurs demeurent limitées en raison des perturbations logistiques en mer Noire et de la demande croissante de maïs destinée à la production d'éthanol au Brésil.
Dans ce contexte, une baisse des surfaces semées en maïs aux États-Unis pourrait renforcer la sensibilité du marché mondial aux aléas climatiques ou à toute hausse inattendue de la demande, augmentant ainsi le potentiel de volatilité des prix dans les prochains mois.
Le Brésil privilégie son marché intérieur du maïs au détriment des exportations
L'USDA a maintenu sa prévision de production de maïs brésilien à 139 Mt pour la campagne 2026/27, confirmant le statut du pays comme deuxième exportateur mondial derrière les États-Unis. Cette récolte devrait s'appuyer sur près de 23,2 millions d'hectares récoltés et sur l'importante contribution du safrinha, le maïs de seconde culture semé après le soja.
Malgré cette production abondante, les disponibilités exportables pourraient être limitées par une forte progression de la consommation intérieure. La demande brésilienne de maïs est attendue à 102 Mt, soutenue notamment par le développement rapide de la filière bioéthanol et par les besoins croissants de l'alimentation animale.
Conséquence de cette demande accrue, l'USDA a réduit sa prévision d'exportations de maïs brésilien à 43 Mt. Le Brésil demeure un acteur majeur du commerce mondial, particulièrement sur les marchés asiatiques, mais une part croissante de sa récolte est désormais absorbée par son marché intérieur.
Pour les autres exportateurs, notamment l'Ukraine, cette évolution pourrait réduire légèrement la concurrence brésilienne sur le marché mondial. Toutefois, l'influence du Brésil sur les prix internationaux restera importante compte tenu de l'ampleur de sa production et de son rôle central dans l'approvisionnement des importateurs mondiaux.
Le maïs européen rebondit prudemment sur Euronext
Les cours du maïs étaient en légère hausse ce lundi. Ils gagnaient de 2 à 6 €/t selon les échéances.
Sur l'échéance de novembre 2026, le prix du maïs augmentait de 3,75 €/t à 277 €/t. Sur mars 2027, il gagnait 2,25 €/t pour atteindre 267,5 €/t.
Le marché du maïs européen reste soutenu par une récolte européenne historiquement faible et revue en baisse par l’USDA à 48 Mt contre 57 Mt en 2025-2026.
FONDAMENTAUX
Exportations de blé russe : 42 Mt contre 43,5 Mt estimées précédemment (source : IKAR)
Production de blé russe : 88 Mt contre 88,5 Mt estimées précédemment (source : IKAR)
Marchés physiques français du 12 octobre 2026 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 242,00 | N | 1,50 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 245,50 | N | 1,50 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 242,00 | N | 1,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 244,50 | N | 1,50 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 220,50 | N | 1,50 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | n.p. | ||
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | n.p. | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 232,50 | N | 1,50 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | oct.-déc. | 234,50 | N | 1,50 |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | 247,00 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | 286,00 | N | 4,00 |
| Rendu La Pallice | Récolte 2026 | oct.-déc. | 288,50 | N | 4,00 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 321,50 | N | 4,00 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | 296,00 | N | 4,00 |
| Fob Rhin | Récolte 2026 | oct.-déc. | 271,00 | N | 4,00 |
| Récolte 2026 | janv.-juin | 265,50 | N | 2,00 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | 275,00 | N | 0,00 |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | oct.-déc. | 295,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | oct.-déc. | 290,00 | N | 0,00 |
| Départ Sud-Est | normes semoulières Récolte 2026 | oct.-déc. | 285,00 | N | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 228,50 | N | 1,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 231,50 | N | 1,50 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 203,50 | N | 1,50 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 208,50 | N | 1,50 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | oct.-déc. | 228,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 219,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 238,00 | N | 0,00 |
Cotations des issues de meunerie du 6 octobre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 177,00-179,00 | T | 0,00 | |
| pellets | dispo. | 194,00-196,00 | T | 0,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 194,00-196,00 | T | 0,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 8 octobre 2026
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
marché à terme
Suivi
Suivre
marchés
Suivi
Suivre
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 3275,00 | N | 0,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1650,00 | T | -30,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 12 octobre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8944 euro |
| 1 euro | 1,1181 dollar |
Clôture du marché à terme de Chicago du 12 octobre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 672,25 | cents/bois. |
| Maïs | 483,00 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 12 octobre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 243,25 |
| Mars 2027 | 244,50 |
| Mai 2027 | 244,00 |
| Volume | 60766 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 277,00 |
| Mars 2027 | 267,50 |
| Juin 2027 | 263,50 |
| Volume | 4532 |
Cotations des marchés internationaux du 12 octobre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Nov. 2026 | 93,74 $ |
| Indices des frets maritimes | du 9 octobre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 2917 | -56,00 |
| Baltic Panamax Index (BPI) | 2424 | 14,00 |
| Baltic Capesize Index (BCI) | 4340 | -172,00 |
| Baltic Supramax Index (BSI) | 1814 | 6,00 |
| Baltic Handysize Index (BHSI) | 996 | -4,00 |