
En France, entre fin juin et fin août, le prix au Marché du Porc Français a progressé chaque semaine enregistrant une hausse cumulée de 33 centimes en deux mois. Cette évolution s’explique surtout par la diminution de l’offre en porc accentuée par les épisodes caniculaires.
En juin, juillet et août, le poids moyen des porcs charcutiers abattus dans la zone Uniporc était inférieur de 926 g à la moyenne sur la période 2021-2025. De nombreux élevages ont aussi enregistré des pertes de porcs charcutiers. Au premier semestre, les abattages de porcs charcutiers en zone Uniporc étaient encore supérieurs de 0,9 % à ceux de 2025. Leur baisse en juillet et août a annulé cette progression (+0,1 % au cumul des 8 premiers mois de 2026). Outre les pertes de porcs prêts à l’abattage, les éleveurs ont aussi été touchés par une mortalité accrue des truies et porcelets. Ces conséquences seront visibles plus nettement d’ici le début de l’année 2027.
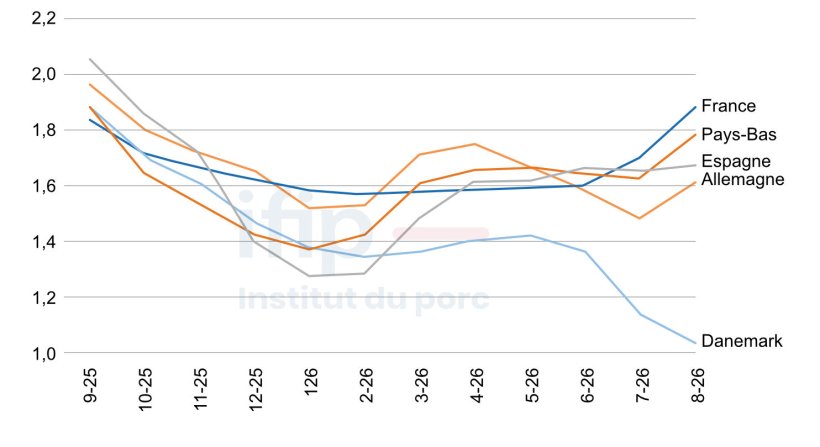 Prix perçus en UE en € par kg carc : Source : Estimation du prix moyen perçu par les éleveurs, calcul Ifip d'après sources nationales.
Ces évolutions ont replacé le marché français en tête des principales cotations européennes
Les autres marchés européens ont aussi été touchés par des vagues de chaleur. Le ralentissement de la croissance des porcs et les surmortalités ont limité l’offre, alors que le marché européen de la viande reste peu porteur et abondamment approvisionné.
Sous l’impulsion des abatteurs du nord de l’Europe, le prix du porc de classe E avait diminué de 3,9 % en juillet. Il s’est redressé en août soutenu par le manque d’animaux et par la reprise de la demande à la fin des vacances dans plusieurs régions. Les abatteurs allemands et néerlandais qui avaient tenté de contenir les cours en juillet, ont finalement accepté des hausses.
Le Danemark se distingue par le maintien de prix très bas. Les opérateurs cherchent à limiter le stockage des viandes.
En Espagne, le marché a peu évolué : la baisse de l’offre liée à la canicule et la consommation touristique ont soutenu les cours, tandis que les débouchés limités vers les pays tiers ont freiné cette progression.
En août, le prix perçu en France atteint 1,88 €/kg, devant les Pays-Bas (1,78 €), l’Espagne (1,67 €), l’Allemagne (1,65 €) et le Danemark (1,04 €).
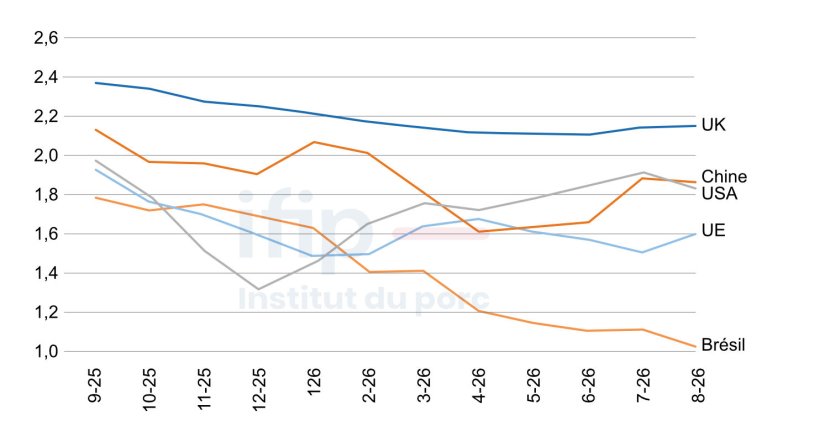 Prix du porc dans le monde (€/kg): UE-27 : moy. pondérée des 27 pays USA : Calcul fip d’après prix marché Iowa Brésil : Calcul fip d’après prix intégration Sindicarne Chine : Calcul fip d’après prix Ministère Agri. chinois
Les pays exportateurs restent par ailleurs confrontés à la concurrence du Brésil et des États-Unis, ainsi qu’à une demande modérée en Asie.
Au Brésil, la baisse des prix du porc se poursuit depuis 6 mois. Elle intervient dans un contexte de recul de la demande intérieure. Dans le même temps, les investissements réalisés en 2025 ont accru les capacités de production et l’offre disponible. Au premier semestre 2026, les abattages ont progressé de 4,3 % sur un an, accentuant le déséquilibre du marché.
En Chine, le prix du porc a rebondi de 12 % en juillet avant de se stabiliser en août. Les effets de la réglementation nationale encadrant les capacités de production commencent à apparaître. Les aléas climatiques dans le sud du pays ont également entraîné une constitution anticipée des stocks en juillet, contribuant à la hausse des cours. À fin juin, le cheptel reproducteur avait reculé de 6,5 % sur un an, les difficultés financières conduisant les élevages à réduire leurs troupeaux de truies.
Aux États-Unis, la production a légèrement augmenté au premier semestre grâce à la hausse du poids des carcasses, en progression moyenne de 0,7 % sur un an. La stabilisation des coûts de l’alimentation a permis de produire des porcs plus lourds. Les exportations sont restées dynamiques, avec une progression de 4,1 % des volumes, mais le porc américain subit une concurrence croissante des produits canadiens et brésiliens au Mexique. Des signes de ralentissement sont apparus sur ce débouché dès le deuxième trimestre. Malgré une remontée jusqu’à fin juillet, les cours américains sont restés nettement inférieurs à ceux de 2025 avant de décrocher en août. La hausse de 9,4 % des stocks réfrigérés en juillet, notamment de bacon et de jambon, confirme l’atonie de la demande intérieure et extérieure.
Elisa Husson, agroéconomiste IFIP