Les essentiels :
- Le marché a intégré les attaques de la semaine sur des navires marchands en mer Noire et sur les terminaux portuaires russes.
- Les conditions sèches sur une partie de l’Ukraine et de la Russie retardent les semis de blé d’hiver.
- L’USDA a abaissé de 3 points à 54 % les conditions de culture bonne à très bonnes du maïs aux États-Unis, ce qui a inquiété les marchés.
Les attaques en mer Noire continuent de stimuler la demande pour le blé européen
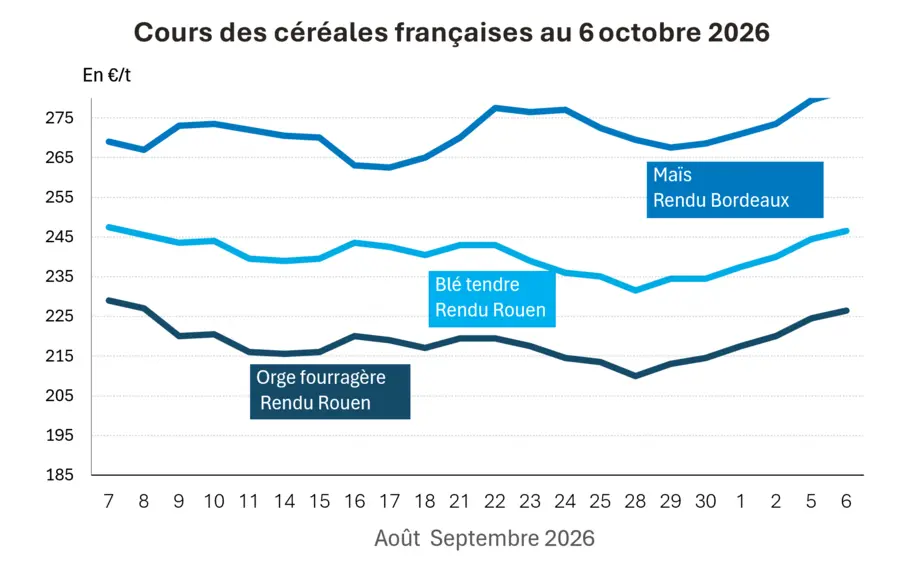
Les prix du blé ont gagné 1,75 €/t sur les échéances décembre et mars d’Euronext entre le 5 et le 6 octobre, clôturant à 247,50 €/t sur décembre. Ceux du maïs ont connu une hausse plus prononcée, s’appréciant de 2,25 €/t sur novembre, 3,50 €/t sur mars et 3,25 €/t sur juin et août. Ils s’établissaient à 277 €/t mardi soir.
En Europe, la situation tendue en mer Noire a été le principal facteur de hausse des cours du blé, conjuguée à une demande internationale soutenue. Les frappes russes sur des navires marchands au large de la Bulgarie et de la Roumanie en début de semaine inquiètent maintenant aussi sur les possibilités d’exportation de ces deux pays.
De plus, les attaques ukrainiennes ralentissent l’activité de certains terminaux du port de Novorossisk. Cela se ressent sur les flux au départ de la Russie : selon Graintrade, les exportations cumulées de blé depuis le début de la campagne étaient en recul de 62,8 % par rapport à l’année dernière ; un chiffre montant à 74 % sur le mois de septembre seul. En Ukraine, les coûts logistiques jusqu’aux ports polonais et roumains augmentent, tandis que les disponibilités de wagons céréaliers sont limitées. Toujours selon Graintrade, cela a entraîné une baisse des prix d’achat par les traders en Ukraine.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Du côté des importateurs, ceux-ci font preuve de prudence et continuent de temporiser. L’Égypte aurait ainsi réduit de 76,6 % ses achats de blé sur le mois de septembre par rapport à 2025, signale Graintrade. La demande reste tout de même présente et les acheteurs se tournent vers le blé d’Europe de l’Ouest, ce qui soutient les cours sur Euronext et les cotations physiques françaises.
À noter également le déficit hydrique qui toucherait un tiers des zones de culture du blé d’hiver en Ukraine et une partie de la Russie. Les opérateurs craignent une baisse des surfaces dans le pays des Tsars sous l’effet de la sécheresse et du fort recul des exportations.
Les cours du maïs européens s’apprécient dans le sillage de son homologue états-unien
Les cotations du maïs ont gagné 2,25 €/t sur l’échéance novembre d’Euronext, clôturant à 277 €/t. La hausse était plus prononcée sur les échéances mars, juin et août (+ 3,5 €/t sur mars et +3,25 €/t sur juin et août). Des considérations techniques ainsi que la progression des cours de la graine jaune états-unienne ont stimulé la hausse des prix. Les importations européennes restent par ailleurs en forte hausse sur le début de campagne par rapport à la précédente, d’après la Commission européenne.
Baisse surprise des conditions de cultures bonnes et très bonnes du maïs états-unien
L’USDA a abaissé hier de 3 points les conditions de culture bonnes à excellentes de la graine jaune aux États-Unis. Celles-ci représentent désormais 54 % de la production. Cette modification inattendue a pris de cours les marchés et les cours du maïs à Chicago ont gagné du terrain sur toutes les échéances de la récolte 2026, s’appréciant notamment de 10,75 centimes sur décembre. Selon Matt Zeller de StoneX, cité par Lachstock Consulting, la note du maïs états-unien ne dépasse plus que d’un point celle qu’il avait en 2023, soit la pire récolte notée depuis 2012. Du côté de la récolte, les pluies dans l’Iowa l’ont quelque peu retardée. Elle se situe 4 points au-dessous de la récolte 2025. La semaine sèche à venir devrait offrir une fenêtre de récolte. Le consultant Michael Cordonnier a quant à lui laissé inchangée sa prévision de rendement à 177,0 boisseaux par acre.
Les pluies compliquent les semis de maïs dans le sud du Brésil
Au Brésil, les semis de la première récolte de maïs sont légèrement en retard par rapport à ceux de l’an passé, d’après AgRural. À l’inverse en Argentine, les conditions chaudes et sèches ne sont pas de bon augure pour les semis de maïs.
Hausse des prix du blé aux États-Unis
Les cours du blé ont gagné du terrain sur les marchés à terme (Chicago, Kansas City et Minneapolis) sur toutes les échéances. Ils ont notamment pris 12 centimes par tonne sur l’échéance décembre du CBOT. La situation en mer Noire a également joué sur les prix. Les semis et levées de blé d’hiver accusent un léger retard par rapport à la moyenne quinquennale, signale l’USDA. Les exportations états-uniennes de blé ont également progressé d’un mois sur l’autre, toujours selon l’USDA.
En Australie, la récolte d’orge devrait débuter la semaine prochaine dans l’État du New South Wales, et le déficit hydrique dans celui de Victoria pourrait abaisser les potentiels de rendement, prévient Lachstock consulting.
Fondamentaux :
États-Unis, maïs, conditions de culture : 54 % bonnes à excellentes au 4 octobre contre 57 % la semaine passée (source : USDA)
États-Unis, maïs, récolte : achevée à 23 % au 4 octobre contre 18 % la semaine passée et 27 % selon la moyenne quinquennale (source : USDA)
États-Unis, blé d’hiver, semis : achevés à 36 % au 4 octobre contre 27 % la semaine passée et 46 % selon la moyenne quinquennale (source : USDA)
États-Unis, blé d’hiver, levée : achevée à 16 % au 4 octobre contre 8 % la semaine passée et 20 % selon la moyenne quinquennale (source : USDA)
États-Unis, maïs, rendement : 177,0 boisseaux par acre, inchangé (source : Soybean & Corn)
Commerce international :
Ukraine, blé, exportations : 118 000 t au 5 octobre contre 383 000 t l’an passé soit 2,89 Mt depuis le début de la campagne contre 5,12 Mt en 2025 (source : Graintrade)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Russie, blé, exportations : 1,7 Mt sur septembre 2026 contre 6,5 Mt en 2025 (soit – 74 %) et 4,5 Mt sur 2026-2027 au 1er octobre contre 12,1 Mt en 2025-2026, soit -62,8 % (source : Graintrade)
Égypte, blé, importations : 362 500 t sur septembre 2026 contre 1,548 Mt en 2025 (source : Graintrade)
États-Unis, maïs, exportations : 7,422 Mt sur le mois d’août soit + 25,7 % par rapport à juillet (source : USDA)
Marchés physiques français du 6 octobre 2026 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 246,50 | N | 2,00 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 249,50 | N | 2,00 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 246,50 | N | 2,00 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 248,50 | N | 2,00 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 227,50 | N | 2,00 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | 254,79 | N | |
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | 258,09 | N | |
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 237,50 | N | 2,00 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | oct.-déc. | 239,50 | N | 2,00 |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | 236,50 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | 282,00 | N | 2,50 |
| Rendu La Pallice | Récolte 2026 | oct.-déc. | 286,00 | N | 2,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 322,00 | N | 2,50 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | 294,00 | N | 2,50 |
| Fob Rhin | Récolte 2026 | oct. | n.p. | ||
| Récolte 2026 | janv.-juin | 274,00 | N | 3,50 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | inc. |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | oct.-déc. | 295,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | oct.-déc. | 285,00 | N | 0,00 |
| Départ Sud-Est | normes semoulières Récolte 2026 | oct.-déc. | 285,00 | N | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 226,50 | N | 2,00 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 236,50 | N | 2,00 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 208,50 | N | 2,00 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 213,50 | N | 2,00 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | oct.-déc. | 225,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 213,00-217,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 230,00 | N | 0,00 |
Cotations des issues de meunerie du 6 octobre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 177,00-179,00 | T | 0,00 | |
| pellets | dispo. | 194,00-196,00 | T | 0,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 194,00-196,00 | T | 0,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 1 octobre 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 3275,00 | N | 0,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1680,00 | N | 0,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 6 octobre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8874 euro |
| 1 euro | 1,1269 dollar |
Clôture du marché à terme de Chicago du 6 octobre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 704,25 | cents/bois. |
| Maïs | 508,00 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 6 octobre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 247,50 |
| Mars 2027 | 249,25 |
| Mai 2027 | 248,50 |
| Volume | 92165 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 277,00 |
| Mars 2027 | 272,75 |
| Juin 2027 | 269,50 |
| Volume | 5492 |
Cotations des marchés internationaux du 6 octobre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Nov. 2026 | 89,44 $ |
| Indices des frets maritimes | du 6 octobre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 3002 | -68,00 |
| Baltic Panamax Index (BPI) | 2366 | 2,00 |
| Baltic Capesize Index (BCI) | 4638 | -195,00 |
| Baltic Supramax Index (BSI) | 1795 | 5,00 |
| Baltic Handysize Index (BHSI) | 1005 | 1,00 |