Le prix du blé se replie fortement sur le CBOT
Les cours du blé au CBOT ont perdu de 13 à près de 18 cents par boisseau ce mercredi selon les échéances, les baisses les plus marquées étant enregistrées sur les contrats les plus rapprochés.
Sur l’échéance décembre 2026, le blé perdait 17,75 cents pour atteindre 686,5 cents dollars par boisseau. L’échéance mars 2027 affichait une perte de 16,50 cents à 701 cents dollars par boisseau.
La fermeté du dollar constituait par ailleurs un facteur défavorable aux matières premières agricoles aux Etats-Unis. L’euro perdait de nouveau du terrain face au billet vert ce mercredi. Il s’échangeait à 1 1196 dollar, contre 1 1262 dollar la veille. Ce jeudi matin à 6 h 33, heure de Paris, l’euro s’échangeait à 1,1203 dollar.
Le prix du maïs chute à Chicago
Après une phase de consolidation, les cours du maïs au CBOT sont nettement repartis à la baisse ce mercredi, avec des replis plus marqués sur les échéances rapprochées. La volatilité est toutefois restée limitée au cours de la séance.
Les opérateurs ont pu prendre une partie de leurs bénéfices après la forte hausse de la veille. Le mouvement du mardi avait notamment été favorisé par la baisse de trois points de la proportion de maïs américain jugée bonne à excellente. Malgré ce rebond, le marché restait alors inférieur de 14 cents à son niveau du début de semaine.
Les disponibilités américaines importantes et l’attentisme avant le WASDE du 9 octobre ont également pesé sur le marché.
Le cours du Brent livraison novembre progressait très légèrement ce mercredi, de 0,23 %, à 101,31 $/baril, tandis que le WTI américain livraison novembre perdait 1,11 %, à 88,94 $/baril. Le niveau élevé du pétrole contribuait à limiter la pression sur le maïs. Ce jeudi matin à 6 h 39, le Brent progressait de 1,29 % et le WTI de 1,09 %.
Sur l’échéance décembre 2026, le prix du maïs baissait de 6 cents à 502 cents dollars par boisseau. Sur l’échéance mars 2027, il cédait 5,25 cents à 517 cents dollars par boisseau.
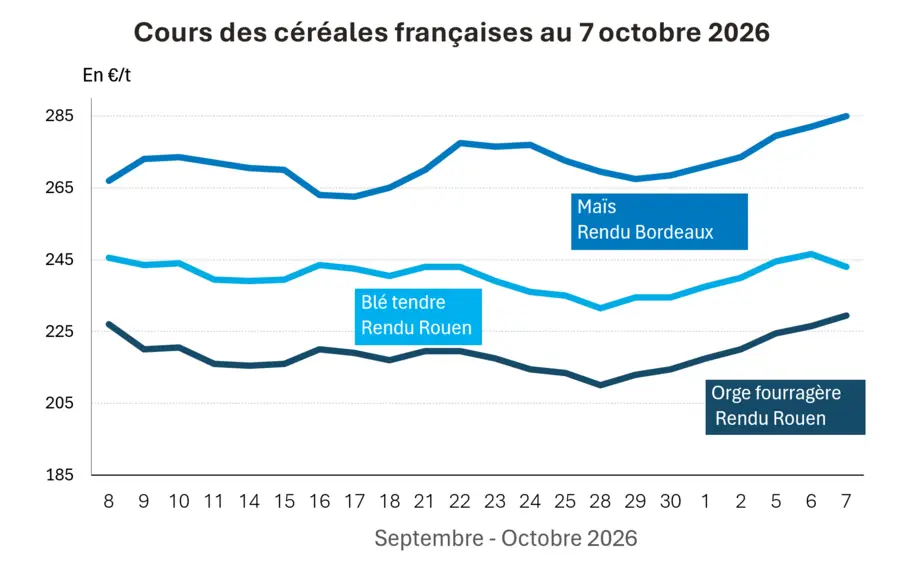
Le prix du blé repasse sous les 245 €/t sur Euronext
Sur Euronext, la volatilité est restée faible tout au long de la séance, avec des écarts intra journaliers limités. Les prix ont évolué à la baisse, perdant de 1 à un peu moins de 5 €/t selon les échéances, malgré les importantes difficultés rencontrées en mer Noire.
L’échéance décembre 2026 perdait 3,25 €/t à 244,25 €/t, tandis que le contrat mars 2027 reculait de 2,50 €/t à 246,75 €/t.
Les opérateurs financiers sur Euronext ont réduit leur position nette longue à 177 228 lots, contre 191 181 lots la semaine précédente. Les opérateurs commerciaux ont eux aussi réduit leur position nette vendeuse. Ils ont ainsi racheté une partie de leurs couvertures tout en restant globalement vendeurs, selon Aziz Laaziz, analyste de marché.
Les principaux pays importateurs mondiaux de céréales reviennent par ailleurs aux achats, ce qui pourrait bénéficier à l’Europe de l’Ouest compte tenu des problèmes logistiques en mer Noire. Le 7 octobre, le ministère jordanien de l’Industrie, du Commerce et de l’Approvisionnement a ainsi relancé, pour la deuxième fois, un appel d’offres portant sur 100 000 à 120 000 t de blé.
Retour à la baisse du prix du maïs sur Euronext
Les cours du maïs sont repartis à la baisse ce mercredi, perdant jusqu’à quelques euros par tonne selon les échéances. La volatilité est restée limitée.
Sur l’échéance novembre 2026, le prix du maïs diminuait de 1 €/t à 276 €/t. Sur mars 2027, il perdait 0,75 €/t pour atteindre 272 €/t.
Comme sur le blé, les opérateurs financiers ont diminué leur position nette longue, d’environ 600 lots, pour la ramener autour de 8 600 lots.
Ukraine : la récolte de maïs accélère et les rendements progressent
Au 5 octobre, les agriculteurs ukrainiens avaient récolté 1,62 Mt de maïs, soit plus du double du volume récolté une semaine auparavant. Les surfaces récoltées ont presque doublé pour atteindre 294 200 ha, représentant 6,5 % des 4,56 Mha attendus. Le rendement moyen national s’améliore, passant de 5,15 à 5,52 t/ha.
Malgré cette forte accélération, les travaux restent encore peu avancés. Les résultats demeurent par ailleurs extrêmement contrastés selon les régions, avec des rendements variant de 2,58 à 11,44 t/ha.
La récolte ukrainienne de maïs monte donc rapidement en puissance et le rendement national s’améliore, mais le faible avancement des travaux et les écarts considérables entre régions rendent encore prématurée toute conclusion définitive sur le rendement final de la campagne.
Russie : les oléagineux pourraient gagner du terrain en 2027
Les difficultés d’exportation et la faiblesse des prix intérieurs pourraient pousser les producteurs russes à réduire les surfaces de blé et d’orge en 2027 au profit du soja, du colza, du lin et des protéagineux, mieux valorisés grâce notamment à la transformation locale. Le maïs devrait rester privilégié par les exploitations disposant de capacités de séchage et de stockage ou de débouchés sécurisés.
Le blé apparaît comme la culture la plus vulnérable : son accumulation sur le marché intérieur pèse sur les prix, tandis que les coûts de transport réduisent la rentabilité des exploitations éloignées des ports. Selon l’enquête citée, 32 % des agriculteurs envisagent de réduire leurs surfaces et 26 % de renoncer aux semis de cultures d’hiver.
FAO : des céréales abondantes, mais des échanges sous tension
Dans son dernier bulletin, la FAO confirme un marché mondial des céréales globalement bien approvisionné, mais de plus en plus perturbé dans ses échanges. La production mondiale 2026 est estimée à 2,979 milliards de tonnes, soit la deuxième plus importante jamais enregistrée. La récolte mondiale de blé est relevée de 3,2 Mt à 813,9 Mt, grâce notamment à de meilleures perspectives en Australie. À l’inverse, la production de céréales secondaires est abaissée de 3,3 Mt à 1,612 milliard de tonnes, principalement en raison d’une dégradation des perspectives du maïs dans l’UE et aux États-Unis.
La principale tension concerne toutefois les échanges. La FAO réduit de 3,5 Mt sa prévision de commerce mondial de céréales par rapport à septembre, à 505,8 Mt, soit une baisse de 3,5 % sur un an. Les difficultés de navigation en mer Noire et l’insuffisance des capacités de transport alternatives pénalisent notamment les exportations de blé et de maïs. Pour le blé, l’amélioration des perspectives d’exportation du Kazakhstan ne compense pas la baisse attendue des expéditions russes et ukrainiennes.
FONDAMENTAUX
Production, Russie, blé : 87,5 Mt, contre 88,2 Mt estimées précédemment (source : SovEcon)
Production, monde, blé : 813,9 Mt, soit +3,2 Mt par rapport à l’estimation précédente (source : FAO).
Production, monde, céréales secondaires : 1 612 Mt, soit-3,3 Mt par rapport à l’estimation précédente (source : FAO).
Utilisation, monde, maïs : prévision abaissée de 4,6 Mt (-0,4 %) par rapport à septembre (source : FAO).
Stocks mondiaux de fin de campagne, céréales : 950 Mt en 2026/27, soit +2,8 Mt par rapport à l’estimation précédente (source : FAO).
COMMERCE INTERNATIONAL :
Commerce mondial de céréales : 505,8 Mt, soit-3,5 Mt par rapport à l’estimation précédente et-3,5 % sur un an (source : FAO).