Les essentiels :
-
Récolte française de maïs attendue à 7,04 Mt par l’AGPM
-
Manque de compétitivité à l’exportation du blé états-unien
-
Pression récolte en maïs aux États-Unis
-
Humidité des sols importante dans l’hémisphère sud
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le blé européen en baisse dans le sillage de Chicago
Les prix du blé ont cédé du terrain sur Euronext entre le 19 et le 20 octobre. Ils ont perdu 2 €/t sur le contrat décembre à 241,50 €/t et 2,75 €/t sur les contrats mars et mai. Les pluies attendues sur l’Union européenne devraient permettre aux levées de blé de se dérouler sereinement. Le marché a surtout évolué dans l’ombre du CBOT, où les cours des céréales ont reculé d’un jour sur l’autre. Les chiffres des exportations européennes de blé, en ligne avec ceux de l’an passé, ne sont pas parvenus à soutenir les cotations. Le blé tricolore jouit pourtant d’une relativement bonne compétitivité à l’exportation. En cumulé depuis le début de la campagne cependant, ce sont les pays de l’Est de l’Union européenne qui tirent leur épingle du jeu, avec en tête la Roumanie, puis la Bulgarie, la Lettonie et la Pologne.
Semis dans le sec et tensions logistiques dans la zone mer Noire
En Russie et en Ukraine également, les pluies devraient soulager les semis. 70 % des semis d’hiver avaient déjà été réalisés en Russie au 16 octobre, selon le ministre de l’Agriculture. Et ce, alors que le conflit s’était quelque peu apaisé hier. À noter qu’une réorganisation du fret ferroviaire à l’approche du port de Constanza a été décidée par les officiels roumains. Elle devrait permettre de supprimer le système de priorités et de mieux définir les responsabilités en cas de retard. Pour les traders de Graintrade, cela pourrait en effet diminuer le nombre de retards constatés et augmenter la cadence de chargement à condition que les différentes parties prenantes se coordonnent correctement. Le trafic ferroviaire roumain fait en effet face à de nombreux problèmes. D’après l’analyste roumain du marché des grains Cesar Gheorghe (cité par Ukragroconsult), les capacités de stockage limitées de la Roumanie (qu’il estime à 16,5 Mt) transforment les wagons céréaliers en « véritables silos sur roues ». Des travaux à grande échelle sur les voies menant au port de Constanza et le manque de locomotives retardent le trafic. D’autre part, la navigation est souvent interrompue sur le canal Sulina (le bras central du Danube) à cause des conditions météorologiques. D’après ASAP Agri, les restrictions de navigation sur le Danube limitent le remplissage des barges.
Le maïs européen fait bande à part au vu de la récolte française catastrophique
Les prix du maïs européen sont les seuls à conclure la journée en hausse, gagnant 2 €/t à 294,75 €/t sur novembre, 1,75 €/t à 271,75 €/t sur mars, 2,25 €/t sur juin et 2,75 €/t sur août. L’AGPM (Association générale des producteurs de maïs) a confirmé hier en conférence de presse s’attendre à une récolte autour des 7 Mt (7,04 Mt contre 13,7 Mt en 2025). D’autres opérateurs se situent même sous ce chiffre. L’inquiétude sur les approvisionnements français et européens a ainsi tiré les prix vers le haut.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
marché à terme
Suivi
Suivre
Baisse des prix du blé aux États-Unis faute de compétitivité à l’exportation
Les cours du blé ont cédé du terrain sur les marchés à terme états-uniens. Ils ont perdu 12 centimes par boisseau à 6,4325 $ par boisseau sur le contrat décembre du CBOT, 11,5 centimes sur mars et 10 centimes sur mai. Les exportations de blé du pays de l’oncle Sam restent largement en retrait par rapport à la campagne précédente. Les semis et les levées de blé restent légèrement sous la moyenne quinquennale selon l’USDA, mais cela n’inquiète pas les marchés. Dans l’hémisphère sud, les pluies commencent à inquiéter, après avoir permis l’amélioration de l’humidité des sols. La Bourse de Buenos Aires signale ainsi des surfaces de céréales en excès d’eau cette semaine. Lachstock Consulting confie de son côté que les pluies préoccupent les opérateurs australiens.
Recul des cours du maïs outre-Atlantique
La baisse des cotations du pétrole a pesé sur celles du maïs à Chicago, de même que la pression récolte. Celle-ci est d’ailleurs estimée achevée à 44 % par l’USDA contre 52 % d’après la moyenne quinquennale. Le consultant Michael Cordonnier a de plus ajouté 2 Mt à sa prévision de récolte de maïs brésilienne à 140 Mt, et a laissé inchangée celle de l’Argentine à 60 Mt.
Fondamentaux :
-
États-Unis, blé d’hiver, semis : 63 % des surfaces prévues au 18 octobre contre 51 % la semaine passée et 69 % en moyenne sur cinq ans (source : USDA)
-
États-Unis, blé d’hiver, levées : 39 % des surfaces prévues au 18 octobre contre 27 % la semaine passée et 43 % en moyenne sur cinq ans (source : USDA)
-
États-Unis, maïs, récolte : 44 % des surfaces au 18 octobre contre 33 % la semaine passée et 52 % en moyenne sur cinq ans (source : USDA)
-
Brésil, maïs, production : 140 Mt contre 138 Mt pour la précédente prévision (source : Soybean & Corn)
-
France, maïs, production : 7,04 Mt contre 13,7 Mt en 2025 (source : Arvalis et AGPM)
-
Ukraine, maïs, récolte : 5,363 Mt soit 20 % des surfaces pour un rendement de 58,8 q/ha (source : ministère de l’Agriculture)
-
Ukraine, sarrasin, récolte : 57 300 t soit 95 % des surfaces pour un rendement de 12,5 q/ha (source : ministère de l’Agriculture)
-
Ukraine, millet, récolte : 88 100 t soit 94 % des surfaces pour un rendement de 23 q/ha (source : ministère de l’Agriculture)
Commerce international :
-
États-Unis, blé, exportations : 240 300 t sur la semaine du 8 au 15 octobre soit 7,22 Mt sur 2026-2027 soit -64,4 % par rapport à la campagne précédente (source : USDA)
-
Ukraine, blé, exportations : 3,377 Mt au 19/10 contre 5,819 au 22/10/2025 (source : Douanes ukrainiennes)
-
Ukraine, orge, exportations : 473 000 t au 19/10 contre 1,026 Mt au 22/10/2025 (source : Douanes ukrainiennes)
-
Ukraine, maïs, exportations : 2,065 Mt au 19/10 contre 1,271 au 22/10/2025 (source : Douanes ukrainiennes)
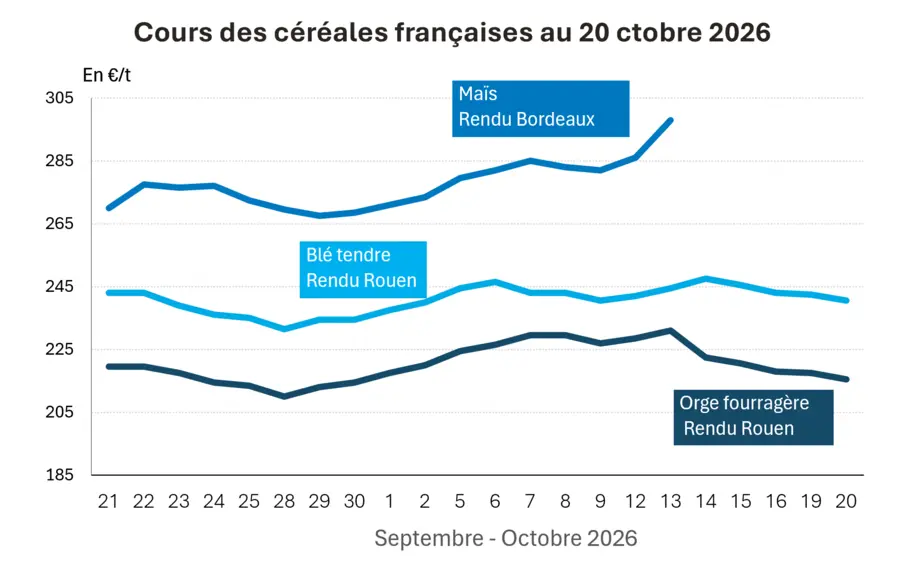
Cotations des marchés physiques français du 20 octobre 2026 Base juillet pour les céréales
|
Blé tendre
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Rendu Dunkerque
|
220/11 meunier Récolte 2026
|
oct.-déc.
|
240,00
|
N
|
|
Rendu La Pallice
|
76/220/11 Récolte 2026
|
oct.-déc.
|
244,00
|
N
|
|
Rendu Rouen
|
76/220/11 Récolte 2026
|
oct.-déc.
|
240,50
|
N
|
|
Rendu Pontivy/Guingamp
|
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026
|
oct.-déc.
|
247,50
|
N
|
|
Fob Moselle
|
meunier Récolte 2026
|
oct.-déc.
|
218,50
|
N
|
|
Fob Rouen
|
FCW Supérieur A2 classe 1 majo. incluses Récolte 2026
|
oct.
|
inc.
|
|
|
Fob La Pallice
|
FAW Supérieur A2 classe 1 majo. incluses Récolte 2026
|
oct.
|
n.p.
|
|
|
Départ Marne
|
BPMF 220 Hagberg Récolte 2026
|
oct.-déc.
|
230,50
|
N
|
|
Départ Eure/Eure-et-Loir
|
BPMF 76 kg/hl Récolte 2026
|
oct.-déc.
|
232,50
|
N
|
|
Départ Sud-Est
|
meunier Récolte 2026
|
oct.-déc.
|
249,50
|
N
|
|
Maïs
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Rendu Bordeaux
|
Récolte 2026
|
oct.-déc.
|
inc.
|
|
|
Rendu Pontivy/Guingamp
|
Récolte 2026
|
oct.-déc.
|
318,00
|
N
|
|
Fob Bordeaux
|
Récolte 2026
|
oct.-déc.
|
inc.
|
|
|
Fob Rhin
|
Récolte 2026
|
oct.-déc.
|
271,50
|
N
|
|
|
Récolte 2026
|
janv.-juin
|
271,50
|
N
|
|
Départ Sud-Est
|
Récolte 2026
|
oct.-déc.
|
inc.
|
|
|
Blé dur
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Rendu Port-la-Nouvelle
|
normes semoulières Récolte 2026
|
oct.-déc.
|
305,00
|
N
|
|
Départ Eure/Eure-et-Loir
|
normes semoulières Récolte 2026
|
oct.-déc.
|
290,00
|
N
|
|
Départ Sud-Est
|
normes semoulières Récolte 2026
|
oct.-déc.
|
290,00
|
N
|
|
Orge fourragère
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Rendu Rouen
|
62-63 kg/hl Récolte 2026
|
oct.-déc.
|
215,50
|
N
|
|
Rendu Pontivy/Guingamp
|
Récolte 2026
|
oct.-déc.
|
229,50-231,50
|
N
|
|
Fob Moselle
|
sans limit. d'orgettes Récolte 2026
|
oct.-déc.
|
201,50
|
N
|
|
Départ Eure/Eure-et-Loir
|
Récolte 2026
|
oct.-déc.
|
207,50
|
N
|
|
Départ Sud-Est
|
65-67 kg/hl Récolte 2026
|
oct.-déc.
|
228,00
|
N
|
|
Orge de brasserie - Hiver 6 rangs
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Fob Creil
|
Faro 11,5% max Port 500 t Récolte 2026
|
janv.-juin
|
220,00-221,00
|
N
|
|
Orge de brasserie - Printemps
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Fob Creil
|
Planet 11,5% max Port 500 t Récolte 2026
|
janv.-juin
|
239,00
|
N
|
|
Issues de blé du 13/10
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Départ Ile-de-France
|
Son fin blé tendre
|
dispo.
|
179,00-181,00
|
T
|
|
|
Son fin blé tendre pellets
|
dispo.
|
199,00-201,00
|
T
|
|
|
Remoulage demi-blanc
|
dispo.
|
199,00-201,00
|
T
|
|
|
Farine basse blé tendre
|
dispo.
|
204,00-206,00
|
T
|
|
|
Gruau de blé dur
|
dispo.
|
204,00-206,00
|
T
|
Cotations commerciales des produits laitiers du 15 octobre 2026
|
Produits
|
Spécifications
|
Échéance
|
euro/t
|
|
|
Poudre de lait
|
Départ NBPL à 30 jours 5% H BT vrac
|
dispo.
|
3275,00
|
N
|
|
Poudre de lactosérum
|
Départ NBPL à 30 jours, BILA pH 6 vrac
|
dispo.
|
1650,00
|
T
|
|
Babeurre
|
sans norme
|
dispo.
|
n.p.
|
|
|
|
normes hollandaises
|
dispo.
|
n.p.
|
|
Réc.:Récolte; dispo.:disponible; Inc.:incoté; N:Nominal; T:Traité; V:vendeur.
Evolution dollar/euro au 20 octobre 2026
|
|
Cotations des marchés à terme, 20 octobre 2026
|
|
Devise
|
Valeur à la clôture
|
|
1 dollar US
|
0,8917 euro
|
|
1 euro
|
1,1215 dollar
|
|
|
|
Matières premières
|
Clôture Chicago
|
Unité
|
|
Blé
|
643,25
|
cts/bois.
|
|
Maïs
|
462,00
|
cts/bois.
|
|
Ethanol
|
2,161
|
$/gallon
|
boiss. : boisseau.
|
Clôture des marchés à terme européens du 20 octobre 2026
|
Blé meunier Euronext
|
|
Echéance
|
Clôture
|
|
Déc. 2026
|
241,50
|
|
Mars 2027
|
241,00
|
|
Mai 2027
|
239,75
|
|
Volume
|
101031
|
|
|
|
Maïs Euronext
|
|
Echéance
|
Clôture
|
|
Nov. 2026
|
294,75
|
|
Mars 2027
|
271,75
|
|
Juin 2027
|
268,00
|
|
Volume
|
3652
|
|
|
|
|
|
|
|
|
|
Engrais azotés UAN30 Euronext
|
|
Echéance
|
Clôture
|
|
Mars 2022
|
157,00
|
|
Juin 2022
|
157,00
|
|
Sept. 2022
|
157,00
|
|
Volume
|
0
|
|
|
|
|
|
Cotations des marchés internationaux au 20 octobre 2026
|
Energie/Sucre
|
Echéance
|
Valeur à la clôture
|
|
Pétrole (Nymex)
|
Déc. 2026
|
97,82 $
|
|
Sucre Londres
|
Déc. 2026
|
547,10 $/t
|
|
Sucre New-York
|
Mars 2027
|
20,52 cts/livre
|
|
Indices des frets maritimes du 19 octobre
|
|
Baltic Dry Index (BDI)
|
2546
|
|
Baltic Panamax Index (BPI)
|
2286
|
|
Baltic Capesize Index (BCI)
|
3365
|
|
Baltic Supramax Index (BSI)
|
1868
|
|
Baltic Handysize Index (BHSI)
|
1016
|